Kommentar

BB-Kommentar zu BGH, Urteil vom 27.04.2021, XI ZR 26/20

Die Frage, ob die den Fiktionsänderungsmechanismus enthaltenden Nr. 1 Abs. 2 und Nr. 12 Abs. 5 AGB-Banken sowie den diesen Normen entsprechenden AGB Sparkassen (Nr. 2 Abs. 1–3 und Nr. 17 Abs. 6 AGB-Sparkassen) im Hinblick auf § 675g BGB zumindest im Zahlungsdiensterecht rechtswirksam sind, ist seit einiger Zeit streitig. Während die im Auftrag der Verbraucherzentrale Bundesverband e.…
BB-Kommentar zu FG Düsseldorf, Urteil vom 25.03.2021, 11 K 3321/17 F

Bei der Vermietung von Gästeunterkünften stellt sich die Frage, welcher Einkunftsart die erzielten Einkünfte zuzurechnen sind. Abgesehen von den ertragsteuerlichen Konsequenzen entscheidet die Einkünftequalifizierung darüber, ob der Steuerpflichtige beispielsweise die Stille-Reserven-Klausel gem. § 6b EStG oder Investitionsabzugsbeträge und Sonderabschreibungen gem. § 7g EStG in Anspruch nehmen kann. …

BB-Kommentar zu BAG, [unbekannt] vom 09.12.2020, 10 AZR 332/20

Der Ausgleich für die Belastungen der Nachtarbeit soll nach § 6 V ArbZG primär dahingehend erfolgen, dass die Tarifvertragsparteien entsprechende Vereinbarungen treffen. Soweit keine tarifvertraglichen Ausgleichsregelungen bestehen, hat der Arbeitgeber dem Nachtarbeitnehmer für die während der Nachtzeit geleisteten Arbeitsstunden eine angemessene Zahl bezahlter freier Tage oder einen angemessenen Zuschlag auf das ihm hierfür zustehende Bruttoarbeitsentgelt zu gewähren.…

BB-Kommentar zu FG Nürnberg, Urteil vom 15.07.2020, 3 K 1215/19

Nach dem Erwerb einer Bestandsimmobilie stellt sich dem Erwerber häufig die Frage, wie er nach seinem Erwerb getätigte Investitionen in die neuen Wirtschaftsgüter handelsrechtlich und bzw. oder steuerrechtlich zu beurteilen hat. Die Bandbreite ist hier groß und divergiert von sofortiger Abzugsfähigkeit bis hin zur Berücksichtigung als Anschaffungs- oder Herstellungskosten, …

BB-Kommentar zu ,

Eine Veräußerung von Betriebsvermögen deckt stille Reserven steuerpflichtig auf. Demgegenüber soll eine unentgeltliche Übertragung ohne Ertragsteuern erfolgen können. Das ist sinnvoll, um eine Unternehmensnachfolge von Eltern auf Kinder zu ermöglichen. Die gesetzliche Regelung in § 6 Abs. 3 EStG sieht dazu eine Fortführung der Buchwerte vor, sofern die Besteuerung der stillen Reserven im Inland sichergestellt ist. …

BB-Kommentar zu LG Berlin, Sonstiges vom 30.06.2020, 11 O 66/16

Kern der Entscheidung war die Frage, in welcher Höhe Genussrechtsinhaber an den Verlusten eines als Aktiengesellschaft organisierten Kreditinstituts zu beteiligen sind, wenn eine Teilnahme “[. . .] am Bilanzverlust der Bank in voller Höhe durch Verminderung ihrer Rückzahlungsansprüche und im Verhältnis der Rückzahlungsansprüche zu dem jeweils ausgewiesenen sonstigen Eigenkapital gemäß § 10 KWG” (Tz. …

BB-Kommentar zu BFH, Urteil vom 27.10.2020, VIII R 19/18

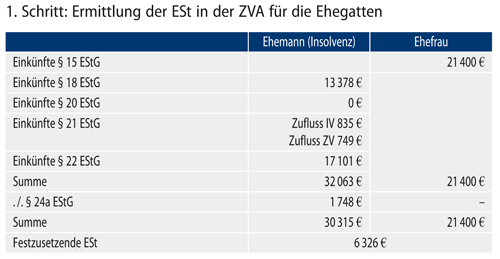
Das Besprechungsurteil betrifft rechtsdogmatisch interessante Grundsatzfragen, auf die weder die Steuergesetze noch die Insolvenzordnung eine unmittelbare Antwort haben. Wie ist die Einkommensteuer in der Insolvenz eines Ehegatten in der Zusammenveranlagung festzusetzen, zu erheben und auf die jeweiligen insolvenzsteuerrechtlichen Forderungskategorien aufzuteilen? In welchem verfahrensrechtlichen Verhältnis stehen insoweit Steuerfestsetzungen gegenüber dem Insolvenzschuldner (im Streitfall der Ehemann) und seiner Ehefrau hinsichtlich der Einkommensteuer als Forderungen gegen das sog. …

BB-Kommentar zu ArbG Kiel, Urteil vom 11.03.2021

Das Arbeitsgericht Kiel setzt sich mit der Wirksamkeit einer fristlosen Kündigung auseinander, die wegen der Weigerung eines Arbeitnehmers, zwei neue Kollegen – trotz der Corona-Pandemie – vor Ort beim Arbeitgeber einzuarbeiten, ausgesprochen wurde. Der Entscheidung liegt die Problematik der Reichweite des arbeitgeberseitigen Direktionsrechts hinsichtlich des Arbeitsortes in Zeiten der Corona-Pandemie und der damit verbundenen Gesundheitsgefahren zugrunde.…

BB-Kommentar zu BGH, Urteil vom 20.04.2021, XI ZR 511/19

Der BGH hat sich in einem Urteil vom 20.4.2021 mit der für viele Banken und deren Kunden relevanten Frage auseinandergesetzt, welche Anforderungen an die geldwäscherechtliche Identitätsüberprüfung zu stellen sind, wenn nach dem Tod des Kunden für dessen unbekannte Erben ein Nachlasspfleger auftritt. Die Entscheidung schafft hinsichtlich der zwischen Banken und Nachlasspflegern in der Vergangenheit umstrittenen Frage Klarheit, …

BB-Kommentar zu FG Münster, Urteil vom 26.03.2021, 4 K 1018/19 E

Nach § 7g Abs. 1 S. 1 EStG können Steuerpflichtige für die künftige Anschaffung von abnutzbaren beweglichen Wirtschaftsgütern des Anlagevermögens, die mindestens bis zum Ende des dem Wirtschaftsjahr der Anschaffung folgenden Wirtschaftsjahres in einer inländischen Betriebsstätte des Betriebs ausschließlich oder fast ausschließlich betrieblich genutzt werden, bis zu 40 % (ab 2020: 50 %) der voraussichtlichen Anschaffungskosten gewinnmindernd abziehen. …