Nach § 139 Abs. 2 FGO sind die für einen finanzgerichtlichen Prozess getätigten Aufwendungen der Finanzbehörde vonseiten des anderen Prozessbeteiligten nicht zu erstatten. Welche Behörden als Finanzbehörden in diesem Sinne anzusehen sind, wird bisher – in ständiger Rechtsprechung unter nahezu ausnahmslosem Zuspruch des juristischen Schrifttums – weitgehend einheitlich beurteilt. …
Der Dauerschwerpunkt “Ergebnisabführungsvertrag” im Konzernsteuerrecht rückt in der aktuellen Veranlagungs- und Betriebsprüfungspraxis erneut in den Vordergrund: Die aktuelle Corona-Krise zwingt zahlreiche Unternehmen dazu, ihre Geschäftstätigkeit nicht nur vorübergehend anzupassen, sondern strukturell neu aufzustellen. So werden etwa analoge Geschäftsbereiche abgestoßen und neue, …
Die Corona-Pandemie stellt viele Unternehmen vor eine Krisensituation unbekannten Ausmaßes. Die Bundesregierung und die Landesregierungen haben mit vielfältigen Maßnahmen das größte Hilfspaket in der Geschichte der Bundesrepublik Deutschland auf den Weg gebracht. Das Corona-Steuergesetzt enthält nun weitere steuerliche Hilfen. Ziel des Gesetzes ist die nachhaltige Stabilisierung der wirtschaftlichen Entwicklung und die Sicherung von Beschäftigung. …
Für die Verbindlichkeiten einer GmbH haftet gemäß § 13 Abs. 2 GmbHG nur das Gesellschaftsvermögen gegenüber den Gläubigern der Gesell-1238schaft. Die Gesellschafter hingegen haften grundsätzlich nicht persönlich. Eine enge Ausnahme bildet etwa die Haftung des Gesellschafters wegen existenzvernichtenden Eingriffs gemäß § 826 BGB, die auch im Liquidationsstadium der GmbH gilt (vgl. …
Compliance-Bemühungen von Unternehmen im Vorfeld eines Kartellrechtsverstoßes bleiben bisher außen vor, wenn das Bundeskartellamt die Höhe einer Kartellgeldbuße festsetzt. Diese Praxis wird seit langem kritisiert. Sie berücksichtigt Compliance-Investitionen pauschal nicht, obwohl selbst ein ideales Compliance-System unmöglich jeden Rechtsverstoß verhindern kann. Für eine Abkehr von dieser Praxis könnte (und sollte) u.…
Interne Untersuchungen zur Aufklärung von Verdachtsfällen sind in Unternehmen nicht mehr wegzudenken. Art und Weise, wie Unternehmen ihre internen Untersuchungen durchführen, sind jedoch mannigfaltig. Ein Grund hierfür dürfte sein, dass es bislang keine gesetzlichen Regelungen zur Durchführung interner Untersuchungen gibt und sich erst nach und nach Empfehlungen von Verbänden und Vereinigungen – wie bspw. …
Die COVID-19-Pandemie hat vom Umfang her zu nie dagewesenen Ausgaben- und Hilfsprogrammen sowohl der Regierungen der europäischen Staaten als auch auf Unionsebene geführt. Damit sollen die finanziellen Einbußen der Europäer begrenzt und die Insolvenzgefahr für europäische Unternehmen aller Größenordnungen zumindest vermindert werden. Angesichts dieser riesigen Schutzschirme und Ausgaben ist ein sehr wichtiger Aspekt der neu erlassenen Regelungen zur COVID-19-Krisenbekämpfung in der Diskussion fast untergegangen: Die EU-Kommission hat am 25.…
Der Deutsche Bundestag hat am 14.5.2020 in zweiter und dritter Lesung das Gesetz über die Verteilung der Maklerkosten bei der Vermittlung von Kaufverträgen über Wohnungen und Einfamilienhäuser beschlossen, das federführend vom Bundesministerium der Justiz und für Verbraucherschutz erarbeitet wurde. Der Gesetzentwurf sieht vor, dass Käuferinnen und Käufer von Wohnimmobilien nicht mehr verpflichtet werden können, …
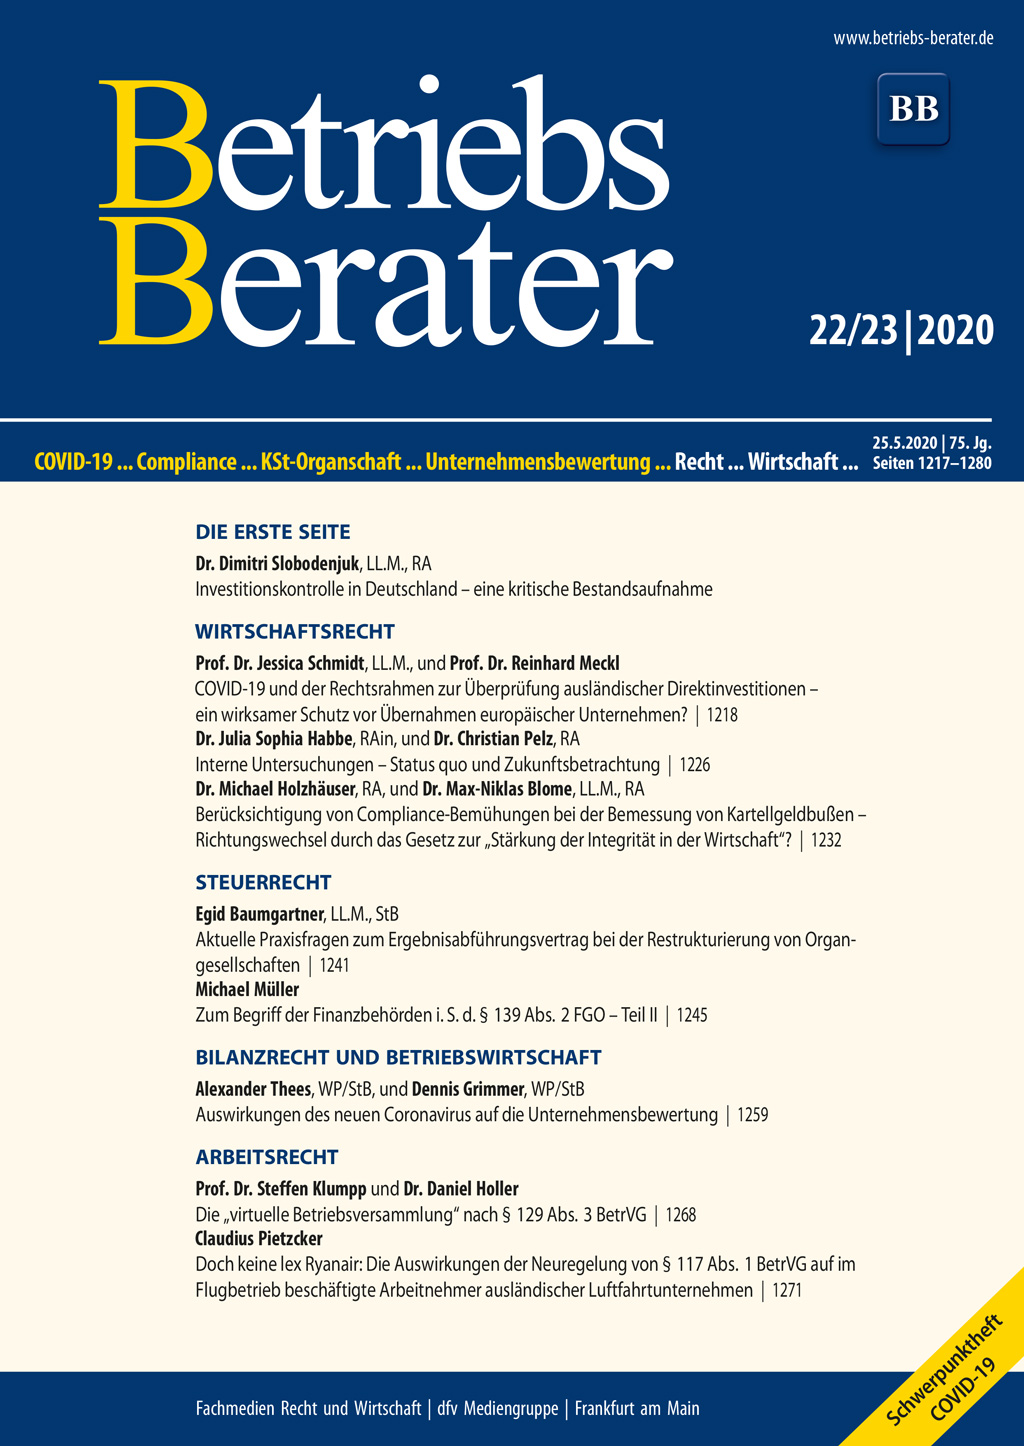
SlobodenjukInvestitionskontrolle in Deutschland – eine kritische Bestandsaufnahme I | Schmidt/MecklCOVID-19 und der Rechtsrahmen zur Überprüfung ausländischer Direktinvestitionen – ein wirksamer Schutz vor Übernahmen europäischer Unternehmen? 1218 | Habbe/PelzInterne Untersuchungen – Status quo und Zukunftsbetrachtung 1226 | Holzhäuser/BlomeBerücksichtigung von Compliance-Bemühungen bei der Bemessung von Kartellgeldbußen – Richtungswechsel durch das “Gesetz zur Stärkung der Integrität in der Wirtschaft”? 1232 | BGHAuch nach Abschluss der Liquidation einer GmbH ist die Schutzgesetzeigenschaft von § 64 Satz 1 GmbHG zu verneinen 1237 | BaumgartnerAktuelle Praxisfragen zum Ergebnisabführungsvertrag bei der Restrukturierung von Organgesellschaften 1241 | MüllerZum Begriff der Finanzbehörden i. S. d. § 139 Abs. 2 FGO – Teil II 1245 | BFHBerücksichtigung von Beitragsnachzahlungen für Vorjahre im Rahmen der Öffnungsklausel 1251 | BFHVerzinsung von Stromsteuererstattungsansprüchen nach Unionsrecht 1254 | Thees/GrimmerAuswirkungen des neuen Coronavirus auf die Unternehmensbewertung 1259 | FG DüsseldorfZur steuerlichen Behandlung eines Forderungsausfalls aus einem Gesellschafterdarlehen 1262 | Klumpp/HollerDie “virtuelle Betriebsversammlung” nach § 129 Abs. 3 BetrVG 1268 | PietzckerDoch keine lex Ryanair: Die Auswirkungen der Neuregelung von § 117 Abs. 1 BetrVG auf im Flugbetrieb beschäftigte Arbeitnehmer ausländischer Luftfahrtunternehmen 1273 | BAGWeitergabe dynamischer Entgelterhöhungen aufgrund Haustarifvertrags wegen betrieblicher Übung 1276 | BAGZustimmung des Betriebsrats zur Einstellung bei Matrix-Strukturen 1278