RuW-online BB

Im Blickpunkt (Steuerrecht)

Der EuGH hat am 4.6.2026 – Rs. C-837/24, “Nova Iberomoldes” entschieden, dass eine nationale Steuer auf entgeltliche Grundstücksübertragungen nicht auf Vorgänge ausgeweitet werden darf, die unionsrechtlich als Kapitalaufbringungs- oder Umstrukturierungsmaßnahme nach der Richtlinie 2008/7/EG geschützt sind. Die Entscheidung erging zur portugiesischen “Gemeindesteuer auf die entgeltliche Übertragung von Immobilien” (“Imposto Municipal sobre as Transmissões Onerosas de Imóveis”, …
Mehr Umverteilung, weniger Illusionen: “Vermögensteuer Die Linke” auf dem kritischen Prüfstand

Der Beitrag bewertet die potenzielle Wiedererhebung der Vermögensteuer in Deutschland anhand von Verteilungswirkung, Aufkommensstabilität sowie Verwaltungs-, Verfassungs- und Föderalverträglichkeit und Designoptionen. Ergebnis: So wie sie die Partei “Die Linke” aktuell vorschlägt, wirkt die Belastung zwar progressiv, die Nettoeffekte sind jedoch verhaltenssensitiv und institutionell fragil. Die Vermögensteuer kann daher – wenn überhaupt – als lediglich “teilweise gerecht” bewertet werden: tragfähig nur bei moderaten Sätzen, klaren Freibeträgen, stetiger Evaluation und internationaler Flankierung.

Vermögensverwaltende Personengesellschaften und Transaktionen zwischen Gesellschafter und Gesellschaft – aktuelle Rechtsprechung und Gestaltungsmöglichkeiten

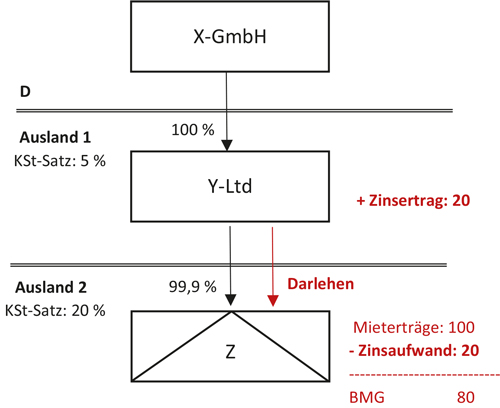
Schuldrechtliche Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft sind nach der Bruchteilsbetrachtung des § 39 Abs. 2 Nr. 2 AO für deutsche Ertragsteuerzwecke insoweit nicht anzuerkennen, als der leistende Gesellschafter an der vermögensverwaltenden Personengesellschaft beteiligt ist. Dies hat der BFH mit Urteil vom 27.11.2024 – I R 19/21 entschieden zur steuerrechtlichen Behandlung eines einer vermögensverwaltenden Personengesellschaft gewährten Gesellschafterdarlehens. In diesem Umfang führt das Darlehensverhältnis weder bei der vermögensverwaltenden Personengesellschaft zu abzugsfähigen Werbungskosten noch beim darlehensgebenden Gesellschafter zu Einnahmen. Mit der vorgenannten Entscheidung hat der BFH die steuerrechtliche Behandlung von schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft weitgehend konturiert. Der vorliegende Beitrag analysiert diese BFH-Entscheidung und bewertet sie. Weiterhin wird exemplarisch auf das steuerliche Gestaltungspotenzial der ertragsteuerlich unbeachtlichen schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft eingegangen. Insbesondere lässt sich dadurch die Hinzurechnungsbesteuerung nach § 7 ff. AStG vermeiden, wie der Beitrag zeigt.

BB-Kommentar zu BVerfG, Sonstiges vom 25.06.2026, 1 BvR 574/25

Mit der Verfassungsbeschwerde angegriffen war eine Entscheidung des Bundesfinanzhofs (BFH). Die auf den Britischen Jungferninseln gegründete und dort registrierte Beschwerdeführerin wehrte sich dagegen, vom deutschen Fiskus wegen Grunderwerbsteuer in Anspruch genommen zu werden, die nach Auffassung der Finanzverwaltung aufgrund eines gesellschaftsrechtlichen Vorgangs nach § 1 Abs.…

Im Blickpunkt (Betriebswirtschaft)

Der deutsche Wirtschaftsprüfungs- und Steuerberatungsmarkt (WP) stabilisiert sich gemäß einer PM des Marktforschungs- und Beratungsunternehmens Lünendonk & Hossenfelder vom 20.8.2026 nach Jahren starken Wachstums auf weiterhin hohem Niveau. Nach dem Rekordjahr 2023 mit einem Plus von 8,8 % und einem weiteren starken Jahr 2024 mit 7,6 % habe das Marktvolumen 2025 um 6,1 % auf 22,…

DRSC Interpretation Nr. 5 zur Bilanzierung von ertragsteuerlichen Nebenleistungen nach IFRS: praxisbezogene Auslegungshilfe ohne maßgebliche Änderungen nach IFRS 18

Mit der am 26.4.2026 verabschiedeten DRSC Interpretation 5 (IFRS) “Bilanzierung von ertragsteuerlichen Nebenleistungen nach IFRS” hat das Deutsche Rechnungslegungs Standards Committee e. V. (DRSC) die bisherige DRSC Interpretation 4 (IFRS) zur Bilanzierung ertragsteuerlicher Nebenleistungen neu gefasst. Grund für die Neufassung war die Veröffentlichung von IFRS 18 im Jahr 2024, der IAS 1 ersetzt und u. a. neue Regelungen für die Struktur der Gewinn- und Verlustrechnung (GuV) vorsieht. Der nachfolgende Beitrag stellt die wesentlichen Änderungen in der Interpretation im Vergleich zu ihrer Vorgängerin dar, zeigt praktische Auswirkungen auf und würdigt die Änderungen kritisch.

BB-Kommentar zu FG Münster, Urteil vom 16.07.2026, 8 K 1784/23 F

Das FG Münster hatte zu klären, zu welchem Zeitpunkt die Voraussetzungen einer begünstigten Einbringung eines Mitunternehmeranteils nach § 20 Abs. 1 UmwStG erfüllt sein müssen, wenn die Einbringung steuerlich rückwirkend erfolgt. Konkret ging es um die Frage, ob am steuerlichen Übertragungsstichtag bereits sämtliche funktional wesentlichen Betriebsgrundlagen – insbesondere Grundstücke im Sonderbetriebsvermögen – auf die übernehmende GmbH übergegangen sein müssen. …

Im Blickpunkt (Arbeitsrecht)

Am 18.8.2006 trat das Allgemeine Gleichbehandlungsgesetz (AGG) in Kraft. Zum 20-Jährigen wirft der Deutsche Anwaltverein (DAV) einen Blick auf ein Gesetz, welches ein faires und diskriminierungsfreies Zusammenleben fördern soll (PM 32/26 vom 17.8.2026). Wie es dort heißt, soll das AGG Menschen mit unterschiedlichen Vielfaltsmerkmalen vor Benachteiligungen im Arbeitsleben, …

Reform des Beschäftigtenbegriffs – Teil II

Es braucht mehr Rechtssicherheit im Grenzbereich zwischen abhängiger Beschäftigung und selbständiger Tätigkeit, wie nicht zuletzt die diesem Beitrag vorangegangenen Ausführungen aus BB 2026, 1909 ff. zeigen. Ein erster Referentenentwurf für ein Gesetz zur Erleichterung der Feststellung des Erwerbsstatus der Selbstständigkeit im Sozialversicherungsrecht vom 26.3.2026 liegt vor. Kerngehalt des Entwurfs ist die Schaffung einer “neuen Selbständigkeit”, für die sich die Vertragsparteien proaktiv entscheiden können. Dies allein jedoch wird nicht genügen. Schließlich wird eine rechtssichere und transparente sozialversicherungsrechtliche Statusbeurteilung ohne eine Reform des Beschäftigtenbegriffs nicht zu erreichen sein.

BB-Kommentar zu BAG, Urteil vom 23.10.2025, 8 AZR 269/24

Der individuelle Auskunftsanspruch des § 10 EntgTranspG greift nur in Betrieben mit in der Regel mehr als 200 Beschäftigten. Unterhalb dieser Schwelle kommt als Grundlage eines Auskunftsverlangens allein § 242 BGB in Betracht. Ob ein solcher Anspruch in Entgeltgleichheitsfällen überhaupt besteht, ist umstritten (befürwortend Schlachter/Ulber, in: ErfK, 26. Aufl. 2026, EntgTranspG § 10, …