Bilanzrecht und Betriebswirtschaft

BB-Kommentar zu BFH, Urteil vom 13.12.2023, VI R 3/22

Gewinne und Verluste, die einem Steuerpflichtigen aus einer Betätigung erwachsen, sind nur dann steuerbar, wenn sie sich einer Einkunftsart i. S. d. § 2 Abs. 1 EStG zurechnen lassen. Erforderlich ist dabei stets, dass die Tätigkeit mit Einkünfteerzielungsabsicht betrieben wird.

Im Blickpunkt (Betriebswirtschaft)

“Der Einsatz von künstlicher Intelligenz im Risikomanagement deutscher Unternehmen gewinnt weiter an Bedeutung, doch es bleibt noch viel Potenzial ungenutzt”, heißt es in einer PM des Risikoberaters und Versicherungsmaklers WTW vom 24.5.2024. Dies habe eine Blitzumfrage ergeben, die WTW auf seinem “Risk Summit” im Mai in Frankfurt durchgeführt habe. 47 % der Befragten nutzten KI aktuell nicht im Risikomanagement, …

Anwendung der ESRS durch deutsche Unternehmen – Umsetzungsstand und Herausforderungen

Die Einführung der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive – CSRD) birgt Herausforderungen und Chancen, indem sie schrittweise sowohl den Kreis an berichtspflichtigen Unternehmen als auch den Umfang der zu berichtenden nicht-finanziellen Informationen erheblich ausweitet. Der nachfolgende Beitrag zeigt den Umsetzungsstand der Richtlinie anhand von repräsentativen Umfragedaten des German Business Panel (GBP) bei Unternehmen in Deutschland auf. Einen besonderen Schwerpunkt der Untersuchung bilden die neu eingeführten europäischen Standards zur Nachhaltigkeitsberichterstattung (European Sustainability Reporting Standards – ESRS), insbesondere die Unterschiede in der Bedeutung ihrer verschiedenen Themenstandards. Dabei gibt der Beitrag Aufschluss über die Kosten der Einführung, aber auch den möglichen Nutzen, den Unternehmen mit der neuen Richtlinie verbinden, und zeigt, warum manche Unternehmen freiwillig Maßnahmen zur Nachhaltigkeitsberichterstattung ergreifen.

BB-Kommentar zu BGH, Beschluss vom 31.01.2024, II ZB 5/22

In der Unternehmensbewertung wird der Börsenwert zur Plausibilisierung des Ertragswerts herangezogen bzw. dient als Untergrenze für die Abfindung der Minderheitsaktionäre. Im vorliegenden Fall diente der Börsenwert zur Bestimmung des “wahren” Werts der Gesellschaft. Danach kann auf die Ermittlung des Ertragswerts verzichtet werden.

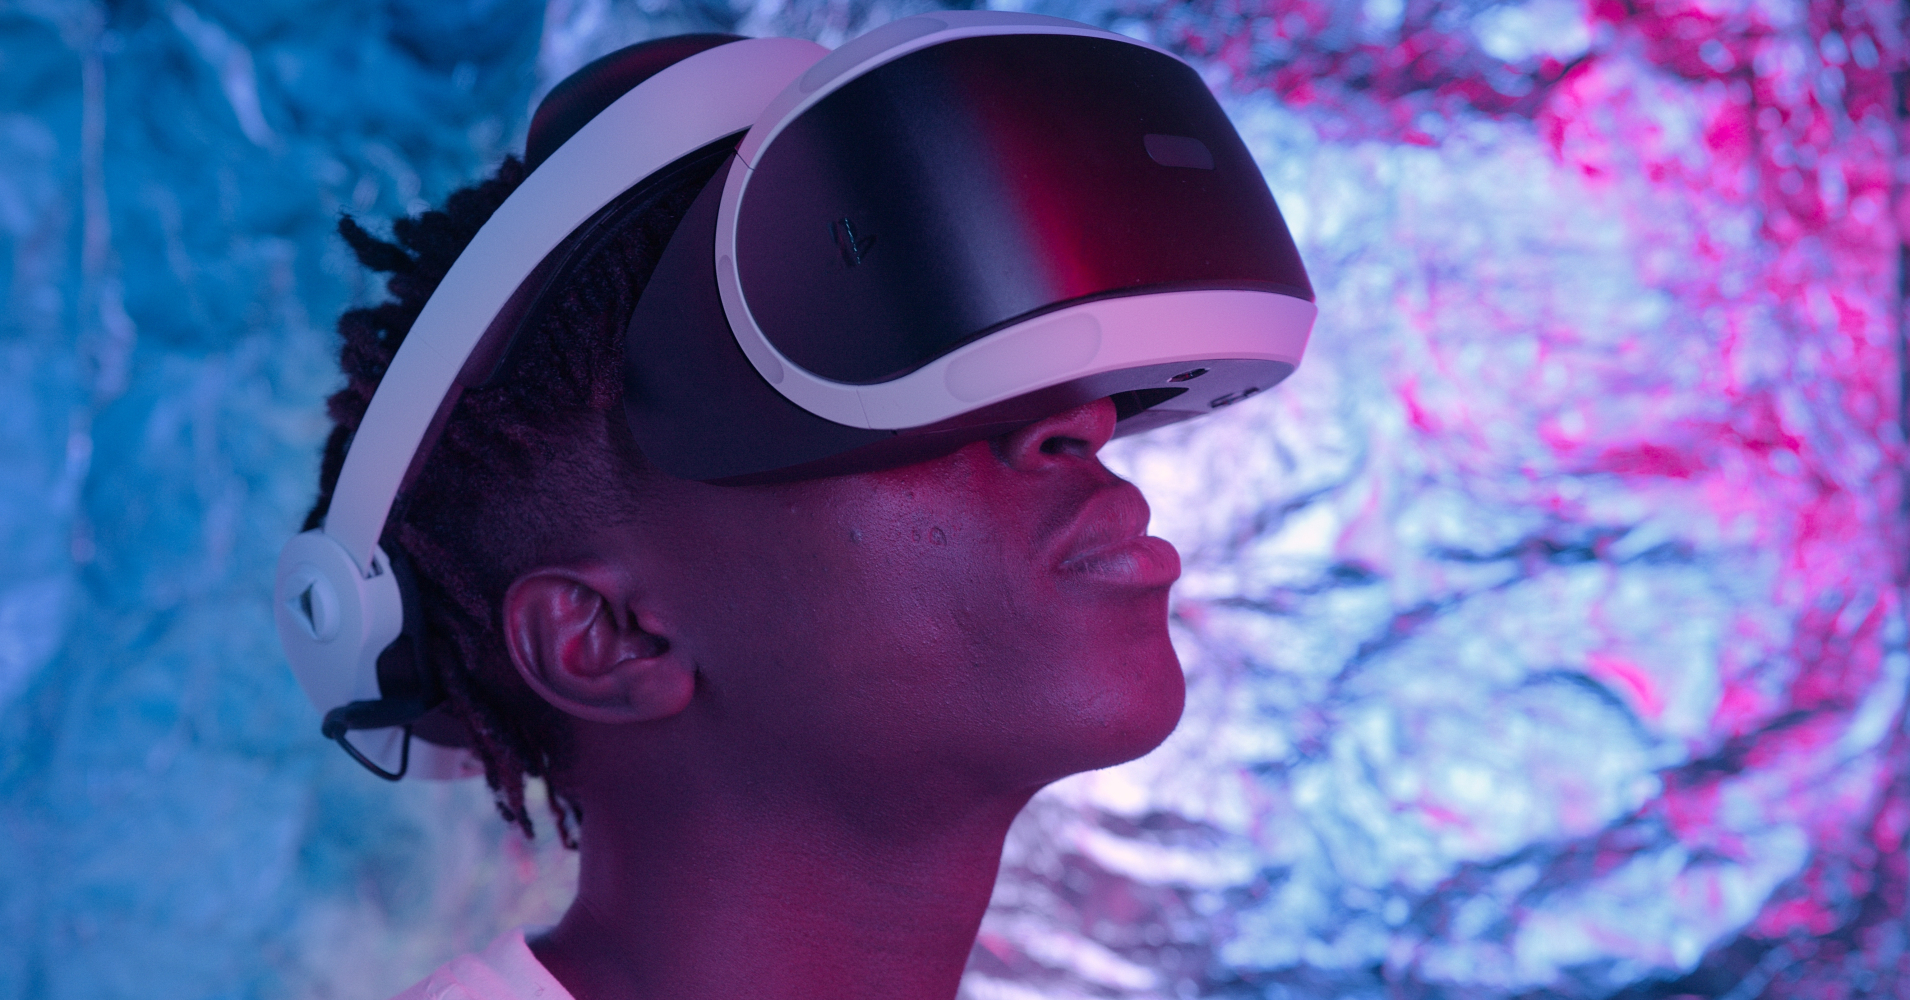
Wie Unternehmen Augmented und Virtual Reality nutzen

Berlin, 29. Mai 2024 – Bei der Wartung einer Turbine die Schritt-für-Schritt-Anleitung direkt vor Augen haben oder die neue Werkhalle schon lange vor Fertigstellung im virtuellen Probebetrieb betrachten – das ist mit Augmented und Virtual Reality heute bereits möglich. Jedes fünfte Unternehmen…

IFRS-Stiftung und GRI: Vertiefung der Zusammenarbeit

-tb- Die IFRS-Stiftung und die Global Reporting Initiative (GRI) vertiefen ihre Zusammenarbeit auf der Grundlage ihrer im Jahr 2022 unterzeichneten Absichtserklärung. Ein erstes Ergebnis der Zusammenarbeit wird ein Methoden-Pilotprojekt sein, das auf dem jüngst veröffentlichten Standard „GRI 101…

EY: Weltweite CEO-Umfrage – wieder mehr Hoffnung auf Konjunkturaufhellung

Konzernchefs weltweit sehen offenbar Licht am Ende des Tunnels: Jeder dritte CEO weltweit ist heute in Bezug auf die Entwicklung der Weltwirtschaft optimistischer als vor einem Jahr. Nur jeder zehnte beurteilt die konjunkturelle Situation hingegen negativer. In Deutschland ist das Verhältnis mit 18…

IASB: Ergänzung der IFRS-Taxonomie 2024

-tb- Der International Accounting Standards Board (IASB) hat vorgeschlagene Änderungen an der IFRS-Taxonomie 2024 in Bezug auf IFRS 18 „Darstellung und Angaben im Abschluss“ veröffentlicht. Diese zielen darauf ab, die Vergleichbarkeit und Analyse von gekennzeichneten Informationen zu erleichtern…