Beitrag

Lästige Interneteinträge

Arbeitnehmende und Arbeitgeber trennen sich einvernehmlich oder streitig. Das kommt vor. Mit Beendigung des Arbeitsverhältnisses endet die organisatorische Verbindung zwischen Arbeitgeber und Arbeitnehmer. In der Realität digitaler Berufsprofile ist dies häufig anders: Ehemalige Arbeitnehmer “schmücken” ihre Berufsprofile in sozialen Netzwerken – auf LinkedIn, Xing oder ähnlichen Karrierenetzwerken – nicht selten monatelang oder gar jahrelang mit einem angeblich noch bestehenden Arbeitsverhältnis – und lassen sich mitunter noch zum fünf- oder zehnjährigen “Firmenjubiläum” gratulieren. Vor diesem Hintergrund stellt sich die Frage, welche rechtlichen Möglichkeiten dem Arbeitgeber zur Verfügung stehen, um die Beendigung der virtuellen Unternehmenszugehörigkeit durchzusetzen sowie welche vertraglichen Vorkehrungen einer derartigen Problematik präventiv begegnen können.
Nationaler Aktionsplan zur Förderung von Tarifverhandlungen – viel Wind um nichts?

Den Vorgaben der EU-Mindestlohn-Richtlinie (Richtlinie (EU) 2022/2041) entsprechend hat das Bundeskabinett am 22.7.2026 den “Nationalen Aktionsplan zur Förderung von Tarifverhandlungen” verabschiedet. Ziel des Aktionsplans ist es, eine Steigerung der tarifvertraglichen Abdeckung in Deutschland zu erzielen, also die Zahl der Arbeitsverhältnisse, für die ein Tarifvertrag gilt, …

Streitbeilegung im Wandel: Commercial Courts als Alternative zur Schiedsgerichtsbarkeit?

Mit dem Inkrafttreten des Justizstandort-Stärkungsgesetzes (“JusStaStG”) am 1.4.2025 (BGBl. 2024 I Nr. 302) hat Deutschland einen wichtigen Schritt zur Aufwertung der staatlichen Zivilgerichtsbarkeit gemacht. Die Einführung der Commercial Courts wirft für die Praxis die Frage auf, wie sich das Verhältnis des neuen Gerichtstyps zur Schiedsgerichtsbarkeit als etabliertem Streitbeilegungsmechanismus für bedeutende Wirtschaftsstreitigkeiten künftig gestalten wird. Der vorliegende Beitrag untersucht dieses Verhältnis mit dem Betrachtungsschwerpunkt der Post-M&A Streitigkeiten. Hierzu werden zunächst die rechtspolitischen Hintergründe des Wettbewerbs der beiden Streitbeilegungsmechanismen sowie die für die Praxis maßgeblichen Entscheidungsparameter der Rechtssuchenden dargestellt. Es folgt eine vergleichende Analyse der spezifischen Vorteile und Nachteile der beiden Streitbeilegungsformen. Der Beitrag schließt mit einem Ausblick auf die weitere Entwicklung des Streitbeilegungsstandorts Deutschland.

Neue Ideen aus alten Büchern: BGH findet pragmatische Lösung zum SammelklageInkasso im Kartellschadensersatz

Mit Urteil vom 12.5.2026 – KZR 6/24, BB 2026, 1746 Ls. hat der BGH eine Schadensersatzklage zum LKW-Kartell an das OLG München zurückverwiesen. Was auf den ersten Blick als bloße Fortsetzung kartellschadensersatzrechtlicher Judikatur erscheint, erweist sich bei genauerer Betrachtung als Grundlagenentscheidung mit Implikationen über das Kartellschadensersatzrecht hinaus, insbesondere hinsichtlich der Handhabung von Großverfahren. Der vorliegende Beitrag erläutert den Hintergrund (I.), die Entscheidung des BGH (II.) und ihre Übertragbarkeit auf andere Fallkonstellationen (III.) und schließt mit einem Fazit und Ausblick (IV.).

Mehr Umverteilung, weniger Illusionen: “Vermögensteuer Die Linke” auf dem kritischen Prüfstand

Der Beitrag bewertet die potenzielle Wiedererhebung der Vermögensteuer in Deutschland anhand von Verteilungswirkung, Aufkommensstabilität sowie Verwaltungs-, Verfassungs- und Föderalverträglichkeit und Designoptionen. Ergebnis: So wie sie die Partei “Die Linke” aktuell vorschlägt, wirkt die Belastung zwar progressiv, die Nettoeffekte sind jedoch verhaltenssensitiv und institutionell fragil. Die Vermögensteuer kann daher – wenn überhaupt – als lediglich “teilweise gerecht” bewertet werden: tragfähig nur bei moderaten Sätzen, klaren Freibeträgen, stetiger Evaluation und internationaler Flankierung.

Vermögensverwaltende Personengesellschaften und Transaktionen zwischen Gesellschafter und Gesellschaft – aktuelle Rechtsprechung und Gestaltungsmöglichkeiten

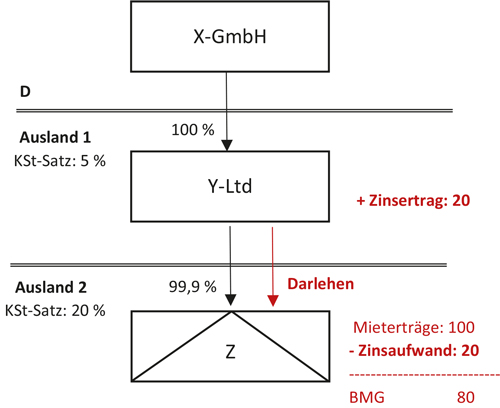
Schuldrechtliche Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft sind nach der Bruchteilsbetrachtung des § 39 Abs. 2 Nr. 2 AO für deutsche Ertragsteuerzwecke insoweit nicht anzuerkennen, als der leistende Gesellschafter an der vermögensverwaltenden Personengesellschaft beteiligt ist. Dies hat der BFH mit Urteil vom 27.11.2024 – I R 19/21 entschieden zur steuerrechtlichen Behandlung eines einer vermögensverwaltenden Personengesellschaft gewährten Gesellschafterdarlehens. In diesem Umfang führt das Darlehensverhältnis weder bei der vermögensverwaltenden Personengesellschaft zu abzugsfähigen Werbungskosten noch beim darlehensgebenden Gesellschafter zu Einnahmen. Mit der vorgenannten Entscheidung hat der BFH die steuerrechtliche Behandlung von schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft weitgehend konturiert. Der vorliegende Beitrag analysiert diese BFH-Entscheidung und bewertet sie. Weiterhin wird exemplarisch auf das steuerliche Gestaltungspotenzial der ertragsteuerlich unbeachtlichen schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft eingegangen. Insbesondere lässt sich dadurch die Hinzurechnungsbesteuerung nach § 7 ff. AStG vermeiden, wie der Beitrag zeigt.

DRSC Interpretation Nr. 5 zur Bilanzierung von ertragsteuerlichen Nebenleistungen nach IFRS: praxisbezogene Auslegungshilfe ohne maßgebliche Änderungen nach IFRS 18

Mit der am 26.4.2026 verabschiedeten DRSC Interpretation 5 (IFRS) “Bilanzierung von ertragsteuerlichen Nebenleistungen nach IFRS” hat das Deutsche Rechnungslegungs Standards Committee e. V. (DRSC) die bisherige DRSC Interpretation 4 (IFRS) zur Bilanzierung ertragsteuerlicher Nebenleistungen neu gefasst. Grund für die Neufassung war die Veröffentlichung von IFRS 18 im Jahr 2024, der IAS 1 ersetzt und u. a. neue Regelungen für die Struktur der Gewinn- und Verlustrechnung (GuV) vorsieht. Der nachfolgende Beitrag stellt die wesentlichen Änderungen in der Interpretation im Vergleich zu ihrer Vorgängerin dar, zeigt praktische Auswirkungen auf und würdigt die Änderungen kritisch.

Verbote religiöser Kleidung und Symbole am Arbeitsplatz – rien ne va plus?

Zu Beginn des Jahres gelangte abermals ein “Kopftuch-Fall” zum BAG, diesmal im Kontext der Bewerbung einer Frau islamischen Glaubens um eine Stelle an der Sicherheitskontrolle eines Flughafens. Die Erfurter Richter bestätigten dabei ihre seit Langem geltenden Grundsätze, dass Verbote religiöser Kleidungsstücke und Zeichen für Arbeitnehmer nur in begrenzten Ausnahmefällen beim Vorliegen einer konkreten Gefahr zulässig sind, also reaktiv und temporär. Präventive Verbote scheinen nach dieser Entscheidung nur noch in wenigen Berufen möglich zu sein.

M&A-Transaktionen nach gesetzlichem Gewährleistungsrecht

Der Beitrag erläutert die gesetzlichen Gewährleistungsrechte beim Unternehmenskauf und zeigt ihre praktische Bedeutung trotz häufiger vertraglicher Abbedingung auf. Er beschreibt die Unterschiede zwischen asset deal und share deal im Hinblick auf die gesetzlichen Gewährleistungsrechte, die daraus resultierenden Haftungsfragen und die einzelnen Rechte des Käufers gemäß §§ 437 ff. BGB. Zudem wird die Praktikabilität des gesetzlichen Systems kritisch analysiert und die Vorzüge von vertraglichen Regelungen herausgearbeitet. Gleichzeitig wird aufgezeigt, wann das gesetzliche Haftungsregime als Auffangmodell greift.

Strategische Verfahrensführung bei grenzüberschreitenden Verfahren

Ausgehend von den BEPS-Aktionsplänen der OECD und der Umsetzung in europäisches und nationales Recht haben sich die Möglichkeiten der Finanzverwaltungen zur grenzüberschreitenden Prüfungszusammenarbeit erheblich erweitert. Für betroffene Unternehmen ist ein fundiertes Verständnis der möglichen Verfahren und ihrer Wechselwirkungen von entscheidender Bedeutung. Die Reformen durch das Wachstumschancengesetz 2024 haben das Verfahrensregime in zentralen Punkten verändert und dabei die Rechte der Finanzverwaltungen tendenziell gestärkt. Für Steuerpflichtige erwächst daraus der Bedarf, die eigene Verteidigungsposition frühzeitig zu prüfen und Verfahrensrechte konsequent zu nutzen.