“Who are you?” fragten Ende der 70er Jahre The Who, und “Who are you?” fragen sich auch immer wieder die Arbeitsgerichte, wenn es um die Frage des Status eines Mitarbeiters geht. Der Rahmen ist längst geklärt: Arbeitnehmer ist, wer aufgrund eines privatrechtlichen Vertrags im Dienste eines anderen zur Leistung weisungsgebundener, fremdbestimmter Arbeit in persönlicher Abhängigkeit verpflichtet ist. …
Die Corona-Pandemie treibt den Strukturwandel voran. Mit Blick auf das Auslaufen des Kurzarbeitergelds im Jahr 2021 ist mit einer Anpassung der Personalstruktur, verbunden mit einer Vielzahl von Kündigungen zu rechnen. Damit geht ein erhöhtes Bedürfnis der Belegschaft betriebsratsloser Unternehmen zur zeitnahen Neugründung von Betriebsräten einher. Denn ohne Betriebsrat kann bei Betriebsänderung kein Sozialplan zum Ausgleich oder zur Abmilderung der wirtschaftlichen Folgen abgeschlossen werden. …
Die Fleischindustrie sorgt seit Jahren für Negativschlagzeilen. Trotz erklärter Selbstverpflichtung wurden die Missstände nicht abgestellt. Hubertus Heil erstellte darauf ein “Arbeitsschutzprogramm für die Fleischwirtschaft”. Zu dessen Umsetzung brachte er das Arbeitsschutzkontrollgesetz auf den Weg. Inzwischen ist das Gesetz in Kraft getreten. Der Beitrag gibt einen Überblick über die Rechtsänderungen im Bereich der Fleischwirtschaft.…
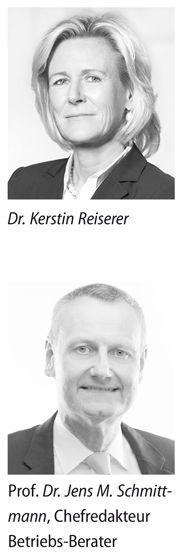
Wir begrüßen als weiteres Mitglied im Beirat des Ressorts Arbeitsrecht des Betriebs-Berater Frau Rechtsanwältin Dr. Kerstin Reiserer. Sie absolvierte zunächst ein Studium der Rechtswissenschaften an den Universitäten Regensburg und München, bevor sie bei Prof. Dr. Dieter Henrich promoviert wurde. Ihr beruflicher Werdegang führte sie zunächst in die Justiz. In den Jahren 1990 bis 1991 war sie Richterin beim Landgericht Mosbach, …
Neben verfahrensrechtlichen Problemen hat sich der BFH insbesondere mit der materiellrechtlichen Einordnung bei der Übertragung von Mitunternehmeranteilen auseinandergesetzt. Dabei geht es um die Möglichkeit einer gleichberechtigten Anwendbarkeit der Privilegierungsvorschriften nach § 6 Abs. 3 S. 1 Halbs. 1 EStG und § 6 Abs. 5 S. 3 EStG im Vergleich zu dem Spannungsverhältnis einer parallelen Anwendung von § 6 Abs.…
Die COVID-19-Pandemie hat große Teile der Welt unvorbereitet getroffen und gewaltige Verwerfungen in unserer globalisierten Wirtschaft verursacht, deren Bewältigung vermutlich noch Jahre dauern wird. Neben vielen anderen Positionen im Geschäftsbericht sind v. a. die Buchwerte bilanzierter Geschäfts- oder Firmenwerte (Goodwill) und anderer nicht-finanzieller Vermögenswerte stark unter Druck geraten. …
“Die Unternehmen in Deutschland, aber auch in vielen anderen Ländern der Welt, reagieren auf die Herausforderungen der Corona-Pandemie mit weitreichenden Restrukturierungen und einem grundsätzlich neu ausgerichteten People Management”, heißt es in der PM des Wirtschaftsprüfungs- und Beratungsunternehmens Deloitte vom 13.1.2021. Das sei das Ergebnis des aktuellen Human Capital Trend Reports, …
Verdeckte Schenkungen durch überproportionale Leistungen eines Gesellschafters in das Betriebsvermögen einer Personengesellschaft erhöhen den Wert des Betriebsvermögens und bewirken daher eine Bereicherung der übrigen Gesellschafter. Sie unterliegen daher bei diesen der Schenkungsteuer. Sie sind jedoch, soweit es sich hierbei nicht um eine Einbringung von betrieblichen Einheiten handelt, …
Der BFH bringt mit seinen Urteilen vom 22.1.2020 zur Auslegung des erbschaftsteuerlichen Begriffs des “jungen Verwaltungsvermögens” auf den ersten Blick die ersehnte Klärung des Auslegungsstreits, ob der Anwendungsbereich des § 13b Abs. 2 S. 3 ErbStG a. F. auf Einlagefälle zu beschränken ist oder nicht. Es fällt jedoch auf, dass die Entscheidung Ausführungen zu der verfassungsrechtlichen Betrachtung der Norm (Vereinbarkeit mit dem Gleichheitssatz?) vermissen lässt. …