RuW-online BB

Übertragung eines Gewerbebetriebes unter Nießbrauchsvorbehalt

Wird ein Betrieb oder Mitunternehmeranteil unter dem Vorbehalt des Unternehmensnießbrauchs eingebracht, scheitert die ertragsteuerneutrale Übertragung daran, dass der Nießbraucher den Gewerbebetrieb ohne Beteiligung des Erwerbers (Nießbrauchsbestellers) fortführt. Das gilt nach Ansicht des BFH sowohl für den aktiv geführten als auch für den verpachteten Betrieb. Der vorliegende Beitrag informiert über die Möglichkeiten der Gestaltung von Nießbrauchsvereinbarungen. Er befasst sich schwerpunktmäßig mit der Frage, ob eine gesetzliche Regelung zu digitalen Zugangsrechten, wie sie der Referentenentwurf eines Bundestariftreuegesetzes durch Einfügung eines § 8a TVG sowie durch Änderung des § 2 Abs. 2 BetrVG zunächst vorsah, rechtmäßig wäre.

Im Blickpunkt (Betriebswirtschaft)

Nach einer PM der KfW vom 10.1.2025 erwägen immer mehr Unternehmer in Deutschland, ihre Betriebe wegen fehlender Nachfolgelösungen zu schließen. Bis Ende des Jahres 2025 – so die PM weiter – hegen rund 231 000 Inhaber von mittelständischen Unternehmen, die bereits konkret ihren persönlichen Rückzug planen, Stilllegungspläne. Das seien 67 500 mehr als ein Jahr zuvor. Das seien Ergebnisse einer aktuellen Sonderauswertung im Rahmen des KfW-Mittelstandspanels, …

BB-Kommentar zu BFH, Urteil vom 19.09.2024, IV R 5/20

Das Urteil des IV. Senats gibt Wegweisungen zu den Voraussetzungen einer mitunternehmerischen Betriebsaufspaltung und zu Bilanzierungskonkurrenzen, die das Sonderbetriebsvermögen betreffen. Streitgegenständlich ist die Frage, welchem Sonderbetriebsvermögen GmbH-Geschäftsanteile zuzuordnen waren, die im Streitjahr 2014 veräußert wurden. Hierfür mitentscheidend waren Rechtsvorgänge aus den 1990er Jahren, …

BB-Kommentar zu BFH, Urteil vom 22.10.2024, VIII R 33/21

Das steuerliche Einlagekonto entspricht inhaltlich im Wesentlichen der Kapitalrücklage in der Handelsbilanz einer Körperschaft nach § 272 Abs. 2 HGB. Drei praxisrelevante Unterschiede sind hervorzuheben: Zum einen sind im steuerlichen Einlagekonto nicht nur offene Einlagen, sondern auch verdeckte Einlagen zu erfassen. Zum anderen kann eine Körperschaft beschließen, eine Auszahlung an ihre Anteilseigner aus der Kapitalrücklage vorzunehmen. …

Im Blickpunkt (Arbeitsrecht)

Der Bund will öffentliche Aufträge künftig nur noch an Firmen vergeben, die an Tarifverträge gebunden sind. Das sieht der Entwurf für ein Tariftreuegesetz (BT-Drs. 20/14345 vom 20.12.2024) vor, der das Ziel hat, die seit Jahren rückläufige Tarifbindung in deutschen Unternehmen wieder zu stärken (hib – heute im bundestag – Nr. 13/2025 vom 9.1.2025). Zwar seien mit dem Tarifautonomiestärkungsgesetz 2014 wichtige Maßnahmen zur Stabilisierung des Tarifvertragssystems ergriffen worden. …

(K)Ein Entgeltfortzahlungsanspruch bei symptomloser Corona-Infektion und Quarantäneanordnung?

Im April 2023 sind die letzten Corona-Schutzmaßnahmen ausgelaufen. Die Pandemie liegt nun seit über einem Jahr offiziell hinter uns. Einige Rechtsfragen, die in der Pandemie aufgekommen sind, sind jedoch weiterhin aktuell. Dazu gehört die Frage, welche Ansprüche Beschäftigten, die symptomlos mit dem SARS-CoV-2-Virus infiziert waren und einer staatlichen Absonderungsanordnung (Quarantäne) unterlagen, zustehen. Haben Arbeitnehmer in dieser Konstellation einen Anspruch gegen ihren Arbeitgeber auf Entgeltfortzahlung nach § 3 EFZG oder besteht ein Entschädigungsanspruch nach § 56 IfSG gegenüber dem Staat? Beim Bundesverwaltungsgericht ist derzeit unter dem Aktenzeichen 3 C 14.24 eine Revision im Hinblick auf die Ansprüche nach § 56 IfSG anhängig. Das Bundesarbeitsgericht (BAG) hat bereits am 20.3.2024 (5 AZR 235/23) über die Frage entschieden, ob und inwieweit Beschäftigte einen Anspruch auf Entgeltfortzahlung nach § 3 EFZG geltend machen können, die symptomlos mit dem SARS-CoV-2-Virus infiziert waren und einer staatlichen Absonderungsanordnung (Quarantäne) unterlagen. Das BAG hat der Klägerin einen Anspruch auf Entgeltfortzahlung gem. § 3 Abs. 1 S. 1 EFZG zuerkannt. Der nachfolgende Beitrag beleuchtet die Entscheidung des BAG kritisch.

BB-Kommentar zu BAG, Urteil vom 02.07.2024, 3 AZR 247/23

Wann dürfen Arbeitgeber und (Konzern-)Betriebsrat eine bestehende Versorgung für die Zukunft ablösen? Das Bundesarbeitsgericht unterwirft die Änderung von betrieblichen Versorgungssystemen mit dem sogenannten Drei-Stufen-Modell engen Vertrauensschutzgrenzen. Gerade im Hinblick auf noch nicht erdiente, zukünftige Zuwachsraten bestehen nach der Rechtsprechung keine eindeutig zu prüfenden Kriterien. …

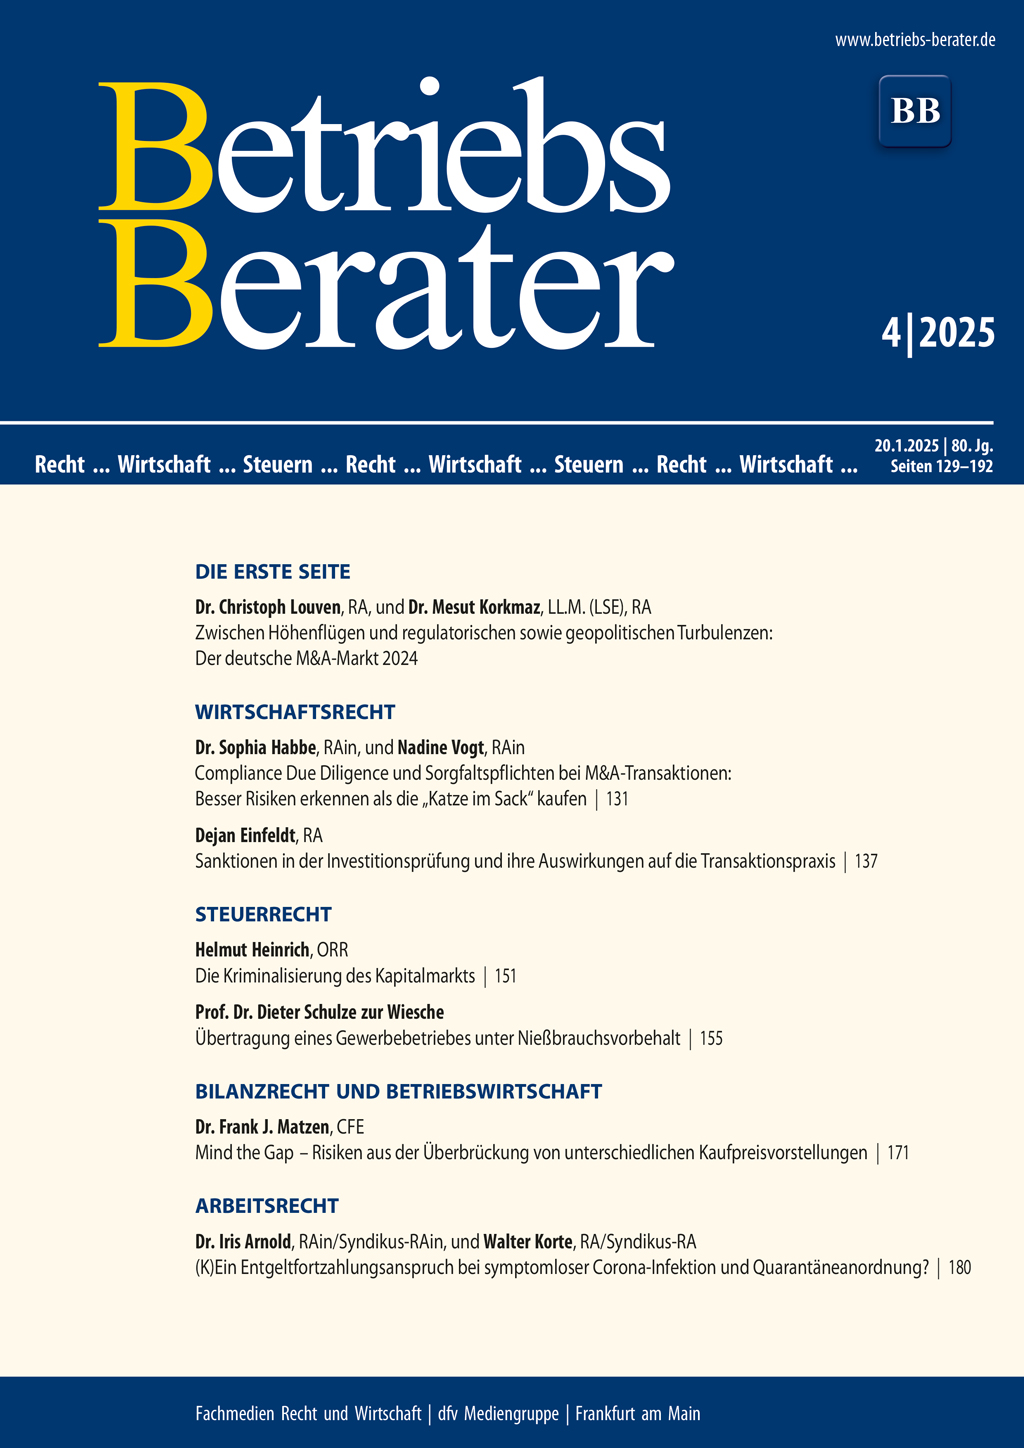
BB 2025, Heft 04 vom 20.01.2025

Louven/KorkmazZwischen Höhenflügen und regulatorischen sowie geopolitischen Turbulenzen: Der deutsche M&A-Markt 2024 I | Habbe/VogtCompliance Due Diligence und Sorgfaltspflichten bei M&A-Transaktionen: Besser Risiken erkennen als die “Katze im Sack” kaufen 131 | EinfeldtSanktionen in der Investitionsprüfung und ihre Auswirkungen auf die Transaktionspraxis 137 | BGHWiedereinsetzung, elektronischer Fristenkalender 143 | BGHAnnahme eines Bargeschäfts (hier: Mietzahlung nach Kündigung) 145 | HeinrichDie Kriminalisierung des Kapitalmarkts 151 | Schulze zur WiescheÜbertragung eines Gewerbebetriebes unter Nießbrauchsvorbehalt 155 | BFHErfordernis eines außergerichtlich gestellten Antrags auf Auskunftserteilung nach Art. 15 DSGVO 159 | BFHBegriff “Unternehmen in Schwierigkeiten” nach § 2a Abs. 2 Satz 1 StromStG 164 | MatzenMind the Gap – Risiken aus der Überbrückung von unterschiedlichen Kaufpreisvorstellungen 171 | BFHBetriebsaufspaltung und Bilanzierungskonkurrenz 176 | BFHSteuerliches Einlagekonto – offenbare Unrichtigkeit trotz fehlender Erkennbarkeit des zutreffenden Werts 177 | Arnold/Korte(K)Ein Entgeltfortzahlungsanspruch bei symptomloser Corona-Infektion und Quarantäneanordnung? 180 | BAGBetrAVG – Ablösung einer Konzernbetriebsvereinbarung – Dreistufenschema – sachlich-proportionale Gründe 184

Zwischen Höhenflügen und regulatorischen sowie geopolitischen Turbulenzen: Der deutsche M&A-Markt 2024

Der deutsche M&A-Markt befindet sich in einem gewissen Aufwärtstrend. Dies resultiert nicht nur aus einer gesteigerten Aktivität von Private Equity-Investoren, sondern auch von Strategen. Der große “Bounce Back” blieb jedoch aus. Regierungs- und geopolitische Krisen, ein schwieriges Zinsumfeld, erhebliche Differenzen bei Unternehmens-/Kaufpreisbewertungen, richtungsweisende Wahlen in wichtigen Jurisdiktionen sowie die Vielzahl regulatorischer Hürden bremsten auch 2024 den deutschen und globalen Markt.…