RuW-online BB

BB-Kommentar zu KG Berlin, Beschluss vom 06.03.2025, 2 UH 2/25

Der allgemeine Gerichtsstand einer juristischen Person richtet sich gemäß § 17 Abs. 1 S. 1 ZPO nach deren Sitz. Der Sitz in diesem Sinne bestimmt sich grundsätzlich nach dem Gesellschaftsvertrag und muss nicht mit dem tatsächlichen Verwaltungssitz übereinstimmen. Liegt der Satzungssitz in einer Gemeinde, die über mehrere Amtsgerichte verfügt, und ist er sonst nicht näher eingegrenzt, …

Im Blickpunkt (Steuerrecht)

Seit 75 Jahren ist der BFH, Oberster Gerichtshof des Bundes für Steuern und Zölle, die höchste Instanz der Finanzgerichtsbarkeit. Seine Gründung reicht auf den 1.10.1950 zurück. Seit dieser Zeit ist er eine Institution in der Bundesrepublik und Zeichen für die Unabhängigkeit der Finanzgerichtsbarkeit. Er sorgt dafür, dass das Steuerrecht in Deutschland einheitlich ausgelegt und angewendet wird. …

Neue Einblicke in die Einkommensteuerberechnung nach Formeltarif

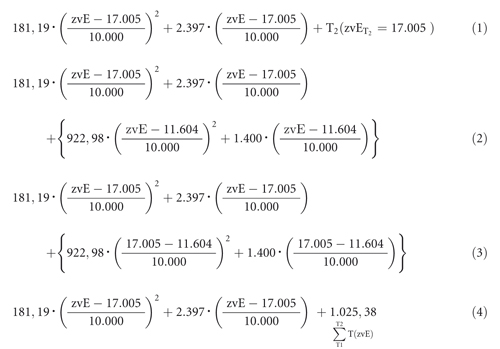
In dieser Studie nehme ich eine analytische Betrachtung der Einkommensteuerberechnung nach dem Formeltarif vor (§ 32a EStG). Die Studie trägt zu einem besseren Verständnis des Einkommensteuerformeltarifs und seiner Zusammenhänge bei. Ich zeige, dass jede Tarifformel zwei grundlegende Bestandteile enthält. Diese sind erstens die Aufsummierung der tariflichen Einkommensteuer für Teile des zu versteuernden Einkommens, die bereits den vorangehenden Tarifformeln unterlegen haben und der Einkommensteuer für Teile des zu versteuernden Einkommens, die in die relevante Tarifformel fallen. Als zweiter Bestandteil wird der Grundfreibetragsabzug in jeder Tarifformel in voller Höhe berücksichtigt. Schließlich weise ich nach, dass die Abzugsbeträge in der unteren und oberen Proportionalzone des Einkommensteuerformeltarifs (§ 32a Abs. 1 Nr. 4 und 5 EStG) jeweils aus einer mathematisch vereinfachten Berechnung der tariflichen Einkommensteuer resultieren und zudem den Grundfreibetragsabzug enthalten.

Der Geschäftsführer der GmbH als deren gleichzeitiger stiller Gesellschafter

Nach der Rechtsprechung des BFH kann die Geschäftsführertätigkeit eines GmbH-Geschäftsführers, der gleichzeitig stiller Gesellschafter der GmbH ist, seine Unternehmerinitiative als stiller Gesellschafter in starkem Maße prägen, mit der Folge, dass diese starke Prägung eine schwache Ausprägung des Unternehmerrisikos kompensieren kann. Sie führt daher im Regelfall zur Qualifizierung der stillen Beteiligung als Mitunternehmerschaft.

Im Blickpunkt (Betriebswirtschaft)

Inmitten einer Zäsur in der Weltpolitik und Unruhe an den Märkten plädiert der Präsident der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Mark Branson, gemäß einer PM der BaFin vom 7.5.2025 für Selbstbewusstsein und Zuversicht in Europa: “Wir können in Europa punkten, indem wir keine Abstriche an der Resilienz des Finanzsystems machen, Rechtssicherheit bieten und unabhängige Institutionen schätzen und schützen. …

Omnibus-Vorschläge und ihre Implikationen für die CSRD-Berichterstattung

>Ende Januar 2025 hat die Europäische Kommission ihren sog. Competitive Compass veröffentlicht, der das Ziel hat, die Wettbewerbsfähigkeit der europäischen Unternehmen zu stärken und insbesondere für eine regulatorische Entlastung der Unternehmen zu sorgen. In diesem Zuge wurden am 26.2.2025 die ersten Vorschläge der Europäischen Kommission (allgemein dazu s. Ruttloff/Burchert, BB 2025, 972 ff.) veröffentlicht. Die Vorschläge beinhalten geplante Änderungen an verschiedenen bestehenden EU-Richtlinien, die in zwei sog. “Omnibus”-Paketen zusammengefasst sind. Daneben wurde auch ein Entwurf eines Delegierten Rechtsakts zur Änderung der aktuellen Regelungen der EU-Taxonomie veröffentlicht. Der nachfolgende Beitrag greift die Vorschläge der Europäischen Kommission in Bezug auf die Änderungsvorschläge zur Corporate Sustainability Reporting Directive (CSRD) und der EU-Taxonomie auf und hat, neben einer zunächst inhaltlichen Darstellung, zum Ziel, die Auswirkungen der Vorschläge auf die Anwender und deren CSRD-Implementierungsprozesse aufzuzeigen und einzuordnen.

BB-Kommentar zu BFH, Urteil vom 27.11.2024, I R 21/22

Im § 8b Abs. 3 S. 4 ff. KStG ist für Zwecke der Körperschaftsteuer geregelt, dass Gewinnminderungen in Zusammenhang mit einer Darlehensforderung nicht bei der Ermittlung des Einkommens zu berücksichtigen sind, sofern der Darlehensgeber zu mehr als einem Viertel unmittelbar oder mittelbar am Grund- oder Stammkapital des Darlehensnehmers beteiligt ist oder war. Mit dieser Regelung will der Gesetzgeber Gestaltungen vermeiden, …

Im Blickpunkt (Arbeitsrecht)

Der Rechtsweg zu den Arbeitsgerichten ist für DFB-Schiedsrichter nicht eröffnet, hat das ArbG Bonn in einem anhängigen Klageverfahren entschieden und den Rechtsstreit an das Landgericht Frankfurt am Main verwiesen (PM Nr. 1/2025 vom 2.5.2025 zum Beschluss vom 12.2.2025 – 4 Ca 2061/24). Der 28-jährige Kläger erhob vor dem ArbG Bonn eine Klage gegen die Beklagte wegen Entschädigungs- und Schadensersatzansprüchen, …

Die Mitbestimmung bei Entgeltordnungen

Mit der Ausbreitung von globalen Matrixorganisationen und der sinkenden Tarifbindung sind betriebliche Entgeltordnungen in den Blickpunkt der Mitbestimmung nach § 87 Abs. 1 Nr. 10 BetrVG “bei Fragen der betrieblichen Lohngestaltung” gerückt. Neben dem Bestreben der Arbeitgeber, die Entgelte der Mitarbeitenden über Landesgrenzen hinweg vergleichbar zu gestalten, wird dies zukünftig von der Notwendigkeit geprägt sein, den Grundsatz des gleichen Entgelts für Männer und Frauen bei gleicher oder gleichwertiger Arbeit im Zuge der RL (EU) 2023/970 des Europäischen Parlaments und des Rates vom 10.5.2023 sicherzustellen. Der Beitrag erläutert den rechtlichen Rahmen und die Vorgehensweise bei der Einführung einer Entgeltordnung.

BB-Kommentar zu ArbG Köln, Urteil vom 13.12.2024, 19 Ga 86/24

Der Einsatz von Zeitarbeitnehmern im Arbeitskampf ist nach einer umfänglichen Anpassung von § 11 Abs. 5 AÜG mit Wirkung zum 1.4.2017 grundsätzlich verboten. Danach darf der Entleiher Zeitarbeitnehmer nicht tätig werden lassen, wenn sein Betrieb unmittelbar von einem Arbeitskampf betroffen ist. Die gesetzliche Regelung klingt nach ihrem Wortlaut eindeutig, dennoch sind in Zusammenhang mit dem Streikeinsatzverbot zahlreiche Fragen ungeklärt und umstritten. …