RuW-online BB

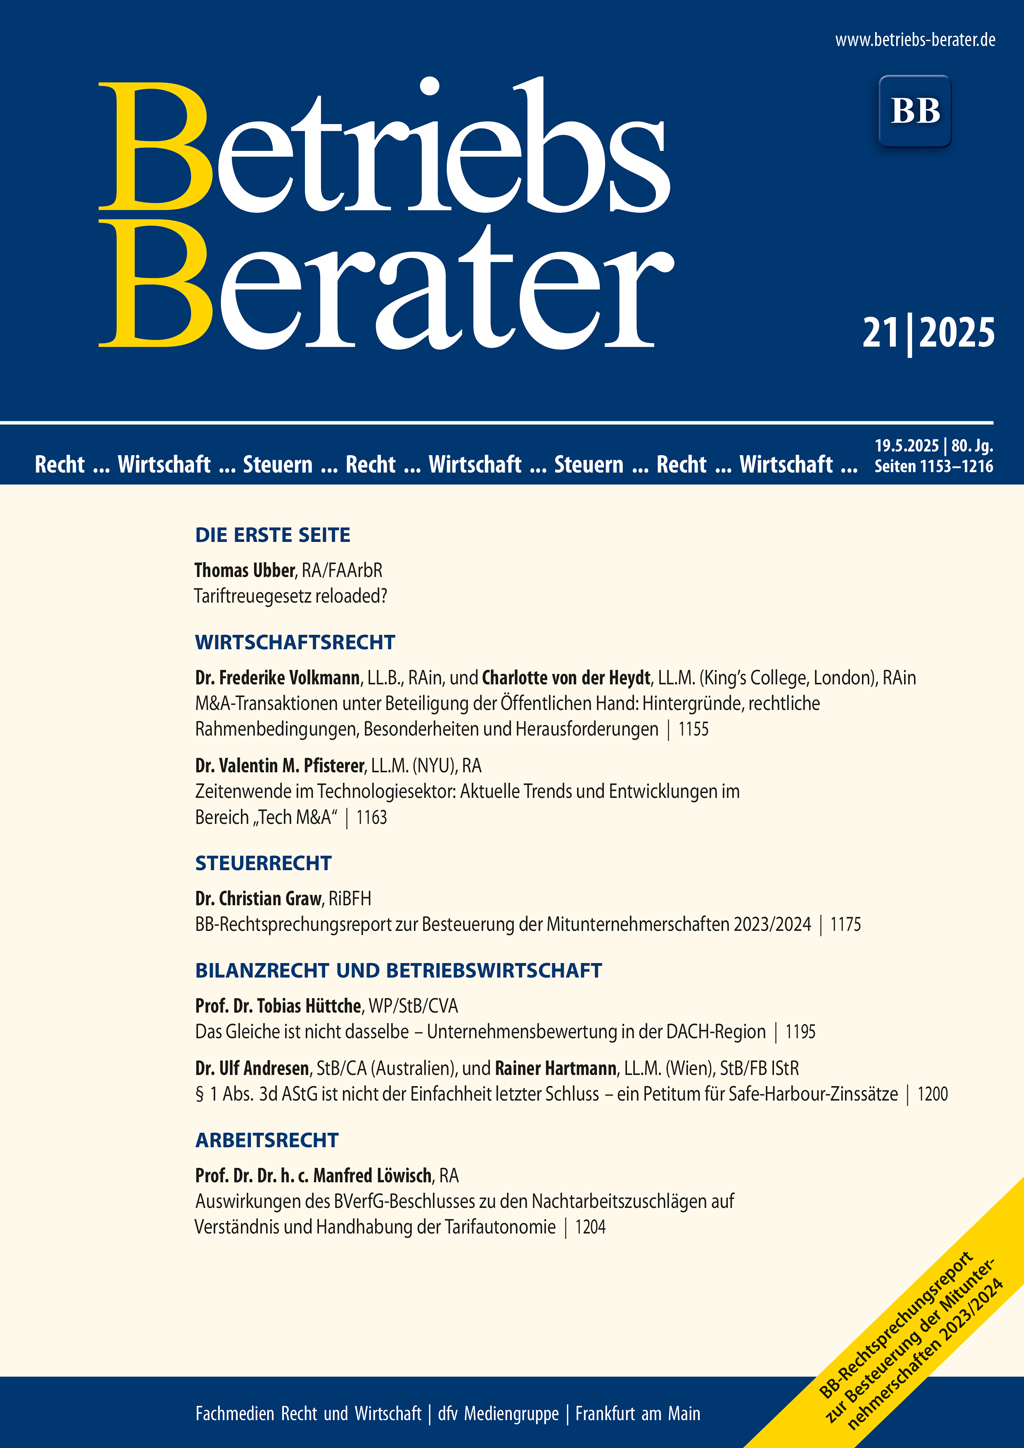
BB 2025, Heft 21 vom 19.05.2025

UbberTariftreuegesetz reloaded? I | Volkmann/von der HeydtM&A-Transaktionen unter Beteiligung der Öffentlichen Hand: Hintergründe, rechtliche Rahmenbedingungen, Besonderheiten und Herausforderungen 1155 | PfistererZeitenwende im Technologiesektor: Aktuelle Trends und Entwicklungen im Bereich “Tech M&A” 1163 | BGHAnforderungen an eine Widerrufsbelehrung in Neuwagenkaufverträgen mit Verbrauchern im Fernabsatz 1166 | BGHRechtsbeschwerde gegen Aussetzungsbeschluss 1172 | GrawBB-Rechtsprechungsreport zur Besteuerung der Mitunternehmerschaften 2023/2024 1175 | BFHAbkommensrechtliche Betriebsstätte eines Taxiunternehmens in den Räumen einer Taxifunkzentrale 1184 | BFHGeschäftsleitende Holding-Personengesellschaft als Organträgerin 1189 | BFHRevisionszulassung wegen greifbarer Gesetzeswidrigkeit 1192 | HüttcheDas Gleiche ist nicht dasselbe – Unternehmensbewertung in der DACH-Region 1195 | Andresen/Hartmann§ 1 Abs. 3d AStG ist nicht der Einfachheit letzter Schluss – ein Petitum für Safe-Harbour-Zinssätze 1200 | LöwischAuswirkungen des BVerfG-Beschlusses zu den Nachtarbeitszuschlägen auf Verständnis und Handhabung der Tarifautonomie 1204 | BAGAnnahmeverzugsvergütung – Leistungsfähigkeit – unterlassener Zwischenverdienst – Böswilligkeit 1209

Im Blickpunkt (Wirtschaftsrecht)

Als Unterrichtung (BT-Drs. 21/120) liegt der “Tätigkeitsbericht für den Datenschutz und die Informationsfreiheit” für das Jahr 2024 vor (vgl. hib – heute im bundestag Nr. 152 vom 12.5.2025, Inneres und Heimat). Darin dringt die Bundesbeauftragte für den Datenschutz und die Informationsfreiheit (BfDI), Louisa Specht-Riemenschneider, darauf, die sich aus der EU-Verordnung zur Festlegung harmonisierter Vorschriften für Künstliche Intelligenz (KI-VO) ergebende nationale KI-Aufsichtsstruktur möglichst zeitnah festzulegen und dabei die bei ihrer Behörde “vorhandene Expertise bestmöglich einzubeziehen”. …

M&A-Transaktionen unter Beteiligung der Öffentlichen Hand: Hintergründe, rechtliche Rahmenbedingungen, Besonderheiten und Herausforderungen

Transaktionen unter Beteiligung der Öffentlichen Hand, insbesondere des Bundes, sind verstärkt in den Fokus der Öffentlichkeit gerückt. Dies zeigt sich an der intensiven Berichterstattung, die diese Transaktionen begleitet und ihre teilweise herausragende politische, wirtschaftliche und gesellschaftliche Bedeutung unterstreicht. Transaktionen unter Beteiligung der Öffentlichen Hand erfolgen dabei vor dem Hintergrund von tiefgreifenden wirtschaftlichen Veränderungen, (geo-)politische Krisen und einem sich stetig verändernden strategischen Umfeld. Gleichzeitig ist derartigen Transaktionen ein fester rechtlicher Rahmen gesetzt, der sich in wesentlichen Punkten von den Rahmenbedingungen für M&A-Transaktionen unter Beteiligung privater Investoren unterscheidet und erheblichen Einfluss auf die Gestaltung und den Ablauf der Transaktion hat. Dieser Beitrag beleuchtet die Hintergründe, die gesetzlichen Grundlagen und rechtlichen Rahmenbedingungen sowie die Besonderheiten und Herausforderungen, die mit M&A-Transaktionen unter Beteiligung der Öffentlichen Hand einhergehen.

Zeitenwende im Technologiesektor: Aktuelle Trends und Entwicklungen im Bereich “Tech M&A”

“Zeitenwende im Technologiesektor” – der Beitrag beleuchtet aktuelle Trends und Entwicklungen bei M&A-Transaktionen im Technologiesektor mit einem besonderen Fokus auf Besonderheiten, die sich in Transaktionsverträgen in diesem Bereich etabliert haben. Im Zentrum stehen dabei der Umgang mit Wachstumsphantasien bei der Zielgesellschaft, die Sicherung von Technologie und Knowhow, die Incentivierung von Schlüsselpersonen und Knowhow-Trägern sowie die zielgenaue Verpflichtung der Gründer.

BB-Kommentar zu BGH, Beschluss vom 25.02.2025, VIII ZR 143/24

Von der Richtigkeit und Vollständigkeit einer Widerrufsbelehrung des Unternehmers hängt beim Vertragsschluss mit einem Verbraucher in erster Linie die Länge der gesetzlichen Widerrufsfrist ab, wenn ein außerhalb von Geschäftsräumen oder im Fernabsatz geschlossener Vertrag vorliegt (§ 356 Abs. 3 i. V. m. §§ 312b, 312c BGB). An die Stelle der “normalerweise” geltenden nur zweiwöchigen Widerrufsfrist (§ 355 Abs. …

Im Blickpunkt (Steuerrecht)

Die Bundessteuerberaterkammer (BStBK) hat die Berufsstatistik für das Kalenderjahr 2024 veröffentlicht. Danach zählten die Steuerberaterkammern zum 1.1.2025 in Deutschland 104 845 Mitglieder. Die Zahl der Mitglieder ist um 1 051 bzw. 1 % gesunken. Nach wie vor ist die Steuerberaterkammer mit 13 562 Berufsangehörigen die mitgliederstärkste Steuerberaterkammer. Auf dem 2. …

BB-Rechtsprechungsreport zur Besteuerung der Mitunternehmerschaften 2023/2024

Der nachfolgende Beitrag gibt einen Überblick über die wesentlichen Entscheidungen (des IV. Senats des Bundesfinanzhofs (BFH)) zur Besteuerung der Mitunternehmerschaften aus den Jahren 2023 und 2024. Dies betrifft die Übertragung von Wirtschaftsgütern zwischen Schwester-Personengesellschaften (I.), die Abfärbung nach § 15 Abs. 3 Nr. 1 EStG (II.), den Grundsatz der korrespondierenden Bilanzierung (III.), § 15a EStG (IV.), die Tonnagesteuer nach § 5a EStG (V.), das Umwandlungssteuerrecht (VI.), die Gewerbesteuer (VII.) sowie sonstiges “Case Law” zur Mitunternehmerbesteuerung (VIII.).

Im Blickpunkt (Betriebswirtschaft)

Gemäß einer PM der KfW vom 13.5.2025 verfügt ein überschaubarer Anteil der mittelständischen Unternehmen in Deutschland über Patente oder eingetragene Markenrechte. Insgesamt 9 % besäßen Markenrechte, lediglich 3 % Patente. Das seien 350 000 bzw. 100 000 Unternehmen. Da es teils Überschneidungen gebe, könnten insgesamt knapp 400 000 der insgesamt 3,84 Mio. mittelständischen Unternehmen auf Marken oder Patente zurückgreifen. …

Der Geschäftsführer der GmbH als deren gleichzeitiger stiller Gesellschafter

Nach der Rechtsprechung des BFH kann die Geschäftsführertätigkeit eines GmbH-Geschäftsführers, der gleichzeitig stiller Gesellschafter der GmbH ist, seine Unternehmerinitiative als stiller Gesellschafter in starkem Maße prägen, mit der Folge, dass diese starke Prägung eine schwache Ausprägung des Unternehmerrisikos kompensieren kann. Sie führt daher im Regelfall zur Qualifizierung der stillen Beteiligung als Mitunternehmerschaft.