RuW-online BB

BB-Kommentar zu EuGH, Urteil vom 13.02.2025, C-383/23

Der EuGH hat am 13.2.2025 ein Urteil in der Rechtssache C-383/23 (ILVA, hier zuvor abgedruckt) gefällt. Die Entscheidung hat weitreichende Folgen für die Festlegung von Bußgeldern nach der DSGVO. Danach ist zwar die Berechnung des Bußgeldrahmens auf Basis des kartellrechtlichen Unternehmensbegriffs zulässig. Beim maximalen Rahmen können Datenschutzbehörden den Umsatz der gesamten wirtschaftlichen Einheit berücksichtigen, …

BB-Kommentar zu KG Berlin, Beschluss vom 06.03.2025, 2 UH 2/25

Der allgemeine Gerichtsstand einer juristischen Person richtet sich gemäß § 17 Abs. 1 S. 1 ZPO nach deren Sitz. Der Sitz in diesem Sinne bestimmt sich grundsätzlich nach dem Gesellschaftsvertrag und muss nicht mit dem tatsächlichen Verwaltungssitz übereinstimmen. Liegt der Satzungssitz in einer Gemeinde, die über mehrere Amtsgerichte verfügt, und ist er sonst nicht näher eingegrenzt, …

Im Blickpunkt (Steuerrecht)

Seit 75 Jahren ist der BFH, Oberster Gerichtshof des Bundes für Steuern und Zölle, die höchste Instanz der Finanzgerichtsbarkeit. Seine Gründung reicht auf den 1.10.1950 zurück. Seit dieser Zeit ist er eine Institution in der Bundesrepublik und Zeichen für die Unabhängigkeit der Finanzgerichtsbarkeit. Er sorgt dafür, dass das Steuerrecht in Deutschland einheitlich ausgelegt und angewendet wird. …

Neue Einblicke in die Einkommensteuerberechnung nach Formeltarif

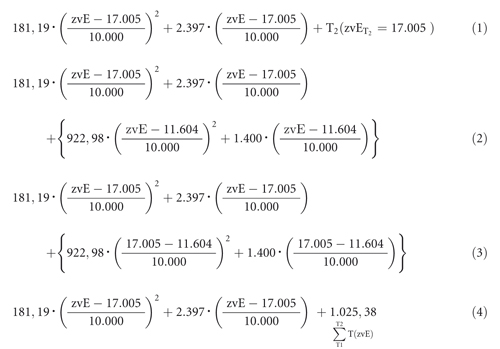
In dieser Studie nehme ich eine analytische Betrachtung der Einkommensteuerberechnung nach dem Formeltarif vor (§ 32a EStG). Die Studie trägt zu einem besseren Verständnis des Einkommensteuerformeltarifs und seiner Zusammenhänge bei. Ich zeige, dass jede Tarifformel zwei grundlegende Bestandteile enthält. Diese sind erstens die Aufsummierung der tariflichen Einkommensteuer für Teile des zu versteuernden Einkommens, die bereits den vorangehenden Tarifformeln unterlegen haben und der Einkommensteuer für Teile des zu versteuernden Einkommens, die in die relevante Tarifformel fallen. Als zweiter Bestandteil wird der Grundfreibetragsabzug in jeder Tarifformel in voller Höhe berücksichtigt. Schließlich weise ich nach, dass die Abzugsbeträge in der unteren und oberen Proportionalzone des Einkommensteuerformeltarifs (§ 32a Abs. 1 Nr. 4 und 5 EStG) jeweils aus einer mathematisch vereinfachten Berechnung der tariflichen Einkommensteuer resultieren und zudem den Grundfreibetragsabzug enthalten.

Im Blickpunkt (Steuerrecht)

Das Bundeszentralamt für Steuern (BZSt) kaufte ausweislich von verschiedenen Presseberichten vom 11.6.2021 eine CD mit steuerlich relevanten Sachverhalten. Die Sachverhalte hatten allesamt einen Bezug zum Emirat Dubai. Zuvor kauften nur die Bundesländer Daten-CDs an. Am 10.2.2021 bestätigte der damalige Finanzminister Olaf Scholz den Kauf. Nach den damaligen Erkenntnissen sollte die CD Informationen über Vermögenswerte liefern, …

“Social Impact Investing” im Lichte des Immobilienwirtschafts- und Immobiliensteuerrechts

Der Artikel beleuchtet die wachsende Bedeutung von Social Impact Investing im Immobilienwirtschafts- und Immobiliensteuerrecht. Er beschreibt, wie Investitionen neben finanziellen Renditen auch positive soziale und ökologische Wirkungen erzielen können. Der Artikel geht auf die Definition und die Schritte des Impact Investing ein und erläutert die steuerlichen Anreize und Regelungen, die Investoren dazu ermutigen sollen, soziale Wirkungsziele zu berücksichtigen. Zudem werden Beispiele für Social Impact Investing in der Immobilienwirtschaft und die damit verbundenen steuerrechtlichen Aspekte dargestellt.

Im Blickpunkt (Betriebswirtschaft)

Gemäß einer PM der KfW vom 25.4.2025 verwenden die Beschäftigten der rund 3,8 Mio. mittelständischen Unternehmen in Deutschland im Durchschnitt rund 7 % ihrer Arbeitszeit für bürokratische Prozesse. Das entspreche durchschnittlich 32 Stunden im Monat pro Unternehmen – oder 1,5 Mrd. Arbeitsstunden im Jahr. Das seien Ergebnisse des repräsentativen KfW-Mittelstandspanels. …

Restriktionen aus dem EU Data Act für die Erlösrealisation von As-a-Service-Anbietern nach IFRS

Mit dem am 22.12.2023 im EU-Amtsblatt veröffentlichten EU Data Act ergeben sich zusätzliche Anforderungen an die vertragliche Ausgestaltung von Datenverarbeitungsdienstleistungen, die in der Cloud angeboten werden, also As-a-Service-Verträge. Durch ein Verbot von vertraglichen, aber auch technischen Hürden soll den Kunden ein Wechsel des Anbieters von As-a-Service-Leistungen erleichtert, der Markt somit effektiv(er) reguliert werden. Im nachfolgenden Beitrag werden der Anwendungsbereich des EU Data Act für As-a-Service-Leistungen dargestellt und die Auswirkungen für die Umsatzrealisation nach IFRS aufgezeigt.

BB-Kommentar zu FG Schleswig-Holstein, Urteil vom 10.07.2024, 2 K 14/23

Die Bildung, Übertragung und Auflösung einer Rücklage nach § 6b Abs. 3 EStG erfolgt bei Mitunternehmerschaften gesellschafterbezogen. Die Mitunternehmer können vom Wahlrecht der Regelung in ihren steuerlichen Ergänzungsbilanzen unterschiedlichen Gebrauch machen. Ein Mitunternehmer kann seinen Anteil an der Rücklage auch auf die Anschaffungs- und Herstellungskosten eines Wirtschaftsguts in seinem Einzel- oder Sonderbetriebsvermögen oder auf seinen ideellen Anteil an Wirtschaftsgütern einer anderen Mitunternehmerschaft übertragen. …

Im Blickpunkt (Arbeitsrecht)

Ist ein Arbeitsverhältnis auf zwölf Monate befristet, kann eine Probezeit von vier Monaten unangemessen lang und damit unwirksam sein, so eine Pressemitteilung der Arbeitsgemeinschaft (AG) Arbeitsrecht des Deutschen Anwaltvereins (DAV) vom 23.4.2025, ArbR Nr. 3/2025 unter Verweis auf ein Urteil des LAG Berlin-Brandenburg vom 2.7.2024 –19 Sa 1150/23 (Revision beim BAG anhängig unter dem Aktenzeichen 2 AZR 160/24). …