
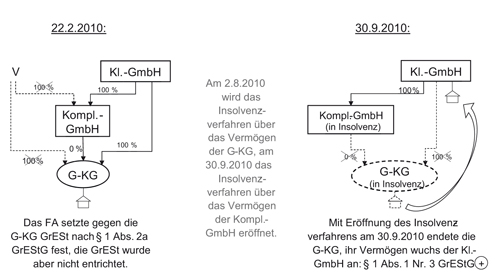
BB-Kommentar zu BFH, Urteil vom 25.08.2020, II R 23/18
Gestritten wurde über die Reichweite der teleologischen Reduktion von § 6 Abs. 4 S. 1 GrEStG.
Gestritten wurde über die Reichweite der teleologischen Reduktion von § 6 Abs. 4 S. 1 GrEStG.

Die Aufarbeitung des Wirecard-Skandals hat das Personal-Karussell an mehreren Stellen in Schwung gebracht: Am 27.1.2021 hat die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) einen Mitarbeiter der Wertpapieraufsicht, der am 17.6.2020 strukturierte Produkte mit dem Basiswert Wirecard AG verkauft hatte, wegen des Verdachts des Insiderhandels bei der Staatsanwaltschaft Stuttgart angezeigt. …
Die Bilanz eines Kaufmanns weist Vermögen zu Anschaffungskosten aus, vermindert um Abschreibungen. Wertsteigerungen werden nicht in der Bilanz ausgewiesen. Sie bilden stille Reserven. Erst der Verkauf des Vermögensgegenstands realisiert die stille Reserve als Gewinn, regelmäßig steuerpflichtig. Das erschwert die Entscheidung für manche wirtschaftlich sinnvollen Strukturmaßnahmen, …

Geht es nach der Bundesregierung, soll die betriebliche Altersversorgung als zweite Säule die Rente der Bevölkerung stützen. Besonders alarmierend ist daher eine jüngst veröffentlichte Studie von Aon in Kooperation mit der Universität Ulm, aus der sich ergab, dass vor allem in der Gruppe der Geringverdiener mehr als ein Viertel der Beschäftigten nichts von den Angeboten des Arbeitgebers zur bAV weiß (Aon, …
Das Betriebliche Eingliederungsmanagement (BEM) ist eine präventive Aufgabe des Arbeitgebers. Die gesetzliche Grundlage dafür findet sich in § 167 Abs. 2 SGB IX. Das BEM soll einer Gefährdung des Arbeitsverhältnisses aus gesundheitlichen Gründen möglichst frühzeitig vorbeugen, so die Gesetzesbegründung. Weiter soll das BEM dazu führen, dass die Arbeitsunfähigkeit überwunden werden kann. …

Am 22.1.2021 wurde – lange erwartet – der Referentenentwurf der 17. Verordnung zur Änderung der Außenwirtschaftsverordnung des BMWi vorgelegt. Für Dr. Franz-Josef Schöne und Jens Uhlendorf, beide Partner bei Hogan Lovells International LLP in Düsseldorf, ein willkommenes Thema im Rahmen ihres Vortrags zu den Hot Legal M&A Topics, über die sie am 26.1.2021 im Verlauf der vom Betriebs-Berater veranstalteten M&A-Konferenz 2021 – coronabedingt in diesem Jahr als Online-Veranstaltung mit 145 Teilnehmern – referierten. …
Der Zahlungsdienstleister des Zahlers (Klägerin) erhielt per Fax einen gefälschten Zahlungsauftrag, den er “weisungsgemäß” auf Grund des Prinzips der formalen Auftragsstrenge ausführte. Die Finanzbuchhalterin hatte das Fax unterzeichnet; die “Unterschrift” des Geschäftsführers war jedoch nur elektronisch erzeugt. Eine Belastungsbuchung auf dem Zahlungskonto des Zahlers war die praktische Konsequenz; die Fälschung war von der Bank nicht zu erkennen.…

In dieser Woche ließ (wieder) einmal eine Meldung aus München aus dem Bundesfinanzhof aufhorchen. Bereits im Blickpunkt BB 2020, 2517, berichteten wir über die Besetzungskapriolen um das Präsidium, welches bisher noch nicht ernannt wurde. Die Gründe hierfür entstammten dem politischen Betrieb. Wer allerdings geglaubt hat, dass dies nicht mehr zu toppen sei, wird nun eines Besseren belehrt. …
Als Voraussetzung des Vorsteuerabzugs ist die Unternehmereigenschaft (§ 2 Abs. 1 UStG) bei Holdinggesellschaften ein Thema, das in Außenprüfungen häufig von den Finanzämtern aufgegriffen wird. Die Unternehmereigenschaft ist gegeben, wenn die Holding in die Verwaltung ihrer Tochtergesellschaften eingreift und hierbei steuerbare Lieferungen oder sonstige Leistungen gegen Entgelt ausführt. …
“Sparrings-Partner auf Augenhöhe, Berater bei strategischen Entscheidungen, aber auch Kontrolleur der Geschäftsführung: Beiräte gehören mittlerweile zum Standard guter Führung von Familienunternehmen sowie dem Mittelstand und haben sich als zentrales Governance-Instrument fest etabliert”, heißt es in der PM des Wirtschaftsprüfungs- und Beratungsunternehmens PwC vom 21.…