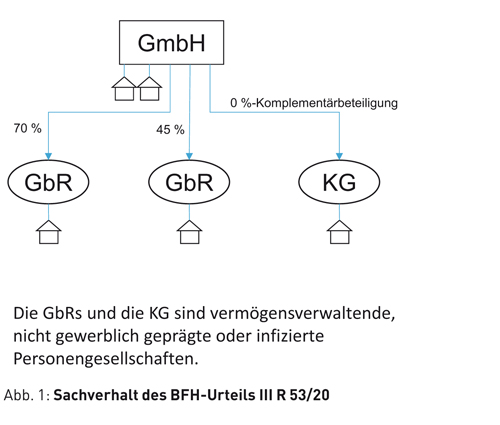
StB-Kommentar zu BFH, Urteil vom 20.04.2023, III R 53/20
Gestritten wurde um die Berechtigung einer grundbesitzenden GmbH, die zudem Beteiligungen an vermögensverwaltenden Grundstücks-GbRs und eine 0 %ige Komplementärbeteiligung an einer vermögensverwaltenden Grundstücks-KG hielt, die sog. erweiterte Kürzung i. S. v. § 9 Nr. 1 S. 2 GewStG in Anspruch zu nehmen. Für die Übernahme der unbeschränkten Haftung in der vermögensveraltenden Grundstücks-KG erhielt die GmbH eine “Haftungsvergütung” bzw. …