insight

Steuerpolitik der Regierung Merz – eine Zwischenbilanz

Lars Klingbeil (SPD) ist seit dem 6.5.2025 Bundesfinanzminister und Vizekanzler in der schwarz-roten Koalition unter Kanzler Friedrich Merz. Die steuerrechtlichen Maßnahmen und Pläne seit Amtsantritt bis Anfang August 2026 lassen sich in bereits eingeleitete und beschlossene Vorhaben unterteilen.

BB-Rechtsprechungsreport zum Vertriebsrecht 2025 – Teil I

Auch im Berichtszeitraum 2025 blieb die Behandlung von Dauerschuldverhältnissen im Rahmen der Ausgleichsberechnung ein Thema. Die Nachwehen der GVO-Novellierung 2022 führten zu weiteren Publikationen. Die “Klassiker” Provisionen und Informationsrechte zogen, wie immer, zahlreiche Entscheidungen und Publikationen nach sich. Teil II des Beitrags erscheint im nächsten Heft 38/2026.

BB-Rechtsprechungsreport zu Einkünften aus der Veräußerung von Anteilen an Kapitalgesellschaften, Vermietung und Verpachtung sowie aus privaten Veräußerungsgeschäften 2025

Der Beitrag fasst die maßgeblichen, aus jüngerer Zeit ergangenen Entscheidungen des BFH zu den Einkünften aus der Veräußerung von Anteilen an Kapitalgesellschaften (§ 17 EStG), Vermietung und Verpachtung (§ 21 EStG) und zu den privaten Veräußerungsgeschäften (§ 22 Nr. 2, § 23 Abs. 1 EStG) zusammen. Nahezu alle Entscheidungen stammen aus der Feder des IX. Senats, der u. a. für Streitfragen zu den vorgenannten Rechtsgebieten zuständig ist und dem der Verfasser als Mitglied angehört. Einer Darstellung der jeweiligen Sachverhalte folgen die Zusammenfassung der wesentlichen Rechtssätze sowie weiterführende Hinweise für die Praxis.

Aktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten

Gemäß Art. 13 Abs. 1 S. 1 und 2 VO (EU) Nr. 537/2014 haben Prüfungsgesellschaften, die gesetzlich vorgeschriebene Abschlussprüfungen bei Unternehmen von öffentlichem Interesse durchführen, jährlich spätestens vier Monate nach Ende des Geschäftsjahres auf ihren Websites einen Transparenzbericht zu veröffentlichen. Zudem veröffentlicht die Wirtschaftsprüferkammer (WPK) eine Übersicht dieser Berichte auf ihrer Website. In Fortsetzung der von Köhler/Ratzinger-Sakel seit 2009 jährlich im Betriebs-Berater veröffentlichten Prüfungsmarktstrukturanalysen (zuletzt BB 2025, 2219 ff.) zeigen die Autorinnen unter Verwendung der Transparenzberichte der Jahre 2024 und 2025 aktuelle Entwicklungen auf dem WP-Markt auf.

Lästige Interneteinträge

Arbeitnehmende und Arbeitgeber trennen sich einvernehmlich oder streitig. Das kommt vor. Mit Beendigung des Arbeitsverhältnisses endet die organisatorische Verbindung zwischen Arbeitgeber und Arbeitnehmer. In der Realität digitaler Berufsprofile ist dies häufig anders: Ehemalige Arbeitnehmer “schmücken” ihre Berufsprofile in sozialen Netzwerken – auf LinkedIn, Xing oder ähnlichen Karrierenetzwerken – nicht selten monatelang oder gar jahrelang mit einem angeblich noch bestehenden Arbeitsverhältnis – und lassen sich mitunter noch zum fünf- oder zehnjährigen “Firmenjubiläum” gratulieren. Vor diesem Hintergrund stellt sich die Frage, welche rechtlichen Möglichkeiten dem Arbeitgeber zur Verfügung stehen, um die Beendigung der virtuellen Unternehmenszugehörigkeit durchzusetzen sowie welche vertraglichen Vorkehrungen einer derartigen Problematik präventiv begegnen können.


Nationaler Aktionsplan zur Förderung von Tarifverhandlungen – viel Wind um nichts?

Den Vorgaben der EU-Mindestlohn-Richtlinie (Richtlinie (EU) 2022/2041) entsprechend hat das Bundeskabinett am 22.7.2026 den “Nationalen Aktionsplan zur Förderung von Tarifverhandlungen” verabschiedet. Ziel des Aktionsplans ist es, eine Steigerung der tarifvertraglichen Abdeckung in Deutschland zu erzielen, also die Zahl der Arbeitsverhältnisse, für die ein Tarifvertrag gilt, …

Streitbeilegung im Wandel: Commercial Courts als Alternative zur Schiedsgerichtsbarkeit?

Mit dem Inkrafttreten des Justizstandort-Stärkungsgesetzes (“JusStaStG”) am 1.4.2025 (BGBl. 2024 I Nr. 302) hat Deutschland einen wichtigen Schritt zur Aufwertung der staatlichen Zivilgerichtsbarkeit gemacht. Die Einführung der Commercial Courts wirft für die Praxis die Frage auf, wie sich das Verhältnis des neuen Gerichtstyps zur Schiedsgerichtsbarkeit als etabliertem Streitbeilegungsmechanismus für bedeutende Wirtschaftsstreitigkeiten künftig gestalten wird. Der vorliegende Beitrag untersucht dieses Verhältnis mit dem Betrachtungsschwerpunkt der Post-M&A Streitigkeiten. Hierzu werden zunächst die rechtspolitischen Hintergründe des Wettbewerbs der beiden Streitbeilegungsmechanismen sowie die für die Praxis maßgeblichen Entscheidungsparameter der Rechtssuchenden dargestellt. Es folgt eine vergleichende Analyse der spezifischen Vorteile und Nachteile der beiden Streitbeilegungsformen. Der Beitrag schließt mit einem Ausblick auf die weitere Entwicklung des Streitbeilegungsstandorts Deutschland.

Neue Ideen aus alten Büchern: BGH findet pragmatische Lösung zum SammelklageInkasso im Kartellschadensersatz

Mit Urteil vom 12.5.2026 – KZR 6/24, BB 2026, 1746 Ls. hat der BGH eine Schadensersatzklage zum LKW-Kartell an das OLG München zurückverwiesen. Was auf den ersten Blick als bloße Fortsetzung kartellschadensersatzrechtlicher Judikatur erscheint, erweist sich bei genauerer Betrachtung als Grundlagenentscheidung mit Implikationen über das Kartellschadensersatzrecht hinaus, insbesondere hinsichtlich der Handhabung von Großverfahren. Der vorliegende Beitrag erläutert den Hintergrund (I.), die Entscheidung des BGH (II.) und ihre Übertragbarkeit auf andere Fallkonstellationen (III.) und schließt mit einem Fazit und Ausblick (IV.).

Mehr Umverteilung, weniger Illusionen: “Vermögensteuer Die Linke” auf dem kritischen Prüfstand

Der Beitrag bewertet die potenzielle Wiedererhebung der Vermögensteuer in Deutschland anhand von Verteilungswirkung, Aufkommensstabilität sowie Verwaltungs-, Verfassungs- und Föderalverträglichkeit und Designoptionen. Ergebnis: So wie sie die Partei “Die Linke” aktuell vorschlägt, wirkt die Belastung zwar progressiv, die Nettoeffekte sind jedoch verhaltenssensitiv und institutionell fragil. Die Vermögensteuer kann daher – wenn überhaupt – als lediglich “teilweise gerecht” bewertet werden: tragfähig nur bei moderaten Sätzen, klaren Freibeträgen, stetiger Evaluation und internationaler Flankierung.

Vermögensverwaltende Personengesellschaften und Transaktionen zwischen Gesellschafter und Gesellschaft – aktuelle Rechtsprechung und Gestaltungsmöglichkeiten

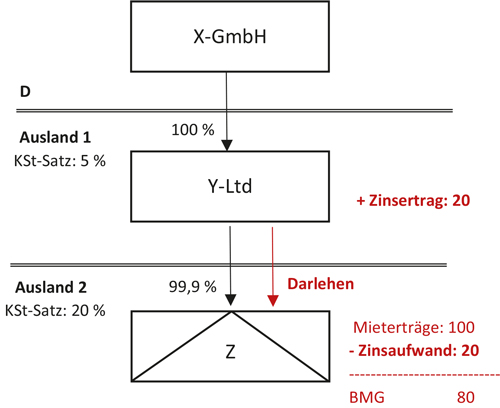
Schuldrechtliche Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft sind nach der Bruchteilsbetrachtung des § 39 Abs. 2 Nr. 2 AO für deutsche Ertragsteuerzwecke insoweit nicht anzuerkennen, als der leistende Gesellschafter an der vermögensverwaltenden Personengesellschaft beteiligt ist. Dies hat der BFH mit Urteil vom 27.11.2024 – I R 19/21 entschieden zur steuerrechtlichen Behandlung eines einer vermögensverwaltenden Personengesellschaft gewährten Gesellschafterdarlehens. In diesem Umfang führt das Darlehensverhältnis weder bei der vermögensverwaltenden Personengesellschaft zu abzugsfähigen Werbungskosten noch beim darlehensgebenden Gesellschafter zu Einnahmen. Mit der vorgenannten Entscheidung hat der BFH die steuerrechtliche Behandlung von schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft weitgehend konturiert. Der vorliegende Beitrag analysiert diese BFH-Entscheidung und bewertet sie. Weiterhin wird exemplarisch auf das steuerliche Gestaltungspotenzial der ertragsteuerlich unbeachtlichen schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft eingegangen. Insbesondere lässt sich dadurch die Hinzurechnungsbesteuerung nach § 7 ff. AStG vermeiden, wie der Beitrag zeigt.