
Beitrag (StB)

Mitarbeiterbeteiligung im Mittelstand – ein unauflösbarer Konflikt?!

Als die primären Zielsetzungen eines mittelständischen Unternehmers können im Regelfall die Wahrung seiner Entscheidungsautonomie sowie die Absicherung seines unternehmerischen Werkes für die Zukunft angesehen werden. Die Umsetzung dieser Zielsetzungen versucht er, selbst dann zu erreichen, wenn damit der Verzicht auf lukrative Investitionsprojekte verbunden ist. Hieran zeigt sich ein grundlegend anderes Entscheidungsverhalten des mittelständischen Unternehmers im Vergleich zu einem angestellten Manager wie er beispielsweise in (börsennotierten) Großkonzernen zu finden ist. Doch ebenso wie Großkonzerne sehen sich mittelständische Unternehmen gewaltigen Herausforderungen gegenüber. Neben der voranschreitenden Transformation der Wirtschaft zu mehr Nachhaltigkeit betrifft dies vor allem fehlende unternehmerische Nachfolgeregelungen sowie ein zunehmender Bedarf an Fachpersonal. Für die beiden letztgenannten Problemfelder könnten Beteiligungen der Belegschaft am Kapital des Unternehmens einen Lösungsweg darstellen. So könnte durch den Verkauf von Unternehmensanteilen oder auch des gesamten Unternehmens an hierfür geeignete Mitarbeiter (Management- bzw. Employee-Buy-Out) eine Nachfolgeregelung geschaffen werden. Auch eine erhöhte Bindung von Fachpersonal an das Arbeit gebende Unternehmen könnte durch eine Kapitalbeteiligung der Mitarbeiter zusätzlich zum Arbeitsvertrag erreicht werden. An dieser Stelle befindet sich der Unternehmer jedoch in einer Konfliktsituation. Denn für die Aufrechterhaltung der Wettbewerbsfähigkeit kann er unter Umständen dazu gezwungen sein, eigene Entscheidungsautonomie durch eine Kapitalbeteiligung der Arbeitnehmer an diese abzugeben. Eine Lösung könnte sich hier durch den Einsatz von Beteiligungsformen ergeben, die zu keinen zusätzlichen Entscheidungsrechten der beteiligten Mitarbeiter führen. In diesem Fall ist von mezzaninen Kapitalformen, allen voran die stille Beteiligung und das Genussrecht, die Rede.
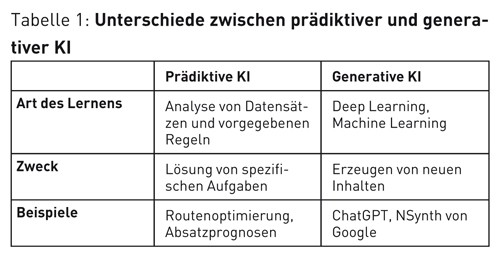
Einsatz und Nutzen der Künstlichen Intelligenz in der Steuerberatung

Die fortschreitende Digitalisierung hat auch die Steuerberatung stark verändert. KI spielt eine immer größere Rolle bei der Automatisierung von Aufgaben, der Verbesserung von Datenanalysen und der Unterstützung von Entscheidungsprozessen. Sie ermöglicht eine stärkere Fokussierung auf individuelle, strategisch ausgerichtete Beratung, während Routineaufgaben automatisiert werden. Gleichzeitig wirft der Einsatz von KI in der Steuerberatung viele Fragen auf, insbesondere im Hinblick auf Datenschutz und Haftung. Langfristig wird die erfolgreiche Integration von KI ein entscheidender Wettbewerbsfaktor in der Branche sein. Der vorliegende Beitrag stellt die Ergebnisse einer Befragung von Steuerberatern in NRW zum Thema KI vor. Gegenstand der Untersuchung ist der aktuelle Stand des Einsatzes von KI in der Steuerberatung. Die Ergebnisse liefern neue und zum Teil überraschende Erkenntnisse für die zukünftige Entwicklung und Nutzung von KI.

Fairness im Fokus: Balanceakt zwischen KI-Effizienz und Gleichbehandlung in der Finanzverwaltung

Ziel des folgenden Beitrags ist es, die Diskriminierungsforschung im Bereich Risikomanagementsysteme (RMS) um den zukünftigen Einsatz von Künstlicher Intelligenz (KI) zu erweitern, denn in der Finanzverwaltung ist dieser als äußerst wahrscheinlich einzustufen. Für die bisherige Funktionsweise von RMS wurde die Gefahr der Diskriminierung bereits bemängelt und eine stärkere Kontrolle gefordert. Mit dem Einsatz von KI ergeben sich weitere Potentiale der Diskriminierung wie beispielsweise Stellvertreterdiskriminierung. Besonders kritisch ist dies zu betrachten, da in der Finanzverwaltung relevante Daten wie Geschlecht, Herkunft, Religion und Behinderung verfügbar sind, obwohl diese nicht in die Besteuerung einfließen sollten. Der Beitrag zeigt zudem Handlungsmöglichkeiten zur Vermeidung der geschilderten Diskriminierung.

InvStG: Basiszinssatz zur Berechnung der Vorabpauschale für das Jahr 2025

Das Bundesministerium der Finanzen (“BMF”) hat mit Verbändeschreiben vom 10.1.2025 (vgl. BMF, 10.1.2025 – IV C 1 – S 1980/00230/009/002, BStBl. I 2025, 273) den Basiszins zur Berechnung der Vorabpauschale gemäß § 18 Abs. 4 InvStG für 2025 bekannt gegeben (konkret zum 2.1.2025). Der für die Vorabpauschale maßgebliche Basiszins durch die Deutsche Bundesbank ist mit 2,53 % nach 2,29 % im Vorjahr 2024 (vgl. BMF, 5.1.2024 – IV C 1 – S 1980-1/19/10038 :008, BStBl. I 2024, 154) bekannt gegeben worden. Im Ergebnis kommt es zum steuerlichen Zufluss von Investmenterträgen in Form der Vorabpauschale (§ 16 Abs. 1 Nr. 2 InvStG) auf Anlegerebene bei Anlagen in Investmentfonds, d. h. konkret zeitlich für das Kalenderjahr 2025 am 2.1.2026), falls bei Investmentfonds mit positiver Wertentwicklung keine hinreichenden Ausschüttungen im Laufe des Jahres 2025 vorgenommen wurden.

Die EU-Digitalsteuer – kommt sie doch?

Kaum zu glauben, aber die schon totgeglaubte EU-Digitalsteuer könnte doch wieder Realität werden, war sie doch eher still und heimlich von der politischen Bühne abgetreten. Ausgerechnet der 47. amerikanische Präsident Donald Trump hat durch die von ihm ausgelöste Zollpolitik erheblich dazu beigetragen. Er stellt bei dem Handelsbilanzsaldo zwischen den USA und Europa auf den Güterhandel ab. …

Ertragsteuerrecht: Zum Dividendenkürzungsbetrag i. S. d. § 20 Mindeststeuergesetz

Mit dem Mindeststeuergesetz (MinStG) soll ein Mindestbesteuerungsniveau i. H. v. 15 % für die weltweit erzielten Gewinne einer Unternehmensgruppe sichergestellt werden. Im Zentrum der Überprüfung des Besteuerungsniveaus steht die Ermittlung des effektiven Steuersatzes, der sich aus dem Verhältnis von angepassten erfassten Steuern zu Mindeststeuer-Gewinn bestimmt. Der Mindeststeuer-Gewinn knüpft an den handelsrechtlichen Jahresüberschuss an und wird in einer steuerlichen Überleitungsrechnung an die steuerliche Bemessungsgrundlage angenähert. Eine dieser Korrekturvorschriften im Zuge der Überleitungsrechnung ist der sog. Dividendenkürzungsbetrag. Im folgenden Beitrag soll der Dividendenkürzungsbetrag im Hinblick auf dessen Notwendigkeit sowie das Begriffsverständnis untersucht und mit der körperschaftsteuerlichen Regelung verglichen werden.

Steuerverfahrensrecht: Update: Entwicklungen bei der Auskunftserteilung durch die Finanzverwaltung gegenüber Steuerpflichtigen unter besonderer Berücksichtigung der DSGVO

Mit der VERORDNUNG (EU) 2016/679 DES EUROPÄISCHEN PARLAMENTS UND DES RATES vom 27.4.2016 zum Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten, zum freien Datenverkehr und zur Aufhebung der Richtlinie 95/46/EG (Datenschutz-Grundverordnung – DSGVO) hat die Europäische Union konstatiert, dass der Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten ein Grundrecht sei. Die DSGVO soll zur Vollendung eines Raums der Freiheit, der Sicherheit und des Rechts und einer Wirtschaftsunion, zum wirtschaftlichen und sozialen Fortschritt, zur Stärkung und zum Zusammenwachsen der Volkswirtschaften innerhalb des Binnenmarkts sowie zum Wohlergehen natürlicher Personen beitragen (DSGVO, Erwägungsgrund 2 Satz 2). Im Zuge der Umsetzung der DSGVO wurden in der Abgabenordnung (AO) umfangreiche Änderungen vorgenommen, insbesondere die Rechte der betroffenen Person (§§ 32a ff. AO) sowie die Datenschutzaufsicht (§§ 32g ff. AO) eingeführt. Der nachstehende Beitrag knüpft an die Veröffentlichung des Verfassers “Besonderheiten der Auskunftserteilung durch die Finanzverwaltung gegenüber Steuerpflichtigen unter besonderer Berücksichtigung der DSGVO” (StB 2022, 335 ff.) an und stellt die aktuellen Entwicklungen dar.

Die Entwicklung der Staatsausgaben 2024 im Vergleich zu 1989

In den Sondierungsgesprächen zur Bildung einer Regierung haben sich CDU/CSU und SPD auf Milliardenschulden verständigt. Die Kritik reicht von Unverständnis bis Wählerbetrug, weil in dem Vorgehen ein Verstoß gegen die Schuldenbremse gesehen wird, da das Grundgesetz geändert werden muss. Begründet werden die Schulden für Verteidigung mit den “geoökonomischen und sicherheitspolitischen Spannungen in der internationalen Politik.…

Die Safe-Harbour-Regelung für vereinfachte Berechnungen im Mindeststeuergesetz

Mit dem Mindeststeuergesetz (MinStG) soll ein Mindestbesteuerungsniveau i. H. v. 15 % für die weltweit erzielten Gewinne einer Unternehmensgruppe sichergestellt werden. Das Regelungswerk stellt dabei ein vollkommen neuartiges Besteuerungskonzept dar, dessen Funktionsweise sehr komplex ist. Zur Abmilderung des Befolgungsaufwands sieht das MinStG daher diverse Vereinfachungsregelungen (Safe Harbours) vor. Eine dieser Vereinfachungsregelungen ist die Safe-Harbour-Regelung für vereinfachte Berechnung. Dabei handelt es sich um eine permanente Vereinfachungsregelung, die zurzeit für unwesentliche Geschäftseinheiten relevant ist. Deren derzeitige Anforderungen und Funktionsweise soll im folgenden Beitrag untersucht werden.

Die Gewinnrealisierung durch Steuerentstrickung gem. § 16 Abs. 3a EStG beim Wirtschaftsgut Namensrecht – am Fallbeispiel einer Auswanderung eines Influencers

Die Thematik der Gewinnrealisierung durch Steuerentstrickung im deutschen Ertragsteuerrecht spielt nicht nur bei materiellen Wirtschaftsgütern, sondern auch bei immateriellen Wirtschaftsgütern eine wichtige Rolle. Seit der BFH den kommerzialisierbaren Teil des Namensrechts einer natürlichen Person (kurz: Namensrecht) als immaterielles Wirtschaftsgut eingestuft hat, besteht ein zusätzliches Risiko der Steuerentstrickung. Denn das Namensrecht dürfte in den meisten Fällen bilanziell nicht aktiviert worden sein und aufgrund dessen besteht die Gefahr, dass dieses bei einer Auswanderung eines Influencers (bzw. einer prominenten Person mit gewerblichen Einkünften) steuerlich unbeachtet bleibt. Der Geschäftszweig der Influencer ist zwar jung, jedoch ist dieser seit einigen Jahren verstärkt in den Fokus der Finanzverwaltung geraten – beispielsweise bei der Überprüfung der Abzugsfähigkeit der Betriebsausgaben. Im Vergleich hierzu ist bisher die Frage, welche steuerlichen Auswirkungen eine Auswanderung eines Influencers haben kann, weitgehendst unbeachtet geblieben. Sollte sich dies künftig ändern, hätte dies enorme Folgen, da eine Auswanderung eines Influencern mit gewerblichen Einkünften eine Gewinnrealisierung durch Steuerentstrickung gem. § 16 Abs. 3a EStG auslösen kann und im Namensrecht erhebliche stille Reserven schlummern dürften. Die Entdeckung der Steuerentstrickung des Namensrechts dürfte regelmäßig zu erheblichen Steuernachzahlungen führen.
