RuW-online

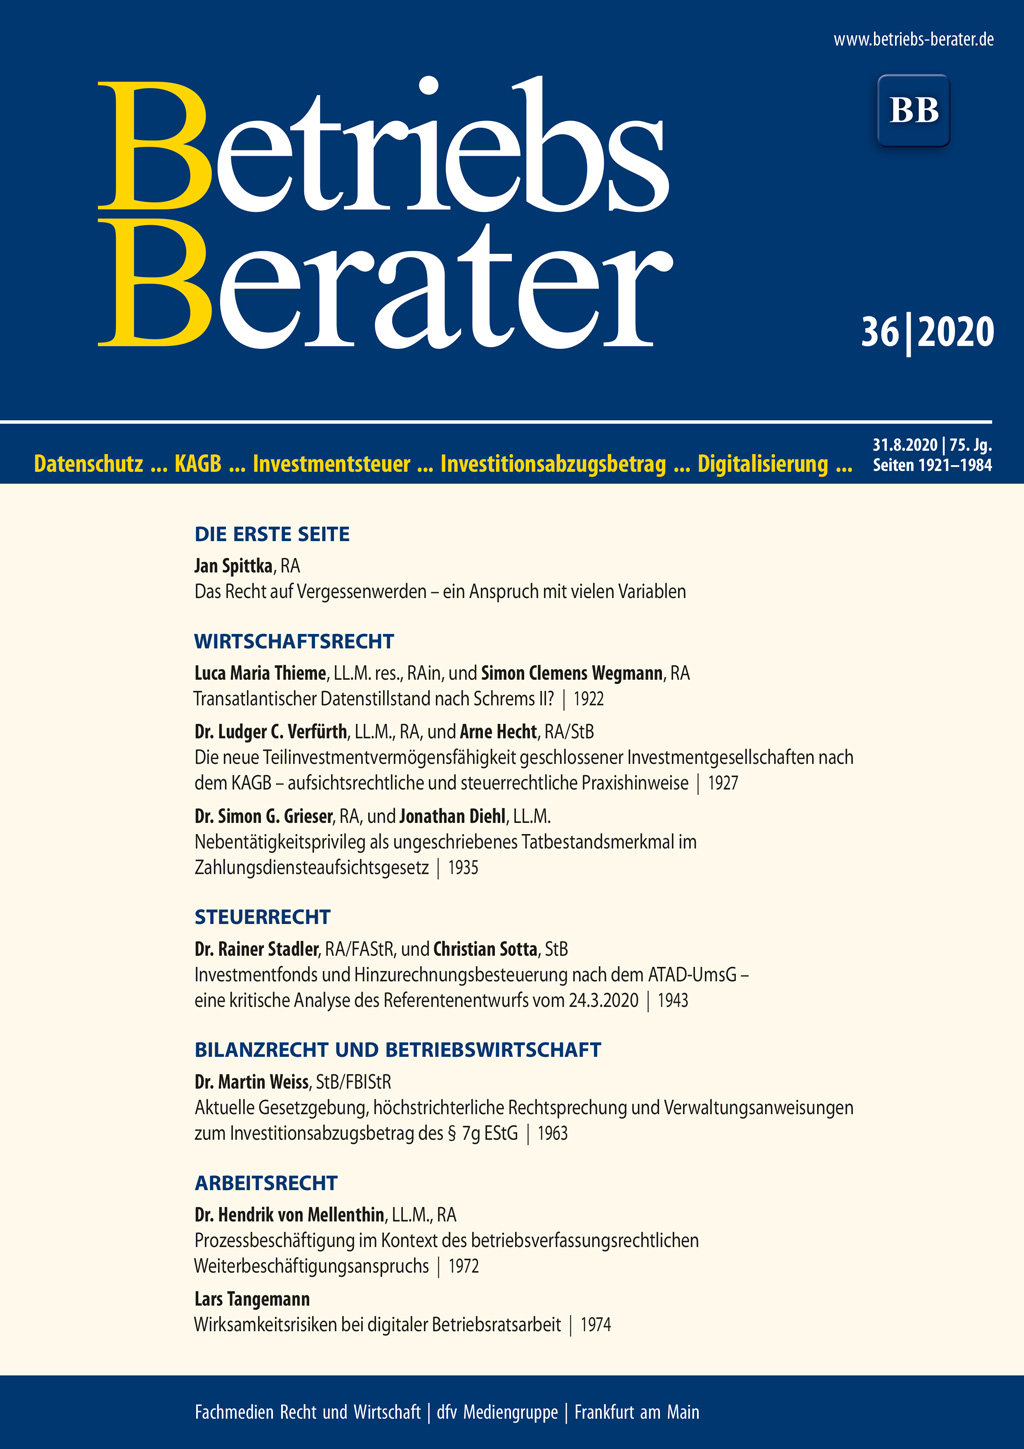
BB 2020, Heft 36 vom 31.08.2020

SpittkaDas Recht auf Vergessenwerden – ein Anspruch mit vielen Variablen I | Thieme/WegmannTransatlantischer Datenstillstand nach Schrems II? 1922 | Verfürth/HechtDie neue Teilinvestmentvermögensfähigkeit geschlossener Investmentgesellschaften nach dem KAGB – aufsichtsrechtliche und steuerrechtliche Praxishinweise 1927 | Grieser/DiehlNebentätigkeitsprivileg als ungeschriebenes Tatbestandsmerkmal im Zahlungsdiensteaufsichtsgesetz 1935 | OLG DüsseldorfGmbH-Handelsregisteranmeldung – zur Versicherung der Geschäftsführer über die Einlageleistung 1939 | Stadler/SottaInvestmentfonds und Hinzurechnungsbesteuerung nach dem ATAD-UmsG – eine kritische Analyse des Referentenentwurfs vom 24.3.2020 1943 | BFHKeine Versagung des Vorsteuerabzugs bei fehlendem Nachweis eines Steuerbetrugs; kein Vertrauensschutz bei sorgfaltswidriger Nichtabfrage der USt-IdNr. 1952 | BFHKeine doppelte Berücksichtigung von lediglich einmal getragenem Aufwand des Steuerpflichtigen 1959 | WeissAktuelle Gesetzgebung, höchstrichterliche Rechtsprechung und Verwaltungsanweisungen zum Investitionsabzugsbetrag des § 7g EStG 1963 | BFHKeine Anerkennung interner Darlehen zwischen Trägerkörperschaft und BgA zur Refinanzierung wesentlicher Betriebsgrundlagen 1968 | von MellenthinProzessbeschäftigung im Kontext des betriebsverfassungsrechtlichen Weiterbeschäftigungsanspruchs 1972 | TangemannWirksamkeitsrisiken bei digitaler Betriebsratsarbeit 1974 | BAGZur Doppelfunktion der Entschädigung nach § 15 Abs. 2 AGG 1981

Das Recht auf Vergessenwerden – ein Anspruch mit vielen Variablen

Das Internet vergisst nicht. Wenn dieser Allgemeinplatz auf das Paradigma des Datenschutzrechts, nämlich die “Befugnis des Einzelnen, grundsätzlich selbst über die Preisgabe und Verwendung seiner persönlichen Daten zu bestimmen” (BVerfG, 15.12.1983 – 1 BvR 209/83 u. a., NJW 1984, 419, 421) trifft, ist der Konflikt vorprogrammiert. Seit der EuGH 2014 das “Recht auf Vergessenwerden” als spezifischen Anspruch auf Löschung personenbezogener Daten im Onlinekontext anerkannt (EuGH, …

Im Blickpunkt (Wirtschaftsrecht)

Der Koalitionsausschuss von Union und SPD hat sich am 25.8.2020 auf weitere Maßnahmen zur Bekämpfung der Corona-Krise geeinigt. Nicht nur Kurzarbeitergeld und Überbrückungshilfen für Unternehmen sollen verlängert werden, sondern auch die Lockerungen im Insolvenzrecht. Die Regelung über die Aussetzung der Insolvenzantragspflicht für pandemiebedingt überschuldete Firmen soll demnach bis Ende des Jahres weiter gelten. …

Transatlantischer Datenstillstand nach Schrems II?

Zum zweiten Mal in fünf Jahren führt ein Urteil des Gerichtshofs der Europäischen Union (EuGH) dazu, dass der transatlantische Datenverkehr kräftig ins Wanken gerät. Deutlich kurzlebiger als sein Vorgänger “Safe Harbour” hat der EU-US Privacy Shield mit der Entscheidung des EuGH vom 16.7.2020 (Rs. C-311/18) nach gerade einmal vier Jahren sein vorzeitiges Ende gefunden. …

Die neue Teilinvestmentvermögensfähigkeit geschlossener Investmentgesellschaften nach dem KAGB – aufsichtsrechtliche und steuerrechtliche Praxishinweise

Eher unbemerkt und versteckt hat der Gesetzgeber mit dem “Gesetz zur Einführung von Sondervorschriften für die Sanierung und Abwicklung von zentralen Gegenparteien und zur Anpassung des Wertpapierhandelsgesetzes an die Unterrichtungs- und Nachweispflichten nach den Artikeln 4a und 10 der Verordnung (EU) Nr. 648/2012” vom 19.3.2020 wichtige Erweiterungen für geschlossene Investmentgesellschaften in das Kapitalanlagegesetzbuch (KAGB) aufgenommen. …

Nebentätigkeitsprivileg als ungeschriebenes Tatbestandsmerkmal im Zahlungsdiensteaufsichtsgesetz

FinTech-Unternehmen und solche außerhalb des klassischen Finanzsektors sind in das Blickfeld aufsichtsrechtlicher Erlaubnispflichten nach dem Zahlungsdiensteaufsichtsgesetz (ZAG) gerückt, denn diese bieten neben erlaubnisfreien Geschäftsmodellen auch (Online-)Zahlungsdienste an, die als erlaubnispflichtiges Finanztransfergeschäft (§ 1 Abs. 1 S. 2 Nr. 6 ZAG) qualifiziert werden könnten. …

BB-Kommentar zu OLG Düsseldorf, Beschluss vom 19.02.2020, 3 Wx 21/20

Bei der Neugründung einer GmbH müssen die Geschäftsführer in der Handelsregisteranmeldung die Versicherung abgeben, dass die gesetzlich vorgesehenen Leistungen “auf die Geschäftsanteile bewirkt sind” und sich der Gegenstand der Leistungen endgültig in der freien Verfügung der Geschäftsführer befindet (§ 8 Abs. 2 S. 1 GmbHG). Nach der gesetzlichen Regelung darf bei einer Bargründung die Handelsregisteranmeldung erst erfolgen, …

Im Blickpunkt (Steuerrecht)

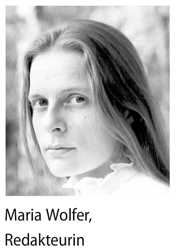
Am 31.8.2020 gibt es in der Redaktion des Ressorts Steuerrecht beim Betriebsberater eine Zäsur: - Frau Maria Wolfer tritt in den Ruhestand und verlässt somit die Redaktion. Die Würdigung ihres Schaffens wurde an dieser Stelle im Heft 15–16 des BB, anlässlich ihres Jubiläums, bereits vorgenommen. Uns bleibt nur die Feststellung, dass Maria Wolfer der Redaktion sehr fehlen wird. …

Investmentfonds und Hinzurechnungsbesteuerung nach dem ATAD-UmsG – eine kritische Analyse des Referentenentwurfs vom 24.3.2020

Das BMF hat am 24.3.2020 einen überarbeiteten Entwurf zur Umsetzung der ATAD in nationales Recht veröffentlicht. Wesentlicher Bestandteil dieses Entwurfs ist die Reform des AStG in Bezug auf die Hinzurechnungsbesteuerung. Insbesondere im Bereich der kollektiven Kapitalanlage mittels Investmentfonds spielte die Hinzurechnungsbesteuerung bisher nur eine marginale Rolle. Dies soll sich zukünftig grundlegend ändern. …

Im Blickpunkt (Betriebswirtschaft)

“Bei institutionellen Investoren steigt das Bewusstsein für Maßnahmen gegen Investitionsrisiken im Zusammenhang mit dem Klimawandel.” Dies, so eine PM der international tätigen Beratungsgesellschaft Mercer vom 26.8.2020, sei das Ergebnis einer aktuellen Mercer-Studie zur Asset Allokation in Europa: 54 % der befragten Investoren berücksichtigten aktiv die Auswirkungen solcher Risiken bei der Allokation ihrer Kapitalanlagen, …