RuW-online

Wirksamkeitsrisiken bei digitaler Betriebsratsarbeit

Damit die Gremien der Betriebsverfassung auch in der Pandemie handlungsfähig bleiben, ermöglicht § 129 BetrVG vorübergehend die audiovisuelle Durchführung von Gremiensitzungen. Mit der Neuregelung soll Rechtssicherheit geschaffen werden – es gibt aber auch Risiken.
BB 2020, Heft 36 vom 31.08.2020

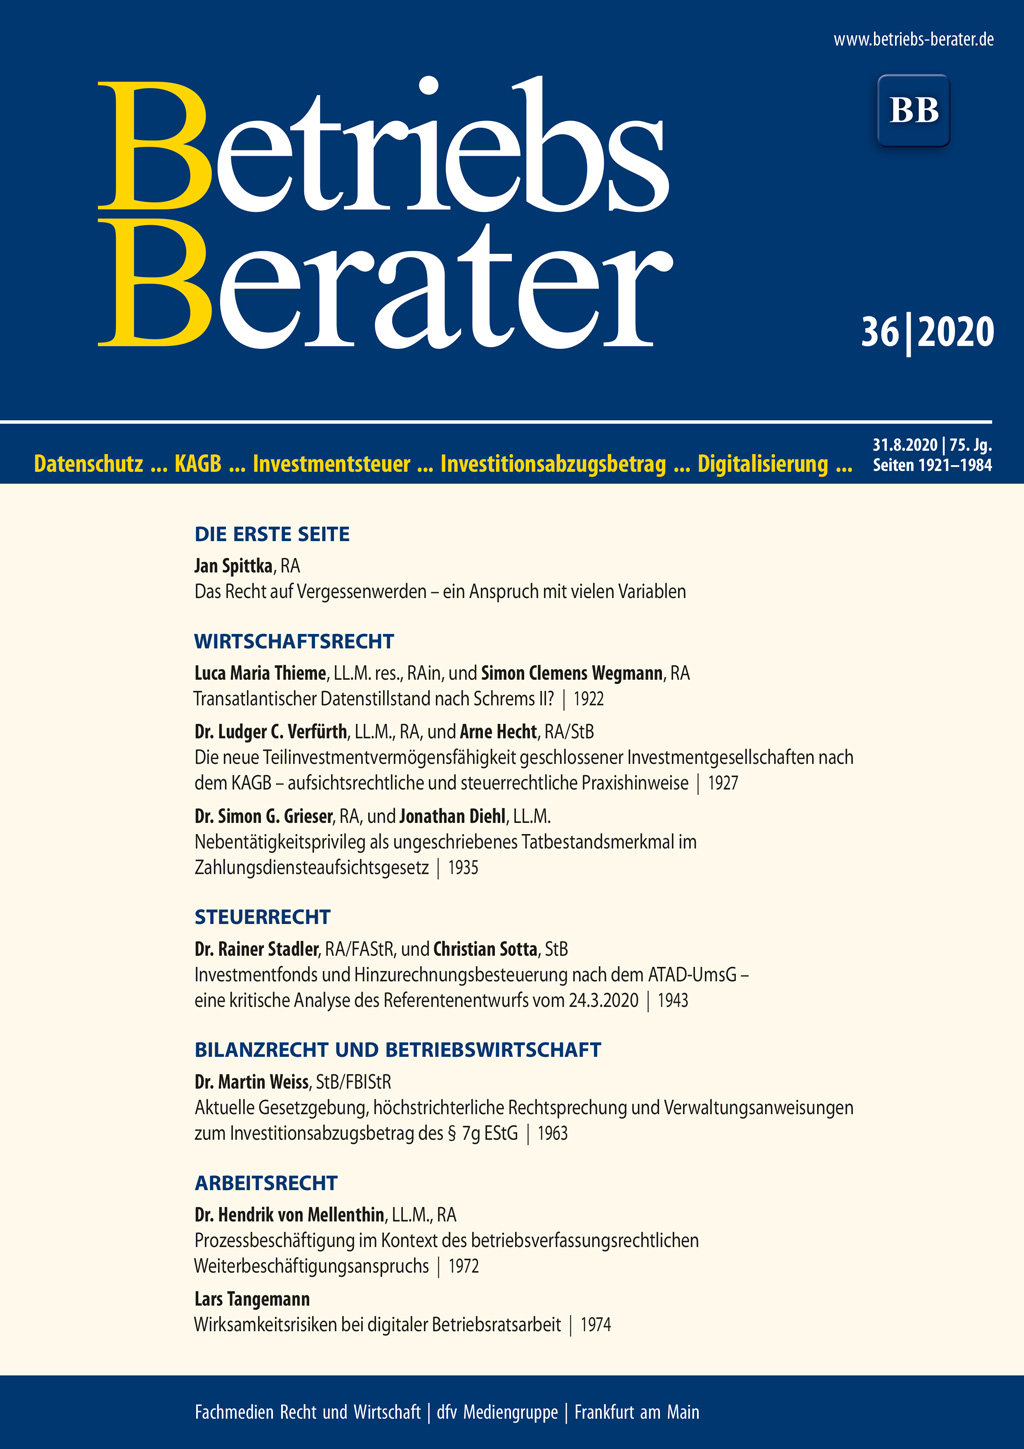
SpittkaDas Recht auf Vergessenwerden – ein Anspruch mit vielen Variablen I | Thieme/WegmannTransatlantischer Datenstillstand nach Schrems II? 1922 | Verfürth/HechtDie neue Teilinvestmentvermögensfähigkeit geschlossener Investmentgesellschaften nach dem KAGB – aufsichtsrechtliche und steuerrechtliche Praxishinweise 1927 | Grieser/DiehlNebentätigkeitsprivileg als ungeschriebenes Tatbestandsmerkmal im Zahlungsdiensteaufsichtsgesetz 1935 | OLG DüsseldorfGmbH-Handelsregisteranmeldung – zur Versicherung der Geschäftsführer über die Einlageleistung 1939 | Stadler/SottaInvestmentfonds und Hinzurechnungsbesteuerung nach dem ATAD-UmsG – eine kritische Analyse des Referentenentwurfs vom 24.3.2020 1943 | BFHKeine Versagung des Vorsteuerabzugs bei fehlendem Nachweis eines Steuerbetrugs; kein Vertrauensschutz bei sorgfaltswidriger Nichtabfrage der USt-IdNr. 1952 | BFHKeine doppelte Berücksichtigung von lediglich einmal getragenem Aufwand des Steuerpflichtigen 1959 | WeissAktuelle Gesetzgebung, höchstrichterliche Rechtsprechung und Verwaltungsanweisungen zum Investitionsabzugsbetrag des § 7g EStG 1963 | BFHKeine Anerkennung interner Darlehen zwischen Trägerkörperschaft und BgA zur Refinanzierung wesentlicher Betriebsgrundlagen 1968 | von MellenthinProzessbeschäftigung im Kontext des betriebsverfassungsrechtlichen Weiterbeschäftigungsanspruchs 1972 | TangemannWirksamkeitsrisiken bei digitaler Betriebsratsarbeit 1974 | BAGZur Doppelfunktion der Entschädigung nach § 15 Abs. 2 AGG 1981

Das Recht auf Vergessenwerden – ein Anspruch mit vielen Variablen

Das Internet vergisst nicht. Wenn dieser Allgemeinplatz auf das Paradigma des Datenschutzrechts, nämlich die “Befugnis des Einzelnen, grundsätzlich selbst über die Preisgabe und Verwendung seiner persönlichen Daten zu bestimmen” (BVerfG, 15.12.1983 – 1 BvR 209/83 u. a., NJW 1984, 419, 421) trifft, ist der Konflikt vorprogrammiert. Seit der EuGH 2014 das “Recht auf Vergessenwerden” als spezifischen Anspruch auf Löschung personenbezogener Daten im Onlinekontext anerkannt (EuGH, …

Im Blickpunkt (Wirtschaftsrecht)

Der Koalitionsausschuss von Union und SPD hat sich am 25.8.2020 auf weitere Maßnahmen zur Bekämpfung der Corona-Krise geeinigt. Nicht nur Kurzarbeitergeld und Überbrückungshilfen für Unternehmen sollen verlängert werden, sondern auch die Lockerungen im Insolvenzrecht. Die Regelung über die Aussetzung der Insolvenzantragspflicht für pandemiebedingt überschuldete Firmen soll demnach bis Ende des Jahres weiter gelten. …

Transatlantischer Datenstillstand nach Schrems II?

Zum zweiten Mal in fünf Jahren führt ein Urteil des Gerichtshofs der Europäischen Union (EuGH) dazu, dass der transatlantische Datenverkehr kräftig ins Wanken gerät. Deutlich kurzlebiger als sein Vorgänger “Safe Harbour” hat der EU-US Privacy Shield mit der Entscheidung des EuGH vom 16.7.2020 (Rs. C-311/18) nach gerade einmal vier Jahren sein vorzeitiges Ende gefunden. …

Das Recht zur Bestimmung des Sonderprüfers

Die Bestellung des aktienrechtlichen Sonderprüfers erfolgt grundsätzlich durch die Hauptversammlung. Dabei wird diese in dem Bestellungsbeschluss regelmäßig die Person des Sonderprüfers konkret bestimmen. Oftmals wird darüber hinaus ein Ersatzprüfer benannt werden, falls der erstbenannte Sonderprüfer den Sonderprüfungsauftrag nicht annimmt. Vereinzelt finden sich in der Praxis jedoch auch Sonderprüfungsanträge, …

BB-Kommentar zu BGH, Urteil vom 25.05.2020, VI ZR 252/19

Im Zusammenhang mit dem sog. Abgasskandal ist bereits eine Flut instanzgerichtlicher Urteile ergangen. Insbesondere aufgrund der kurzen Verjährung von Ansprüchen gegen den Verkäufer (§ 438 Abs. 1 Nr. 3 BGB) sind deliktische Ansprüche gegen den Hersteller (v. a. aus § 826 BGB, aber auch aus § 823 Abs. 2 BGB i.V. m. § 263 StGB bzw. i.V. m. §§ 6, 27 Abs. 1 EG-FGV) in den Vordergrund gerückt (Otte-Gräbener, …

Im Blickpunkt (Steuerrecht)

Ab dem Jahr 2012 waren die sog. Cum-Ex-Geschäfte unmöglich geworden. Einige Banken begannen mit der Aufarbeitung und zahlten Hunderte von Millionen Euro für Anwälte und Berater. Auch der Fiskus wurde mit Vergleichssummen in ähnlicher Größenordnung bedacht. Vorstände gelobten Besserung, Compliance-Strukturen wurden aufgewertet. Am vergangenen Dienstag, den 18.8.2020, nun der nächste Schlag der Ermittlungsbehörden: Die Varengold Bank und die Bank Hauck & Aufhäuser wurden in Hamburg durchsucht. …

Die verfassungsrechtliche Zulässigkeit einer Option zur Körperschaftsbesteuerung von Personengesellschaften

Verfassungsrechtlich wird die dualistische Unternehmensbesteuerung vom BVerfG seit jeher geschützt, während die h. L. in vielfältiger Weise eine Angleichung der Strukturunterschiede für geboten hält. Zur Verwirklichung dieses Ziels wurden deshalb diverse Ansätze entwickelt. Dazu gehört auch das sogenannte Optionsmodell, wonach sich Personengesellschaften auf Antrag der Körperschaftsteuer unterwerfen können. …

BB-Kommentar zu FG Berlin-Brandenburg, Urteil vom 21.11.2019, 9 K 11108/17

Voraussetzungen der Gewerbesteuerpflicht ist ein stehender Gewerbebetrieb, der im Inland betrieben wird, mithin das Unterhalten einer inländischen Betriebsstätte i. S. d. § 12 AO (vgl. § 2 Abs. 1 S. 1 GewStG). Eine Betriebsstätte i. S. d. § 12 AO setzt eine “feste” Geschäftseinrichtung von gewisser Dauer voraus, die der Tätigkeit des Unternehmens dient und über die der Steuerpflichtige eine nicht nur vorübergehende Verfügungsmacht hat (vgl. …