RuW-online

BB-Kommentar zu BFH, Urteil vom 22.01.2020, XI R 10/17

Auch zehn Jahre nach Veröffentlichung des EuGH-Urteils Pannon Gép (Slg. 2010, I-7467) entsteht in der Praxis, weil die Finanzverwaltung den UStAE noch nicht entsprechend deutlich formuliert hat, immer noch häufig Streit über die Rückwirkung von Rechnungsberichtigungen. Nach dem V. Senat (vgl. insbesondere die noch nicht im BStBl. II veröffentlichten Urteile vom 20.10.2016 – V R 26/15, …

Im Blickpunkt (Betriebswirtschaft)

“In den vergangenen beiden Jahren haben Unternehmen bei der Digitalisierung des Rechnungswesens kaum Fortschritte gemacht”, heißt es in einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft KPMG vom 10.9.2020. Das zeige die Umfrage “Digitalisierung im Rechnungswesen 2020” von KPMG und der Ludwig-Maximilians-Universität München, für die zum vierten Mal CFO, Chief Accountants und andere leitende Führungskräfte aus 331 Unternehmen in Deutschland, …

Bilanzielle Behandlung von Ertragszuschüssen und anderen Erfolgsbeiträgen durch Gesellschafter und nahestehende Personen

In einer Krisensituation wie in der jetzigen COVID-19-Pandemie, aber auch in anderen Konstellationen, z. B. zur Ankurbelung einer neuen Geschäftstätigkeit, erhalten Unternehmen (Kapitalgesellschaften), die zu einer Unternehmensgruppe gehören, häufig Unterstützung in vielfältiger Form von anderen Gruppengesellschaften, z. B. Finanzierungsgesellschaften. Die Unterstützung kann von der Erbringung unentgeltlicher oder nur niedrig vergüteter (Dienst-)Leistungen und der Überlassung von Geschäftschancen bis zur Gewährung von günstigen Finanzierungen (unverzinsliche und niedrigverzinsliche Darlehen) und Unterstützung bei Finanzierungen durch die Übernahme von Garantien oder Bürgschaften bzw. …

BB-Kommentar zu BFH, Urteil vom 29.04.2020, XI R 39/18

Die gewinnmindernde Rücklage nach § 6b EStG (Überblick über die Rechtsprechung in den Jahren 2016–2019 bei Weiss, BB 2019, 1131) ermöglicht den Transfer von stillen Reserven aus der Veräußerung bestimmter Wirtschaftsgüter, insbesondere Gebäude und Grund und Boden (§ 6b Abs. 1 S. 1 EStG), auf Ersatzwirtschaftsgüter (§ 6b Abs. 1 S. 2 EStG). § 6b Abs. 1–9 EStG sieht dabei keine Obergrenze für diese Übertragung der stillen Reserven vor.…

Im Blickpunkt (Arbeitsrecht)

Am 12.11.2020 wird der Betriebs-Berater in Kooperation mit der Rechtsanwaltskanzlei BEITEN BURKHARDT nunmehr zum siebten Mal die jährliche Deutsche Arbeitsrechtskonferenz, diesmal im Sofitel München Bayerpost, ausrichten. Unter dem Motto “Miteinander – Gegeneinander: Brennpunkte im betrieblichen Alltag” werden Referenten sowohl von Arbeitnehmer- als auch von Arbeitgeberseite aktuelle Spannungsfelder aus dem praktischen Arbeitsalltag diskutieren. …

Ausschlussfristen im Arbeitsverhältnis – praktische Herausforderungen und Lösungsansätze

Im Arbeitsverhältnis sind Ausschlussfristen von nicht zu unterschätzender Bedeutung. Mit ihnen ist in der Regel weit vor Ablauf der gesetzlichen Verjährungsfristen eine Bereinigung und damit Rechtssicherheit und -klarheit verbunden. Betriebswirtschaftlich hat dies auf die Bildung von Rückstellungen erheblichen Einfluss. Aus jüngerem Anlass denke man etwa an eine ggf. unwirksame Einführung von Kurzarbeit mit der Folge, …

BB 2020, Heft 38 vom 14.09.2020

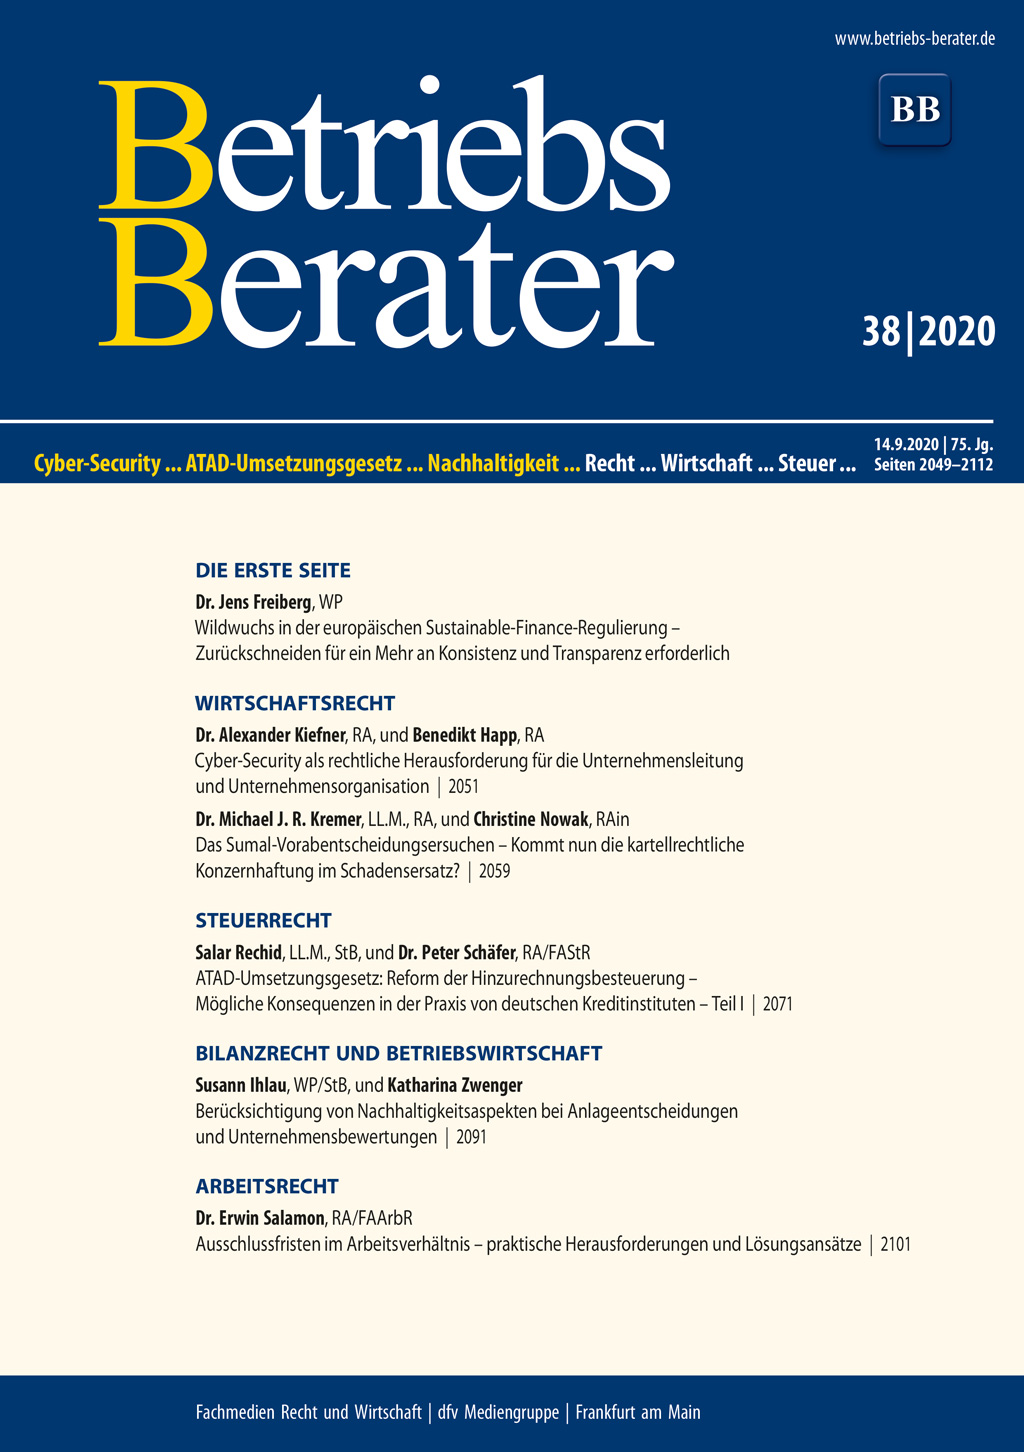
FreibergWildwuchs in der europäischen Sustainable-Finance-Regulierung – Zurückschneiden für ein Mehr an Konsistenz und Transparenz erforderlich I | Kiefner/HappCyber-Security als rechtliche Herausforderung für die Unternehmensleitung und Unternehmensorganisation 2051 | Kremer/NowakDas Sumal-Vorabentscheidungsersuchen – Kommt nun die kartellrechtliche Konzernhaftung im Schadensersatz? 2059 | BGHFacebook – Vorwurf der missbräuchlichen Ausnutzung einer marktbeherrschenden Stellung vorläufig bestätigt 2061 | BGHRecht der Aktionäre auf sachgemäße Information ist auch bei Bekanntmachung der Tagesordnungspunkte infolge Ergänzungsverlangens einer Minderheit zu wahren 2063 | OLG KölnVoraussetzungen für die Annahme eines leichtfertigen Verstoßes gegen die Meldepflicht zum Transparenzregister 2068 | Rechid/SchäferATAD-Umsetzungsgesetz: Reform der Hinzurechnungsbesteuerung – Mögliche Konsequenzen in der Praxis von deutschen Kreditinstituten – Teil I 2071 | BFHUnrichtige Rechtsbehelfsbelehrung bei fehlendem Hinweis auf Möglichkeit der Einspruchseinlegung per E-Mail – Berechnung der 110 €-Freigrenze bei Betriebsveranstaltungen 2081 | FG KölnEuroparechtliche Zweifel an der Umsatzbesteuerung von Freizeitparks 2083 | Ihlau/ZwengerBerücksichtigung von Nachhaltigkeitsaspekten bei Anlageentscheidungen und Unternehmensbewertungen 2091 | OLG KölnPflicht zur Stichtagsbilanz bei Verschmelzung nicht buchführungspflichtiger nichtwirtschaftlicher Vereine 2096 | FG Baden-WürttembergKeine Verlustnutzung durch unentgeltliche Wertpapierleihe 2097 | FG DüsseldorfPassive Rechnungsabgrenzungsposten für Projektentwicklungshonorare 2098 | SalamonAusschlussfristen im Arbeitsverhältnis – praktische Herausforderungen und Lösungsansätze 2100 | LAG DüsseldorfRechtsbeschwerde über die Anordnung einer Verhandlung im Wege der Bild- oder Tonübertragung 2107 | BAGKündigung wegen zu später Anzeige der Arbeitsunfähigkeit 2108

BB-Kommentar zu BAG, Urteil vom 07.05.2020, 2 AZR 619/19

§ 5 Abs. 1 S. 1 EFZG normiert die nebenvertragliche Pflicht des Arbeitnehmers zur unverzüglichen Anzeige einer etwaigen Arbeitsunfähigkeit und deren voraussichtlicher Dauer. Unverzüglich ist die Anzeige, wenn sie ohne schuldhaftes Zögern erfolgt (§ 121 Abs. 1 S. 1 BGB). Ob die unverzügliche Anzeigepflicht des § 5 Abs. 1 S. 1 EFZG lediglich Ersterkrankungen erfasst oder ob sie auch bei der Anzeige der Fortdauer einer Arbeitsunfähigkeit gilt, …

Wildwuchs in der europäischen Sustainable-Finance-Regulierung – Zurückschneiden für ein Mehr an Konsistenz und Transparenz erforderlich

Nachhaltigkeit ist das alles beherrschende Thema in der (Finanz-)Berichterstattung. Nahezu jeder fühlt sich berufen, einen Beitrag zur (mutmaßlichen) Verbesserung des Finanzsystems zu leisten. Auf europäischer Ebene wurde im März 2018 der Aktionsplan zur “Finanzierung nachhaltigen Wachstums” – eine direkte Folge der UN-Agenda 2030 für nachhaltige Entwicklung – für Legislativbestrebungen ausgerufen. …

Im Blickpunkt (Wirtschaftsrecht)

Cyber-Angriffe auf Unternehmen in Deutschland verursachen laut Bundesregierung nach einer Untersuchung des Digitalverbands Bitkom aus dem Jahr 2019 Schäden in Milliardenhöhe. Durch Sabotage, Spionage oder Datendiebstahl entstehe der deutschen Wirtschaft jährlich ein Gesamtschaden i. H. v. 100 Mrd. Euro, schreibt die Bundesregierung in ihrer Antwort (19/21675) auf eine Kleine Anfrage der FDP-Fraktion (19/21476; s. …