RuW-online

Ausgewählte Praxisfragen zur umsatzsteuerrechtlichen Behandlung von Remanenzkosten bei Transfergesellschaften

In der durch die Corona-Pandemie ausgelösten und noch immer andauernden Wirtschaftskrise kommen zahlreiche Wirtschaftszweige um Maßnahmen zum Personalabbau nicht umhin. Ein bewährtes, sozialverträgliches Konzept zur Vermeidung andernfalls notwendig werdender betriebsbedingter Entlassungen können dabei Transfergesellschaften sein, welche einen Teil der Arbeitnehmer vom bisherigen Arbeitgeber übernehmen. …

Im Blickpunkt (Betriebswirtschaft)

“Etwa ein Drittel der kleinen und mittelständische[n] Unternehmen (KMU) in Deutschland erwartet, dass durch die Corona-Krise verändertes Konsumverhalten die Nachfrage nach ihren wichtigsten Produkten oder Dienstleistungen auch nach der Krise beeinflussen wird”, heißt es in einer PM der KfW vom 9.8.2021. Einer Analyse von KfW Research zufolge rechneten 17 % der KMU (rd. …

Besonderheiten in Rechnungslegung und Prüfung bei SPAC-Transaktionen

In Zeiten niedriger Zinsen sind Investoren auf der Suche nach neuen Anlageformen. Hier sind insbesondere Special Purpose Acquisition Companies (SPAC) seit längerer Zeit sehr populär geworden. Hunderte von SPAC sind aktuell auf der Suche nach zu übernehmenden Unternehmen. Doch der Gang an den Kapitalmarkt birgt nicht nur Chancen, sondern auch Herausforderungen, insbesondere für das Zielunternehmen. …

BB-Kommentar zu FG Berlin-Brandenburg, Urteil vom 22.10.2020, 10 K 10192/19

Mit dem Verlustverrechnungsverbot in § 2 Abs. 4 S. 3 UmwStG will der Gesetzgeber verhindern, dass beim übernehmenden Rechtsträger vorhandene und auch nach der Umwandlung fortbestehende Verluste oder Verlustvorträge mit Gewinnen des übertragenden Rechtsträgers im Rückwirkungszeitraum verrechnet werden können. Auslöser für die Einfügung dieser Beschränkung waren u. a. von Banken betriebene modellhafte Gestaltungen, …

Im Blickpunkt (Arbeitsrecht)

Das Bundeskabinett hat nach einer Pressemeldung des BMAS am 4.8.2021 den Sozialbericht 2021 verabschiedet. Mit diesem dokumentiert die Bundesregierung Umfang und Bedeutung der sozialstaatlichen Leistungen zum Ende der aktuellen Legislaturperiode. Der Bericht umfasst nach der Meldung insbesondere die “klassischen” sozialpolitischen Bereiche Arbeitsmarktpolitik, Arbeitsrecht und Arbeitsschutz, …

Aktuelles zur Scheinselbständigkeit vom BAG – Die Crowdworker

Im Anschluss an die Verkündung seiner Entscheidung durch den 9. Senat des BAG am 1.12.2020 zum sozialversicherungsrechtlichen Status von Crowdworkern dauerte es nicht lange, ehe sich eine gesamte Branche mit dem Rücken zur Wand und das eigene Geschäftsmodell am Boden zerstört sah. Denn die Erfurter Richter hatten das vorinstanzliche Urteil des LAG München vom 4.12.2019 gekippt und das zwischen Crowdworker und Auftraggeber bestehende Vertragsverhältnis als ein solches qualifiziert, …

BB-Kommentar zu LAG Niedersachsen, Urteil vom 06.05.2021, 5 Sa 1292/20

Die vorliegende Entscheidung des LAG Niedersachsen zur Darlegungslast im Überstundenprozess setzt dem Sonderweg des ArbG Emden vorerst ein Ende. Die 2. Kammer des ArbG Emden hatte bereits mit Urteil vom 20.2.2020 (2 Ca 94/14) die Entscheidung des EuGH vom 14.5.2019 (C-55/18 – CCOO, BB 2019, 1978) zum Anlass genommen, von der Rechtsprechung des BAG zur abgestuften Darlegungs- und Beweislast abzurücken. …

BB-Kommentar zu LAG Berlin-Brandenburg, Beschluss vom 14.04.2021, 15 TaBVGa 401/21

Der Betriebsrat hat nach § 40 Abs. 2 BetrVG gegen den Arbeitgeber einen Anspruch auf Überlassung von Kommunikationstechnik, soweit diese zur Durchführung der Sitzungen des Betriebsrats erforderlich ist. Für die Frage, welche Kommunikationstechnik insoweit erforderlich ist, steht dem Betriebsrat ein Beurteilungsspielraum zu. Die Entscheidung des Betriebsrats, ob und welche Kommunikationstechnik erforderlich ist, …

BB-Kommentar zu BAG, Urteil vom 17.12.2020, 8 AZR 149/20

Haben die Arbeitsvertragsparteien eine erfolgsabhängige variable Bonuszahlung vereinbart, stellt sich die Frage, nach welchen Kriterien die Höhe dieser Bonuszahlung bemessen wird. In der Praxis sind insbesondere der Abschluss einer Zielvereinbarung sowie die einseitige Zielvorgabe weit verbreitet. Fehlt es aufgrund einer unterlassenen rechtzeitigen Zielvereinbarung oder -vorgabe an einer Bemessungsgrundlage für eine Bonuszahlung, …

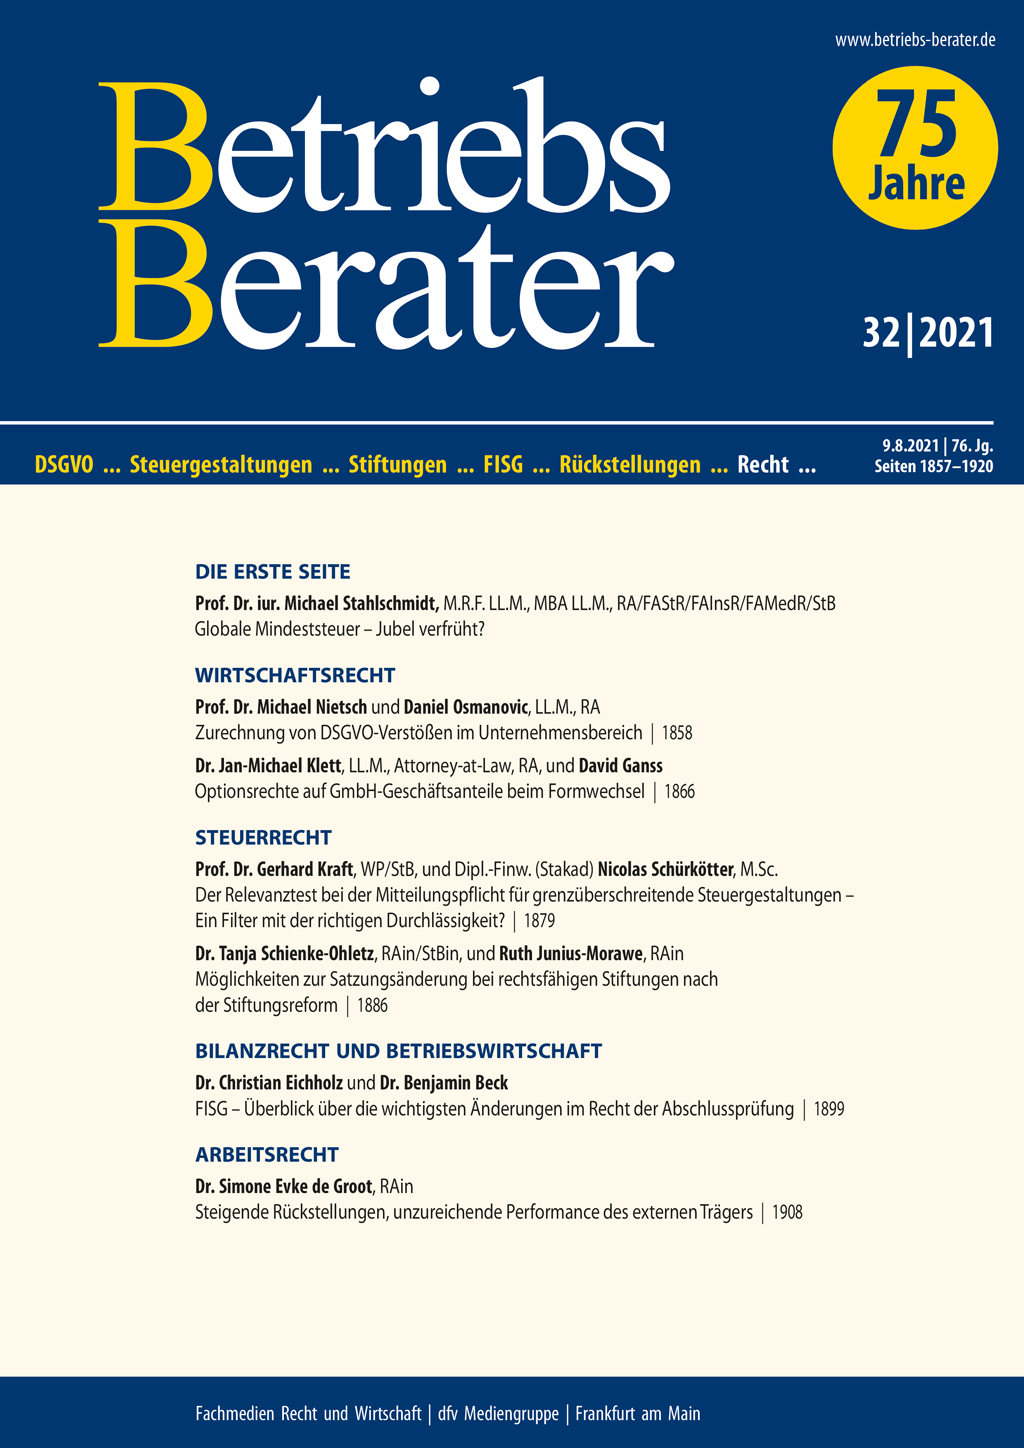
BB 2021, Heft 32 vom 09.08.2021

StahlschmidtGlobale Mindeststeuer – Jubel verfrüht? I | Nietsch/OsmanovicZurechnung von DSGVO-Verstößen im Unternehmensbereich 1858 | Klett/GanssOptionsrechte auf GmbH-Geschäftsanteile beim Formwechsel 1866 | EuGHKartellabsprachen über Lkw-Verkaufspreise – Bestimmung der internationalen und örtlichen Zuständigkeit für Schadensersatzklagen 1874 | Kraft/SchürkötterDer Relevanztest bei der Mitteilungspflicht für grenzüberschreitende Steuergestaltungen – Ein Filter mit der richtigen Durchlässigkeit? 1879 | Schienke-Ohletz/Junius-MoraweMöglichkeiten zur Satzungsänderung bei rechtsfähigen Stiftungen nach der Stiftungsreform 1886 | BFHÄnderung der (Teil-)Einspruchsentscheidung durch Antrag nach § 172 Abs. 1 Satz 1 Nr. 2 Buchst. a AO; Aufteilung der Finanzierungskosten bei einer Sicherheits-Kompakt-Rente 1890 | BFHMehraktige Ausbildung im Kindergeldrecht; Öffentlich-rechtlich geordneter Ausbildungsgang; Zäsur 1894 | Eichholz/BeckFISG – Überblick über die wichtigsten Änderungen im Recht der Abschlussprüfung 1899 | FG Schleswig-HolsteinSchleswig-Holsteinisches FG: Verpflichtung einer UG zur Abgabe einer elektronischen Bilanz 1904 | BMFE-Bilanz – Veröffentlichung der Taxonomien 6.5 vom 14. April 2021 1906 | Evke de GrootSteigende Rückstellungen, unzureichende Performance des externen Trägers 1908 | BAGSchadensersatz wegen unterbliebener Zielvereinbarung – Abgrenzung zwischen Zielvorgabe und Zielvereinbarung 1913