RuW-online

BB-Rechtsprechungsreport Gemeinnützigkeits- und Spendenrecht 2021 – Teil I

Gemeinnützige Körperschaften i. S. d. § 5 Abs. 1 Nr. 9 KStG i.V. m. §§ 51 ff. AO erfahren sowohl unmittelbare als auch mittelbare steuerliche Vergünstigungen, die mit einem Steuerverzicht des Staates einhergehen und Ausdruck einer staatsentlastenden Betätigung für das Gemeinwohl sind. Aktuelle Rechtsprechung zu den für gemeinnützige Körperschaften bedeutsamen Themenbereichen des Gemeinnützigkeits- und Spendenrechts im Kalenderjahr 2021 stellt der Autor im Folgenden dar.…

Im Blickpunkt (Betriebswirtschaft)

Am 15.10.2021, heißt es in einer Meldung des Instituts der Wirtschaftsprüfer (IDW) vom 18.10.2021, haben sich die Verhandlungsführer von SPD, Grünen und FDP für die Aufnahme von Koalitionsverhandlungen ausgesprochen. Das veröffentlichte Sondierungspapier liefere erste wichtige Hinweise u. a. auf die Ausrichtung der Steuerpolitik und Förderung der Altersversorgung in der neuen Legislaturperiode. …

BB-Gesetzgebungs- und Rechtsprechungsreport zu bilanziellen Aspekten des Umwandlungssteuerrechts 2020/2021

Der nachfolgende BB-Gesetzgebungs- und Rechtsprechungsreport setzt die jährlichen Überblicksbeiträge zum Umwandlungssteuerrecht (zuletzt Heß, BB 2020, 2411) fort. Der Report analysiert die wesentlichen Entwicklungen bei bilanziellen Aspekten im Umwandlungssteuerrecht im Zeitraum von Oktober 2020 bis September 2021 und ordnet diese in den Gesamtzusammenhang ein. Maßgeblich für die zeitliche Abgrenzung ist das Datum der Veröffentlichung. …

BB-Kommentar zu BFH, Urteil vom 25.03.2021, VIII R 45/18

§ 7g EStG ermöglicht die Bildung eines Investitionsabzugsbetrags (IAB) für die künftige Anschaffung oder Herstellung begünstigter Wirtschaftsgüter. Sind die Voraussetzungen des § 7g Abs. 1 EStG erfüllt, können bis zu 50 % der voraussichtlichen Anschaffungs- oder Herstellungskosten im Jahr der Bildung des IAB gewinnmindernd abgezogen werden. Unterbleibt die Investition in den folgenden drei Wirtschaftsjahren oder wurde der IAB nicht vorzeitig aufgelöst, …

BB-Kommentar zu BFH, Beschluss vom 07.04.2021, XI B 53/20

Soweit Vergütungen für zukünftig noch zu erbringende Sachleistungen aus Dauerschuldverhältnissen vom Leistungsempfänger vorausbezahlt werden, stellt sich regelmäßig die Frage der zutreffenden bilanziellen Ergebnisabgrenzung. Offenkundig hat eine Passivierung von erhaltenen Anzahlungen nach § 266 Abs. 3 C Nr. 3 HGB zu erfolgen, wenn mit der Leistungserbringung noch nicht begonnen wurde. …

BB-Kommentar zu FG Münster, Urteil vom 19.05.2020, 13 K 571/16 G

Für den Steuerpflichtigen und Berater ergeben sich im Rahmen einer Umstrukturierung, insbesondere einer Kettenumwandlung, einige Fallstricken, die in der Gemengelage aus Umständen, Gesetzen, Rechtsprechung, Verwaltungsanweisungen und verschiedenen Literaturmeinungen, leicht zu übersehen sind. So ensteht aus einer gutgemeinten Strukturvereinfachung schnell ein steuerpflichtiger Ertrag durch eine rückwirkende Aufdeckung der stillen Reserven, …

Im Blickpunkt (Arbeitsrecht)

Gesetzlich Krankenversicherte müssen seit Oktober 2021 keinen gelben Ausdruck der Krankschreibung oder Bescheinigung über eine Arbeitsunfähigkeit (AU) mehr an ihre Krankenkasse schicken. Die Bescheinigungen für gesetzlich Versicherte sollen künftig von den Arztpraxen digital an die Krankenkassen übermittelt werden (Elektronische Arbeitsunfähigkeitsbescheinigung (eAU)). …

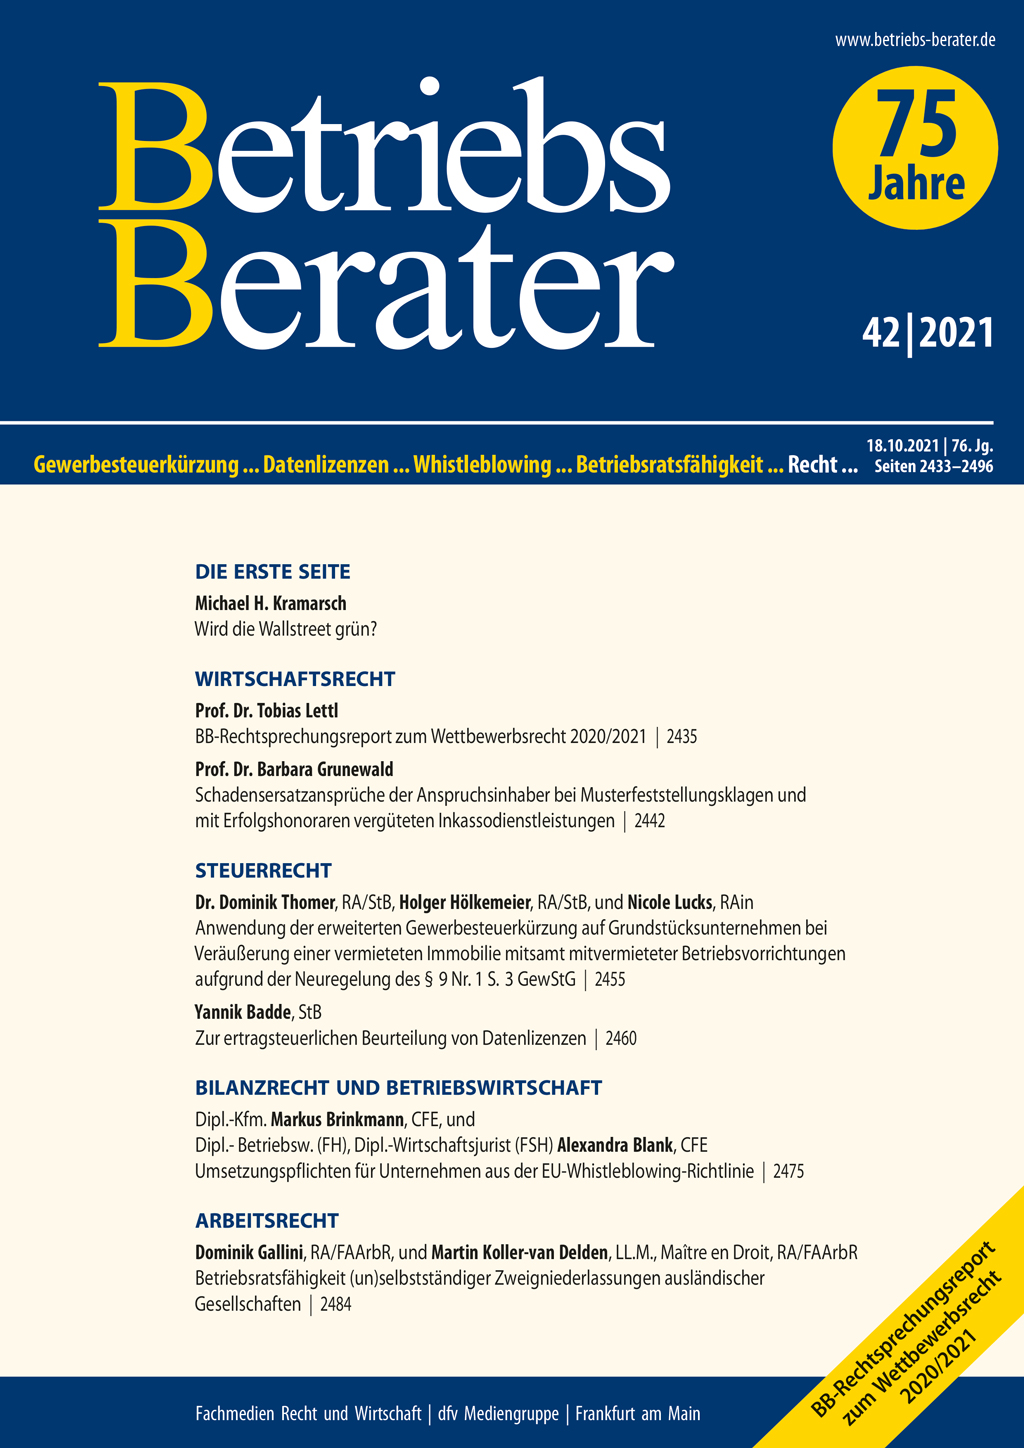
BB 2021, Heft 42 vom 18.10.2021

KramarschWird die Wallstreet grün? I | LettlBB-Rechtsprechungsreport zum Wettbewerbsrecht 2020/2021 2435 | GrunewaldSchadensersatzansprüche der Anspruchsinhaber bei Musterfeststellungsklagen und mit Erfolgshonoraren vergüteten Inkassodienstleistungen 2442 | OLG DüsseldorfPositive Fortbestehensprognose bei einem Start-Up Unternehmen aufgrund in Aussicht gestellter Zahlungen durch einen Investor 2444 | OLG MünchenNach Brexit – kein Fortbestand der Parteifähigkeit einer britischen Limited 2447 | LG DuisburgKündigung eines Prämiensparvertrags 2450 | Thomer/Hölkemeier/LucksAnwendung der erweiterten Gewerbesteuerkürzung auf Grundstücksunternehmen bei Veräußerung einer vermieteten Immobilie mitsamt mitvermieteter Betriebsvorrichtungen aufgrund der Neuregelung des § 9 Nr. 1 S. 3 GewStG 2455 | BaddeZur ertragsteuerlichen Beurteilung von Datenlizenzen 2460 | BFHVerfassungsrechtlich zulässige unechte Rückwirkung durch §§ 15b, 20 Abs. 2b S. 1 EStG i.V. m. § 52 Abs. 37d EStG i. d. F. des JStG 2007 2462 | BFHErbschaft- und Schenkungsteuer: Begünstigung von Grundstücken im Betriebsvermögen bei Nutzungsüberlassung an Dritte 2468 | Brinkmann/BlankUmsetzungspflichten für Unternehmen aus der EU-Whistleblowing-Richtlinie 2475 | BFHZum Geltungsbereich der Korrekturvorschrift des § 7g Abs. 3 EStG 2480 | BFHVerträge zur Dauergrabpflege durch eine Friedhofsgärtnerei – Bilanzierung selbst begründeter und übernommener Verpflichtungen – Divergenz 2481 | FG MünsterVerschmelzung einer KG auf GmbH führt zu Einbringungsgewinn 2482 | Gallini/Koller-van DeldenBetriebsratsfähigkeit (un-)selbstständiger Zweigniederlassungen ausländischer Gesellschaften 2484 | BAGWahl freizustellender Betriebsratsmitglieder – Teilfreistellungen 2491

Betriebsratsfähigkeit (un-)selbstständiger Zweigniederlassungen ausländischer Gesellschaften

Die Anzahl ausländischer Gesellschaften, die in Deutschland Arbeitsstätten errichten, nimmt stetig zu. Mit dieser Entwicklung einher gehen aus betriebsverfassungsrechtlicher Sicht für die arbeitsrechtlichen Berater der Gesellschaften Fragen zu der Anwendbarkeit des BetrVG auf ebensolche Arbeitsstätten bzw. zu ihrer Betriebsratsfähigkeit. Besonderheiten können sich ergeben bei Arbeitsstätten ausländischer Gesellschaften, …

Wird die Wallstreet grün?

Ach was war die Welt doch einfach, als Gordon Gecko im Film “Wallstreet” es so schön auf den Punkt brachte: Greed is good. Heute schreibt Larry Fink, CEO des größten institutionellen Investors weltweit mit ca. 18.000 Beteiligungen, regelmäßig Briefe an “seine” CEOs, in denen er Umweltschutz, Maßnahmen zum Klimaschutz und neuerdings Diversität, Talent Strategie und Human Capital Management anspricht. …