RuW-online

BB-Kommentar zu BAG, Beschluss vom 22.06.2021, 1 ABR 28/20

Die Frage nach der Tariffähigkeit von Arbeitnehmervereinigungen im Allgemeinen und der “DHV – Die Berufsgewerkschaft e. V.” (DHV) im Speziellen hat die Rechtsprechung in der Vergangenheit immer wieder beschäftigt. Nachdem die Tariffähigkeit der DHV seit dem Jahr 1956 mehrfach bestätigt worden war, war ein weiterer Anlauf u. a. mehrerer DGB-Gewerkschaften auf Feststellung, …
BB 2021, Heft 51-52 vom 20.12.2021

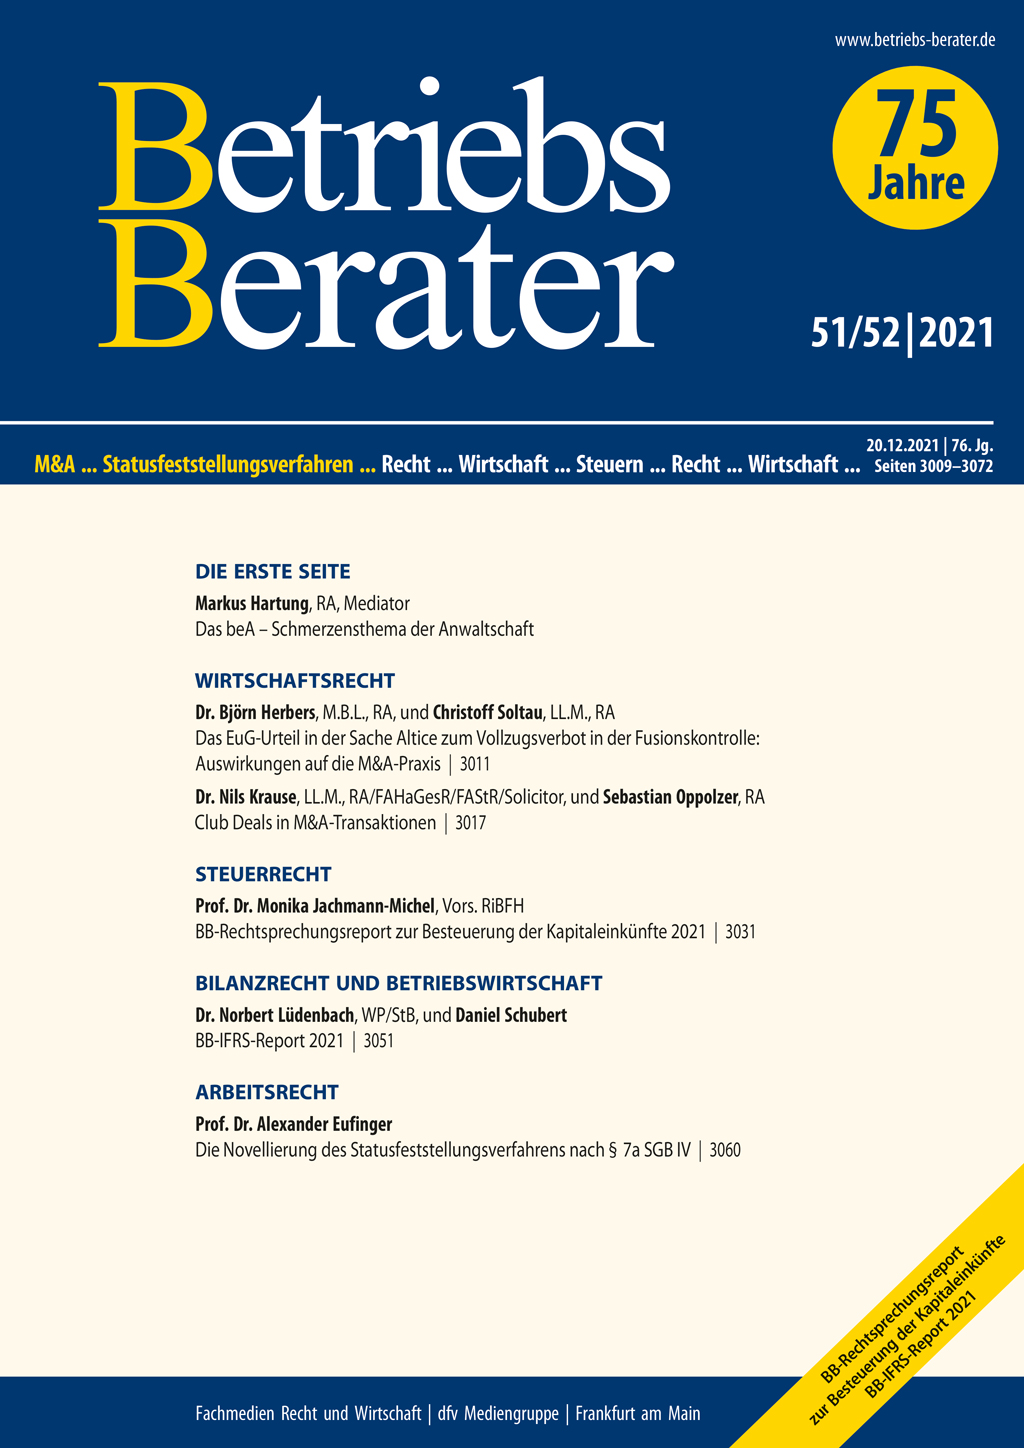
HartungDas beA – Schmerzensthema der Anwaltschaft I | Herbers/SoltauDas EuG-Urteil in der Sache Altice zum Vollzugsverbot in der Fusionskontrolle: Auswirkungen auf die M&A-Praxis 3011 | Krause/OppolzerClub Deals in M&A-Transaktionen 3017 | BGHVerkaufsprospekt als solcher ist nicht KapMuG-fähig 3025 | AG HamburgAmtswegig bestellter Insolvenzverwalter ist nicht Datenverantwortlicher im Sinn der DSGVO 3026 | Jachmann-MichelBB-Rechtsprechungsreport zur Besteuerung der Kapitaleinkünfte 2021 3031 | BFHAbgrenzung Lieferung und sonstige Leistung bei der Abgabe von Speisen 3044 | Lüdenbach/SchubertBB-IFRS-Report 2021 3051 | BFHAufspaltungsbedingter Übertragungsgewinn ist Organträgerin zuzurechnen 3056 | EufingerDie Novellierung des Statusfeststellungsverfahrens nach § 7a SGB IV 3060 | BAGTariffähigkeit einer Arbeitnehmervereinigung – DHV 3064

Das beA – Schmerzensthema der Anwaltschaft

Aktive Nutzungspflicht des beA! So liest man es in an manchen Stellen, auch bei der BRAK. So ganz stimmt es natürlich nicht, wie so vieles beim beA nicht stimmt. Aber was sich ab dem 1.1.2022 ändert, ist die Pflicht zur elektronischen Kommunikation mit Gerichten: Denn dann tritt § 130d ZPO in Kraft, nach dem Anwälte verpflichtet sind, Schriftsätze und Anlagen als elektronische Dokumente einzureichen. …

Im Blickpunkt (Wirtschaftsrecht)

Ein starkes M&A-Jahr in Deutschland trotz der fortdauernden Corona-Pandemie – das konstatiert die Kanzlei Cleary Gottlieb in ihrem M&A-Telegramm 2021 vom 13.12.2021. Finanzinvestoren seien an nahezu jeder Transaktion beteiligt gewesen. Der hart geführte Kampf um Zooplus habe eine neue Dynamik in den deutschen M&A-Markt gebracht. Nach erneuten Verschärfungen des Außenwirtschaftsrechts sei die Investmentkontrolle mittlerweile zu einem prägenden Bestandteil von M&A-Prozessen geworden, …

Club Deals in M&A-Transaktionen

Die globalen M&A-Märkte sind weiterhin und trotz COVID-19 stark in Bewegung. Insbesondere in kompetitiven Auktionen, aber auch unabhängig davon, bilden sich immer wieder Bietergemeinschaften und versuchen das jeweilige Zielunternehmen im Rahmen eines sog. Club Deals zu erwerben. Wenngleich in der Praxis eher Finanzinvestoren untereinander einen Club im Erwerbsprozess bilden, …

BB-Kommentar zu BGH, Beschluss vom 21.09.2021, XI ZB 30/19

Die Parteien streiten über die Richtigkeit von Prospektmaterial eines geschlossenen Immobilienfonds. Verwirklicht werden sollte das Fondskonzept mit Eigen- und Fremdkapital. Durch das zeitgleiche Auslaufen von Mietvertrag – im Hinblick auf die Fondsimmobilie – und Darlehensvertrag der Fremdfinanzierung bestand ein wirtschaftliches Risiko für die Fondsgesellschaft, da das weitere Schicksal der Fondsimmobilie im Zeitpunkt der Prospekterstellung ungeklärt gewesen sei. …

Im Blickpunkt (Steuerrecht)

Das BVerfG hat mit Beschluss vom 22.11.2021 die Verfassungsbeschwerde gegen Urteile wegen “Cum-Ex-Aktiengeschäften” nicht zur Entscheidung angenommen. Die Beschwerdeführer zu 1) und zu 2) wendeten sich gegen die Strafurteile wegen sogenannter “Cum-Ex-Aktiengeschäfte”. Die Verfassungsbeschwerde des Beschwerdeführers zu 1) genügte nicht den Begründungs- und Substantiierungsanforderungen. …

Reichweite der Fiktion im Optionsmodell nach § 1a KStG: Begründung sperrfristbehafteter Anteile nach § 22 UmwStG fraglich?

Nachdem der Bundestag am 21.5.2021 den Entwurf eines Gesetzes zur Modernisierung des Körperschaftsteuerrechts (KöMoG) beschlossen hat, wurde das KöMoG inzwischen im Bundesgesetzblatt veröffentlicht. Im KöMoG enthalten ist die mit Wirkung ab dem 1.1.2022 geltende Norm des § 1a KStG zur optionalen Körperschaftsbesteuerung von Personengesellschaften. In Anbetracht der Neuartigkeit der Norm bestehen noch erhebliche Unklarheiten bezüglich der praktischen Umsetzung. …

Die Besteuerung von sog. “Xetra-Gold®” und Gold ETF-Fondsanteilen

Anleger müssen nicht direkt in Gold investieren, um an einer Wertsteigerung durch den Goldpreis zu partizipieren. Dies ist auch möglich, indem nicht direkt physisches Gold gekauft wird, sondern Wertpapiere, die die Goldpreisentwicklung antizipieren. Die steuerliche Behandlung der Wertsteigerung dieser Wertpapiere ist Gegenstand des Beitrages. Die dazu ergangene BFH-Rechtsprechung wird dabei einer kritischen Analyse unterzogen.…