RuW-online BB

Chancen und Risiken von ESG-Ratings in der Unternehmensberichterstattung

Environmental, Social and Governance-(ESG-)Ratings gewinnen als ergänzende Informationsquelle zur Nachhaltigkeitsberichterstattung zunehmend an Bedeutung – insbesondere für Investoren, aber auch für weitere Stakeholder. Anders als klassische Bonitätsratings beruhen ESG-Ratings jedoch auf uneinheitlichen und teils intransparenten Bewertungslogiken, was ihre Interpretation erschwert und ihre Vergleichbarkeit einschränkt. Vor diesem Hintergrund stellt sich für Unternehmen die Frage, ob und wie ESG-Ratings sinnvoll in die Nachhaltigkeitsberichterstattung integriert werden können, ohne dabei die eigene Glaubwürdigkeit zu gefährden oder eine verzerrte Darstellung der Nachhaltigkeitsleistung zu riskieren. Der nachfolgende Beitrag richtet sich an Berichtersteller, die ESG-Ratings adressatengerecht und strategisch fundiert einsetzen möchten, sowie an Stakeholder, die ESG-Ratings besser verstehen wollen. Er analysiert gängige Berichtspraktiken, identifiziert typische Schwächen und gibt konkrete Handlungsempfehlungen zur konsistenten, vergleichbaren und zielgerichteten Nutzung von ESG-Ratings in der Unternehmenskommunikation.
BB-Kommentar zu BFH, Urteil vom 20.03.2025, IV R 27/22

Bei der Ausgliederung von reinen Rentnergesellschaften aus den Unternehmen zur Trennung von operativem Geschäft und der Erfüllung der Pensionsverpflichtungen stellt sich regelmäßig die Frage nach der richtigen Bemessung der Höhe des zu übertragenden Vermögens, damit die Rentnergesellschaft auch in der Lage ist, dauerhaft ihre Verpflichtungen zu erbringen. Rechnungszins und erwartete Rentenanpassung sind neben den Sterbetafeln wesentliche Faktoren für die Wertermittlung. …

BB-Kommentar zu BFH, Urteil vom 30.04.2024, X R 12-13/22

Provisionsansprüche von selbständigen Handelsvertretern entstehen gem. § 87a Abs 1 S. 1 HGB grundsätzlich erst dann, wenn der Prinzipal das vermittelte Geschäft ausgeführt hat. Bei Handelsvertretern, die als Versicherungsvermittler tätig sind, gilt abweichend hiervon gem. § 92 Abs. 4 HGB, dass der Provisionsanspruch bereits bei Zahlung der Prämie durch den Kunden entsteht. …

BB-Kommentar zu ,

Zuletzt wurden die Grundsätze zur ordnungsmäßigen Buchführung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) veröffentlicht mit BMF-Schreiben vom 28.11.2019 – IV A 4 – S 0316/19/10003 :001, BStBl. I 2019, 1269, und durch das BMF-Schreiben vom 11.3.2024 – IV D 2 – S 0316/21/10001 :002, BStBl. I 2024, 374, …

Im Blickpunkt (Arbeitsrecht)

Eine erste Bilanz des Kabinetts zum Lieferkettensorgfaltspflichtengesetz (LkSG): Gemäß einer Mitteilung der Bundesregierung (hib – heute im bundestag Nr. 338/2025 vom 8.8.2025) zeigen derweil öffentlich zugängliche Studien, Medienberichte und Rückmeldungen von Unternehmen und Nichtregierungsorganisationen, dass das LkSG bereits zwei Jahre nach Inkrafttreten positive Wirkungen entfaltet. …

FairPay: EU-Entgelttransparenz-Richtlinie – jetzt handeln statt auf “False Friends” vertrauen

Die EU-Entgelttransparenz-Richtlinie von 2023 wird ab Juni 2026 das Arbeitsleben in Deutschland grundlegend verändern. Während viele Unternehmen noch zögern oder sich in falscher Sicherheit wiegen, zeigen internationale Erfahrungen: Die Sanktionen haben es in sich, und die Zeit zum Handeln wird knapp. In dem Podcast “FairPay” diskutieren die Autoren regelmäßig, wie Unternehmen sich optimal vorbereiten können – denn eines ist klar: Abwarten ist keine Option mehr. Die Richtlinie (EU) 2023/970 zur Stärkung der Anwendung des Grundsatzes des gleichen Entgelts für Männer und Frauen bei gleicher oder gleichwertiger Arbeit durch Entgelttransparenz und Durchsetzungsmechanismen ist weit mehr als eine weitere EU-Regulierung. Sie markiert einen echten Wendepunkt hin zu einer datengetriebenen, transparenten Vergütungskultur, die alle Unternehmen – unabhängig von Größe oder Branche – erfassen wird. Worin die Risiken für Unternehmen liegen und wie diesen begegnet werden kann, zeigen die Autoren in diesem Beitrag, der bereits praktische Umsetzungserfahrungen wiedergibt und bisher unbekannte Fragen aufgreift.

BB 2025, Heft 34 vom 18.08.2025

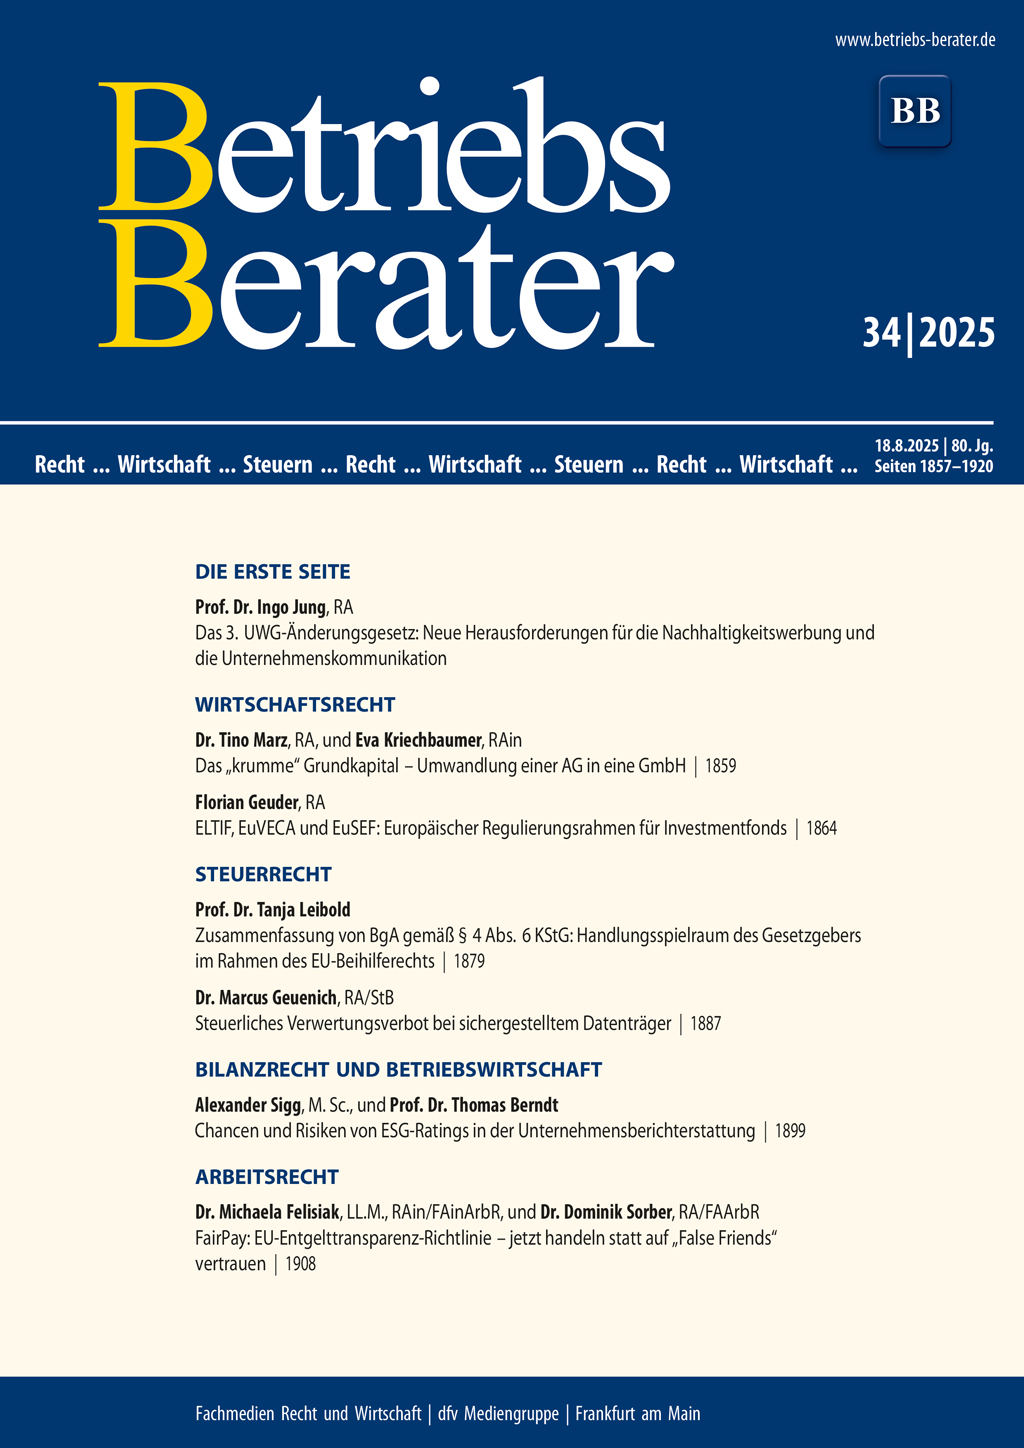
JungDas 3. UWG-Änderungsgesetz: Neue Herausforderungen für die Nachhaltigkeitswerbung und die Unternehmenskommunikation I | Marz/KriechbaumerDas “krumme” Grundkapital – Umwandlung einer AG in eine GmbH 1859 | GeuderELTIF, EuVECA und EuSEF: Europäischer Regulierungsrahmen für Investmentfonds 1864 | BGHGeschäftsführerhaftung 1869 | LeiboldZusammenfassung von BgA gemäß § 4 Abs. 6 KStG: Handlungsspielraum des Gesetzgebers im Rahmen des EU-Beihilferechts 1879 | GeuenichSteuerliches Verwertungsverbot bei sichergestelltem Datenträger 1887 | BFHEuGH-Vorlage zur Prüfung von Vertrauensschutz bei der Differenzbesteuerung 1890 | Sigg/BerndtChancen und Risiken von ESG-Ratings in der Unternehmensberichterstattung 1899 | BFHÜbertragung von Pensionsverpflichtungen – erstmalige Anwendung des § 4f EStG 1904 | BFHAktivierung von Provisionsansprüchen bei Versicherungsvertretern 1905 | Felisiak/SorberFairPay: EU-Entgelttransparenz-Richtlinie – jetzt handeln statt auf “False Friends” vertrauen 1908 | BAGWahl des Betriebsrats – Anfechtung – Wahlbehinderung und unzulässige Wahlbeeinflussung – schriftliche Stimmabgabe 1912 | BAGBöswilliges Unterlassen anderweitigen Verdienstes 1913

Das 3. UWG-Änderungsgesetz: Neue Herausforderungen für die Nachhaltigkeitswerbung und die Unternehmenskommunikation

Eine Transformation zu mehr Nachhaltigkeit ist wichtig. Damit der von der EU-Kommission angestrebte ökologische Wandel gelingt, müssen alle zusammenarbeiten. Von zentraler Bedeutung ist nicht zuletzt ein möglichst informiertes Konsumverhalten. Zur Schaffung dieser Informationsgrundlage bemüht sich der deutsche Gesetzgeber daher aktuell um eine “Begrünung” des UWG. Den Ausgangspunkt für die kommenden Änderungen des UWG bildet die Richtlinie (EU) 2024/825 (EmpCo-RL), …

BB-Kommentar zu BAG, Urteil vom 07.02.2024, 5 AZR 177/23

Streiten sich die Arbeitsvertragsparteien nach einer Kündigung um den Lohnanspruch während des Annahmeverzugs, stellt sich oftmals die Frage, ob der Arbeitnehmer sich den Einwand des böswilligen Unterlassens anderweitigen Erwerbs nach § 11 Nr. 2 KSchG entgegenhalten lassen muss. Im Zentrum der Entscheidung des BAG vom 7.2.2024 (5 AZR 177/23) stand die Prüfung, welche Anforderungen an die Böswilligkeit des Arbeitnehmers im Rahmen dieses Einwands zu stellen sind. …