RuW-online BB

Vergütung von Betriebsratsmitgliedern zwischen Ehrenamtsprinzip, Compliance und Strafbarkeit

Arbeitgeber sind verpflichtet, insbesondere in Bezug auf die einem Betriebsrat gewährte Vergütung eine neutrale Behandlung sicherzustellen. Das schließt sowohl eine unzulässige Besserstellung als auch eine Benachteiligung im Zusammenhang mit der Amtsausübung aus. Entscheidend ist dabei, dass nicht jede Zahlung zulässig und auch nicht jeder Ausschluss von Zuschlägen etc. risikolos ist.

Rechtsprechung des BAG zu § 56 IfSG – Auswirkungen und Besprechung des BAG-Urteils vom 20.3.2024 – 5 AZR 234/23

Nicht nur bei denjenigen, die sich im Zuge der Corona Pandemie (erstmalig) mit dem Infektionsschutzgesetz beschäftigt haben, hat die Entscheidung der 5. Kammer des Bundesarbeitsgerichts vom 20.3.2024 – 5 AZR 234/23 für großes Aufsehen und letztlich Unverständnis gesorgt. Die Auswirkungen dieser Entscheidung auf die Wirtschaft sind enorm. Sie legt die wirtschaftliche Last von weiteren Pandemien größtenteils den Arbeitgebern auf und wird so zu (noch) mehr Insolvenzen führen. Dabei widerspricht sie gänzlich dem gesetzgeberischen Grundgedanken des Infektionsschutzgesetzes (IfSG) und ist dogmatisch mindestens fragwürdig, wie im Folgenden zu zeigen sein wird.

BB 2025, Heft 39 vom 22.09.2025

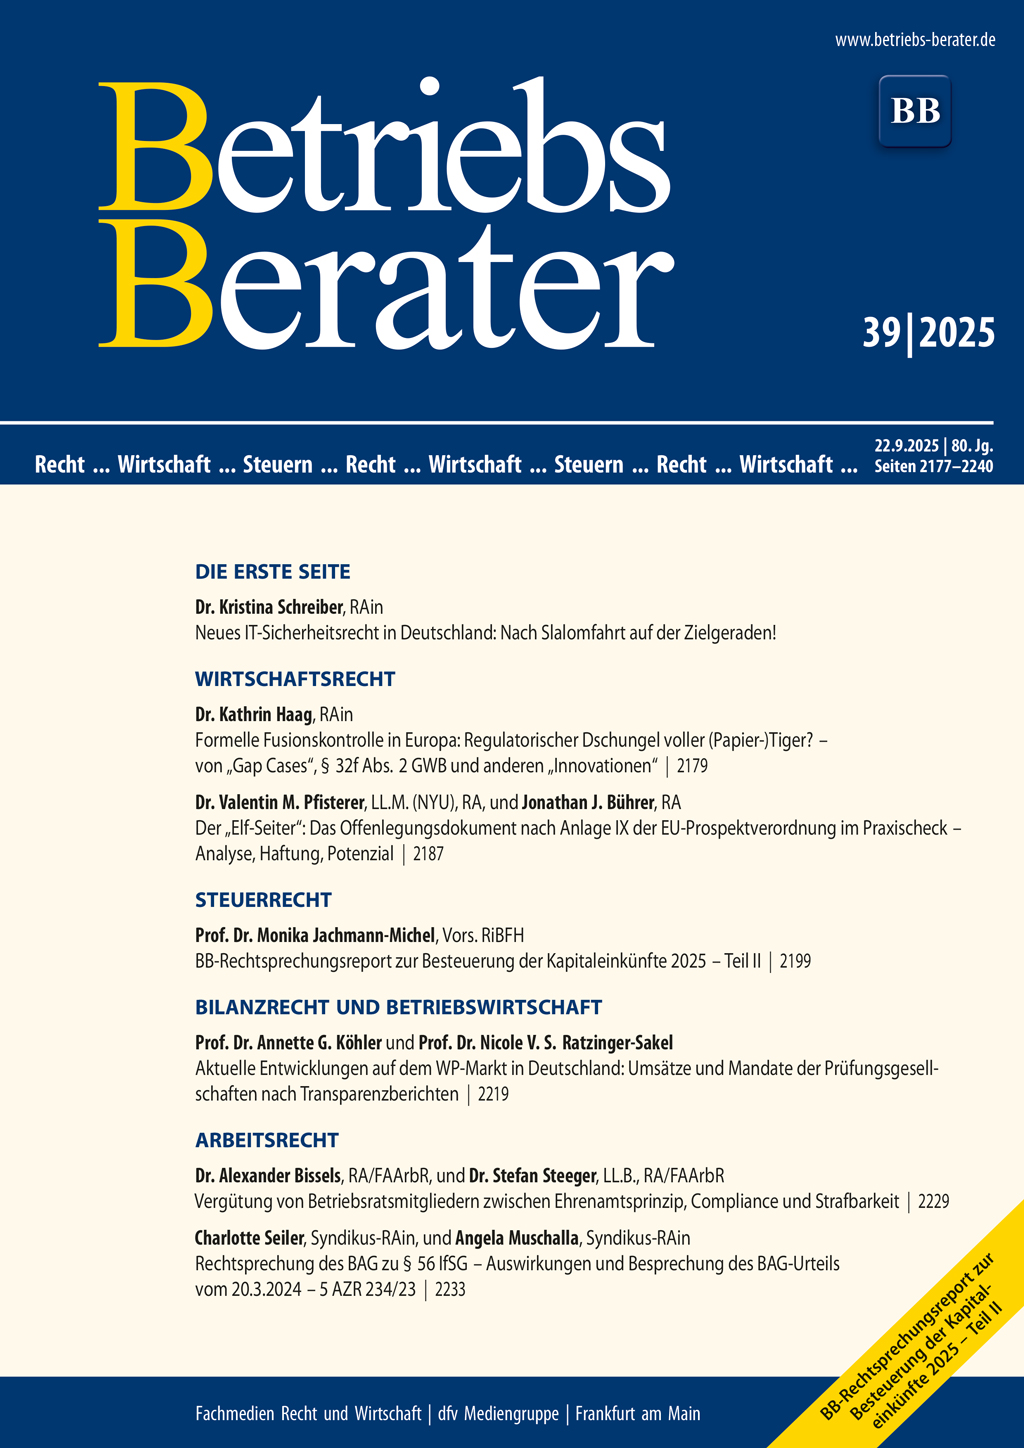
SchreiberNeues IT-Sicherheitsrecht in Deutschland: Nach Slalomfahrt auf der Zielgeraden! I | HaagFormelle Fusionskontrolle in Europa: Regulatorischer Dschungel voller (Papier-)Tiger? – von “Gap Cases”, § 32f Abs. 2 GWB und anderen “Innovationen” 2179 | Pfisterer/BührerDer “Elf-Seiter”: Das Offenlegungsdokument nach Anlage IX der EU-Prospektverordnung im Praxischeck – Analyse, Haftung, Potenzial 2187 | BGHOnline-Partnervermittlungsportal, Kündigungsrecht, Vertragsverlängerungsklausel 2191 | BGHVergütungsanspruch des Insolvenzverwalters bei beiderseitig geschuldeter teilbarer Leistung 2192 | Jachmann-MichelBB-Rechtsprechungsreport zur Besteuerung der Kapitaleinkünfte 2025 – Teil II 2199 | BFHErweiterte Kürzung gemäß § 9 Nr. 1 Satz 2 GewStG und Drei-Objekt-Grenze bei En-bloc-Veräußerung einer Kapitalgesellschaft 2208 | BFHZum Bankenprivileg bei einer Konzernfinanzierungsgesellschaft 2214 | Köhler/Ratzinger-SakelAktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten 2219 | BFHEinbringungsgeborene Anteile und verrechenbare Verluste 2222 | Bissels/SteegerVergütung von Betriebsratsmitgliedern zwischen Ehrenamtsprinzip, Compliance und Strafbarkeit 2229 | Seiler/MuschallaRechtsprechung des BAG zu § 56 IfSG – Auswirkungen und Besprechung des BAG-Urteils vom 20.3.2024 – 5 AZR 234/23 2233 | BAGBerechnung des Urlaubsabgeltungsanspruchs – Referenzzeitraum 2238

Neues IT-Sicherheitsrecht in Deutschland: Nach Slalomfahrt auf der Zielgeraden!

Mit der Richtlinie (EU) 2022/2555 (NIS-2-Richtlinie) sollte spätestens bis 17.10.2024 ein neues IT-Sicherheitsrecht für rund 30 000 Unternehmen in Deutschland gelten. Die Umsetzung ins nationale Recht ist bis heute nicht geschafft. Aber: Wir sind auf die Zielgerade eingebogen. Ende Juli 2025 hat das BMI den Regierungsentwurf veröffentlicht (BMI, Meldung vom 24.7.2025), …

Im Blickpunkt (Wirtschaftsrecht)

Wer durch ein fehlerhaftes Produkt einen Sachschaden oder eine Körperverletzung erleidet, soll es künftig in vielen Fällen einfacher haben, Schadensersatz vom Hersteller zu erlangen (vgl. BMJV, PM Nr. 53/2025 vom 11.9.2025). So sollen die Regeln über die sog. Produkthaftung ausgeweitet werden. Künftig sollen diese Regeln generell auch für Schäden gelten, die durch fehlerhafte Software verursacht wurden, …

Formelle Fusionskontrolle in Europa: Regulatorischer Dschungel voller (Papier-)Tiger? – von “Gap Cases”, § 32f Abs. 2 GWB und anderen “Innovationen”

Die Fälle Illumina/Grail, Towercast und Nvidia/Run:AI, neue Call-in-Rechte in Mitgliedstaaten, die Rechtsprechung des BGH i. S. Meta/Kustomer zur Auslegung der Transaktionswertschwelle des § 35 Abs. 1a GWB und die im Zuge der 11. GWB-Novelle in Kraft getretene Regelung des § 32f Abs. 2 GWB zeigen, dass die (formelle) Fusionskontrolle das Mittel der Wahl ist, um aktuellen kartellrechtlichen Problemen Herr zu werden – um mit Killeracquisitions, Aquihires und der Vermachtung digitaler wie regionaler Märkte nur ein paar der zu adressierenden Fallkonstellationen zu nennen. Der vorliegende Beitrag beleuchtet den jüngsten deutschen “Lösungsansatz” – die Regelung des § 32f Abs. 2 GWB – im Kontext internationaler Bemühungen um eine Erweiterung der formellen Fusionskontrolle.

Der “Elf-Seiter”: Das Offenlegungsdokument nach Anlage IX der EU-Prospektverordnung im Praxischeck – Analyse, Haftung, Potenzial

Der EU Listing Act von 2024 hat mit dem sog. “Elf-Seiter” ein neues, schlankes Offenlegungsdokument eingeführt, das börsennotierten Emittenten eine schnellere, kostengünstigere und dennoch rechtssichere Kapitalaufnahme ermöglichen soll. Der vorliegende Beitrag befasst sich mit dem rechtlichen Rahmen dieses neuen Instruments, beleuchtet erste Praxiserfahrungen damit und versucht, sein zukünftiges Potenzial in der deutschen und europäischen Kapitalmarktpraxis auszuloten.

BB-Kommentar zu BGH, Urteil vom 17.07.2025, III ZR 388/23

Automatische stillschweigende Vertragsverlängerungen sind verbreitete Regelungen, um Vertragsbeziehungen über einen längeren Zeitraum aufrecht zu erhalten. Sie spielen in der Praxis eine große Rolle. Vor allem im Verbraucherbereich unterliegen solche Vertragsverlängerungen allerdings strengen Anforderungen.

Im Blickpunkt (Steuerrecht)

Das Landgericht Frankfurt verurteilte den Angeklagten X wegen Beihilfe zur schweren Steuerhinterziehung (§ 370 Abs. 1, 3 AO, § 27 StGB) in vier Fällen mit Urteil vom 30.1.2024 – 5/24 KLs 7480 Js 208433/21 (https://www.rv.hessenrecht.hessen.de) zu einer Haftstrafe von dreieinhalb Jahren. Als damaliger “Head of Global Tax” beriet er die Maple Bank in den Cum/Ex-Geschäften. …

Dekarbonisierung und Transformation: Rechtliche Rahmenbedingungen der Bundesförderung Industrie und Klimaschutz (BIK)

Mit der Bundesförderung Industrie und Klimaschutz (BIK) hat das damalige Bundesministerium für Wirtschaft und Klimaschutz (BMWK) im Jahr 2024 ein Förderinstrument geschaffen, das gezielt dort ansetzt, wo Emissionen dauerhaft gesenkt werden können – in der industriellen Produktion. Ziel ist es, durch finanzielle Zuschüsse sowohl für treibhausgasarme Verfahren als auch für die Entwicklung und Nutzung von CO2-Abscheidungstechnologien, Investitionen in klimafreundliche Produktionstechnologien zu ermöglichen. Dieser Aufsatz beleuchtet die Fördermodule der Bundesförderung BIK, zeigt auf, welche rechtlichen Anforderungen bei großen Vorhaben greifen und gibt praktische Hinweise aus den Erfahrungen der Verfasser bei der Begleitung antragstellender Unternehmen im ersten Förderaufruf.