RuW-online BB

Investmentfonds und Hinzurechnungsbesteuerung nach dem ATAD-UmsG – eine kritische Analyse des Referentenentwurfs vom 24.3.2020

Das BMF hat am 24.3.2020 einen überarbeiteten Entwurf zur Umsetzung der ATAD in nationales Recht veröffentlicht. Wesentlicher Bestandteil dieses Entwurfs ist die Reform des AStG in Bezug auf die Hinzurechnungsbesteuerung. Insbesondere im Bereich der kollektiven Kapitalanlage mittels Investmentfonds spielte die Hinzurechnungsbesteuerung bisher nur eine marginale Rolle. Dies soll sich zukünftig grundlegend ändern. …

Im Blickpunkt (Betriebswirtschaft)

“Bei institutionellen Investoren steigt das Bewusstsein für Maßnahmen gegen Investitionsrisiken im Zusammenhang mit dem Klimawandel.” Dies, so eine PM der international tätigen Beratungsgesellschaft Mercer vom 26.8.2020, sei das Ergebnis einer aktuellen Mercer-Studie zur Asset Allokation in Europa: 54 % der befragten Investoren berücksichtigten aktiv die Auswirkungen solcher Risiken bei der Allokation ihrer Kapitalanlagen, …

Aktuelle Gesetzgebung, höchstrichterliche Rechtsprechung und Verwaltungsanweisungen zum Investitionsabzugsbetrag des § 7g EStG

Der nachfolgende Beitrag gibt einen Überblick über die Gesetzgebung, höchstrichterliche Rechtsprechung zu § 7g EStG (“Investitionsabzugsbetrag”), bei der die gerichtliche Entscheidung in der Zeit zwischen Mai 2017 bis August 2020 ergangen ist, sowie Verwaltungsanweisungen, die in diesem Zeitraum veröffentlicht worden sind. Er knüpft damit an den Beitrag von Weiss, BB 2017, …

BB-Kommentar zu BFH, Urteil vom 10.12.2019, I R 24/17

Soweit juristische Personen des öffentlichen Rechts neben ihren hoheitlichen Aufgaben in Konkurrenz zu sonstigen Marktteilnehmern treten und Einrichtungen unterhalten, die einer nachhaltigen und nicht ganz unbedeutenden wirtschaftlichen Tätigkeit zur Erzielung von Einnahmen dienen, die nicht Einnahmen aus Land- und Forstwirtschaft sind, begründen sie regelmäßig einen unbeschränkt körperschaftsteuerpflichtigen Betrieb gewerblicher Art (“BgA”, …

Im Blickpunkt (Arbeitsrecht)

Am 11.8.2020 hat das Bundesministerium für Arbeit und Soziales (BMAS) die neue SARS-CoV-2-Arbeitsschutzregel zur Bekanntmachung im Gemeinsamen Ministerialblatt (GmBl) freigegeben (Meldung des BMAS vom 11.8.2020). Die neuen Regelungen wurden in Kooperation mit den Arbeitsausschüssen des BMAS unter Koordination der Bundesanstalt für Arbeitsschutz und Arbeitsmedizin (BAuA) erstellt. …

Prozessbeschäftigung im Kontext des betriebsverfassungsrechtlichen Weiterbeschäftigungsanspruchs

Das LAG Berlin-Brandenburg hatte sich in einem Kündigungsschutzverfahren jüngst mit der Frage auseinanderzusetzen, ob durch eine im Kontext des betriebsverfassungsrechtlichen Weiterbeschäftigungsanspruchs (§ 102 Abs. 5 BetrVG) vereinbarte Prozessbeschäftigung ein unbefristetes Arbeitsverhältnis begründet worden sein könnte (LAG Berlin-Brandenburg, 5 Sa 1932/19). So hatte es das Arbeitsgericht Berlin zumindest in der ersten Instanz im Wesentlichen mit der Begründung entschieden, …

Wirksamkeitsrisiken bei digitaler Betriebsratsarbeit

Damit die Gremien der Betriebsverfassung auch in der Pandemie handlungsfähig bleiben, ermöglicht § 129 BetrVG vorübergehend die audiovisuelle Durchführung von Gremiensitzungen. Mit der Neuregelung soll Rechtssicherheit geschaffen werden – es gibt aber auch Risiken.

BB 2020, Heft 36 vom 31.08.2020

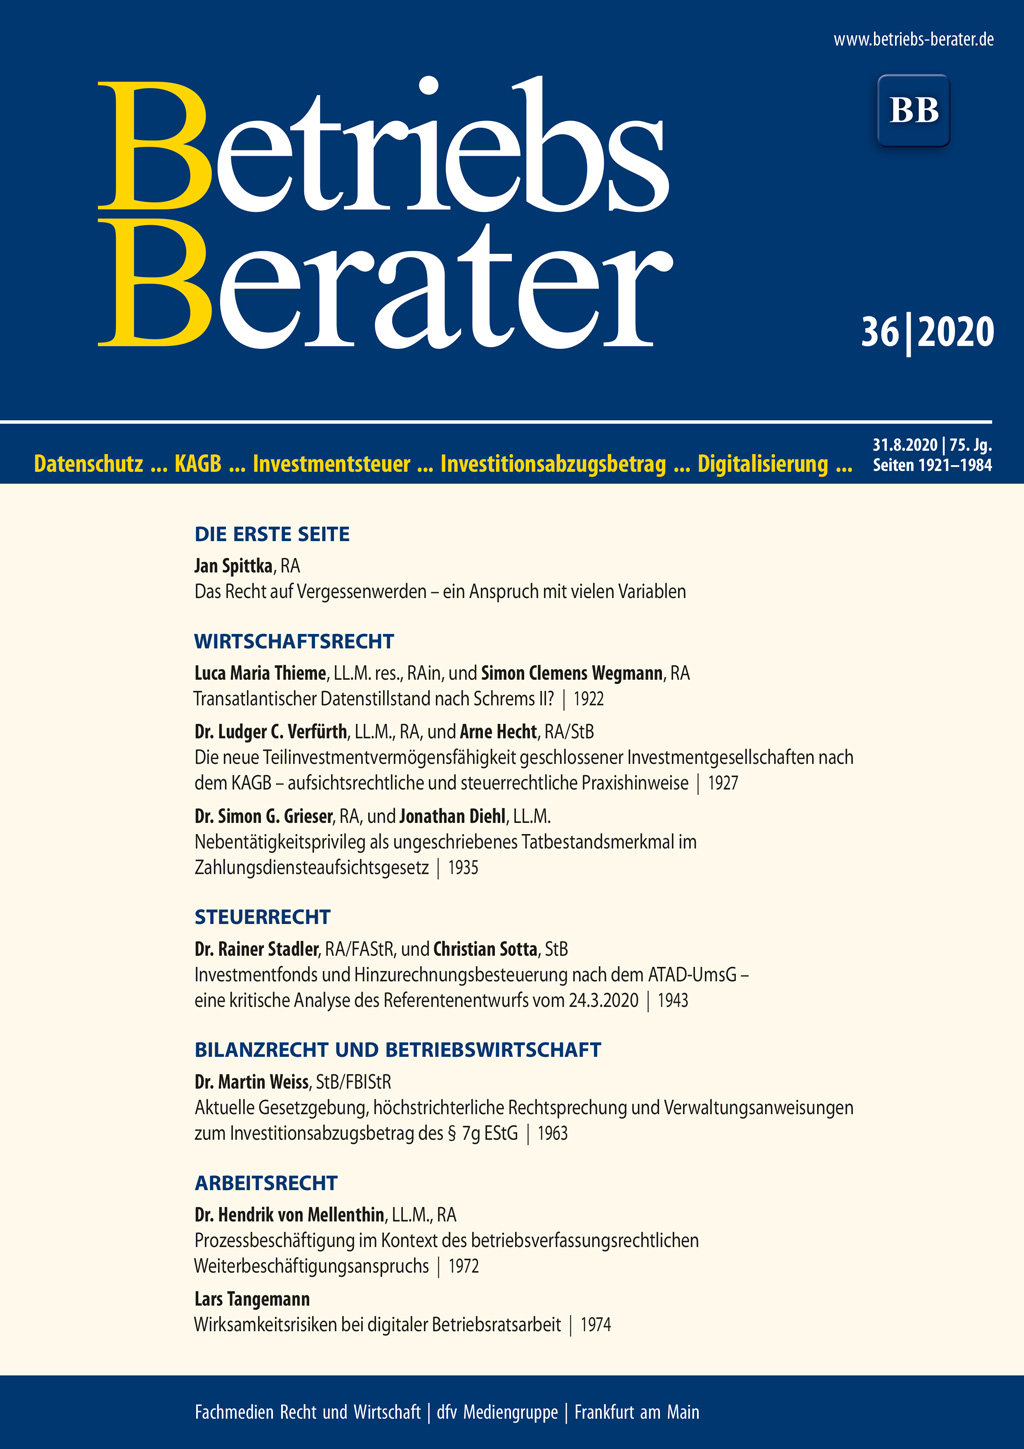
SpittkaDas Recht auf Vergessenwerden – ein Anspruch mit vielen Variablen I | Thieme/WegmannTransatlantischer Datenstillstand nach Schrems II? 1922 | Verfürth/HechtDie neue Teilinvestmentvermögensfähigkeit geschlossener Investmentgesellschaften nach dem KAGB – aufsichtsrechtliche und steuerrechtliche Praxishinweise 1927 | Grieser/DiehlNebentätigkeitsprivileg als ungeschriebenes Tatbestandsmerkmal im Zahlungsdiensteaufsichtsgesetz 1935 | OLG DüsseldorfGmbH-Handelsregisteranmeldung – zur Versicherung der Geschäftsführer über die Einlageleistung 1939 | Stadler/SottaInvestmentfonds und Hinzurechnungsbesteuerung nach dem ATAD-UmsG – eine kritische Analyse des Referentenentwurfs vom 24.3.2020 1943 | BFHKeine Versagung des Vorsteuerabzugs bei fehlendem Nachweis eines Steuerbetrugs; kein Vertrauensschutz bei sorgfaltswidriger Nichtabfrage der USt-IdNr. 1952 | BFHKeine doppelte Berücksichtigung von lediglich einmal getragenem Aufwand des Steuerpflichtigen 1959 | WeissAktuelle Gesetzgebung, höchstrichterliche Rechtsprechung und Verwaltungsanweisungen zum Investitionsabzugsbetrag des § 7g EStG 1963 | BFHKeine Anerkennung interner Darlehen zwischen Trägerkörperschaft und BgA zur Refinanzierung wesentlicher Betriebsgrundlagen 1968 | von MellenthinProzessbeschäftigung im Kontext des betriebsverfassungsrechtlichen Weiterbeschäftigungsanspruchs 1972 | TangemannWirksamkeitsrisiken bei digitaler Betriebsratsarbeit 1974 | BAGZur Doppelfunktion der Entschädigung nach § 15 Abs. 2 AGG 1981

Das Recht auf Vergessenwerden – ein Anspruch mit vielen Variablen

Das Internet vergisst nicht. Wenn dieser Allgemeinplatz auf das Paradigma des Datenschutzrechts, nämlich die “Befugnis des Einzelnen, grundsätzlich selbst über die Preisgabe und Verwendung seiner persönlichen Daten zu bestimmen” (BVerfG, 15.12.1983 – 1 BvR 209/83 u. a., NJW 1984, 419, 421) trifft, ist der Konflikt vorprogrammiert. Seit der EuGH 2014 das “Recht auf Vergessenwerden” als spezifischen Anspruch auf Löschung personenbezogener Daten im Onlinekontext anerkannt (EuGH, …

Im Blickpunkt (Wirtschaftsrecht)

Der Koalitionsausschuss von Union und SPD hat sich am 25.8.2020 auf weitere Maßnahmen zur Bekämpfung der Corona-Krise geeinigt. Nicht nur Kurzarbeitergeld und Überbrückungshilfen für Unternehmen sollen verlängert werden, sondern auch die Lockerungen im Insolvenzrecht. Die Regelung über die Aussetzung der Insolvenzantragspflicht für pandemiebedingt überschuldete Firmen soll demnach bis Ende des Jahres weiter gelten. …