RuW-online BB

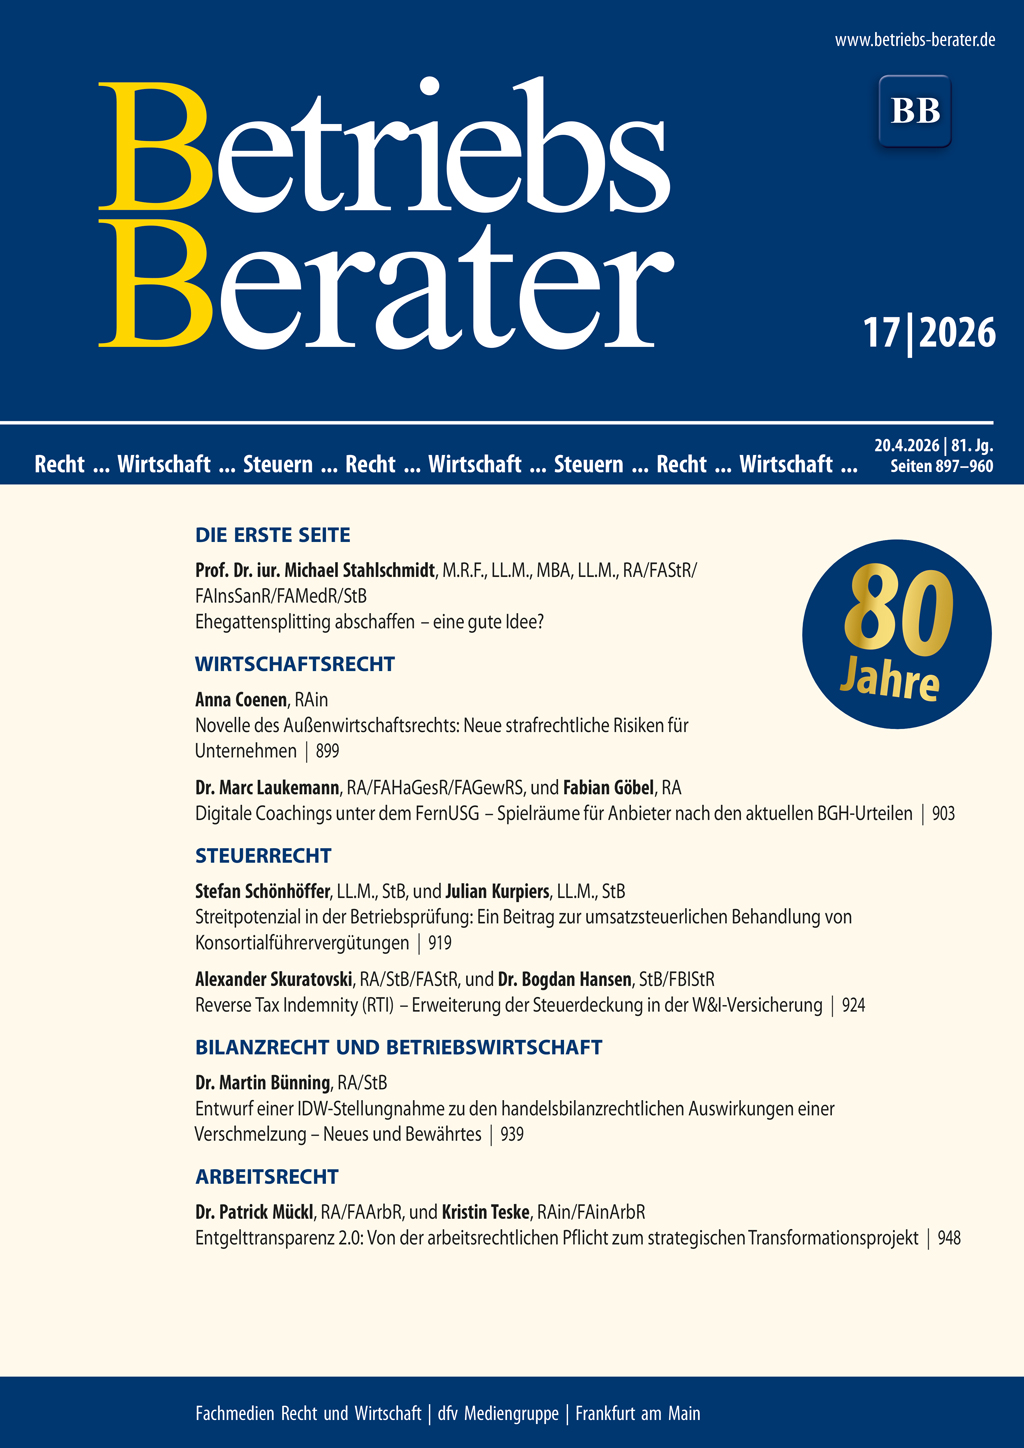
BB 2026, Heft 17 vom 20.04.2026

StahlschmidtEhegattensplitting abschaffen – eine gute Idee? I | CoenenNovelle des Außenwirtschaftsrechts: Neue strafrechtliche Risiken für Unternehmen 899 | Laukemann/GöbelDigitale Coachings unter dem FernUSG – Spielräume für Anbieter nach den aktuellen BGH-Urteilen 903 | EuGHInsolvenzverfahren und Gesellschafterdarlehen – Zur Anwendbarkeit des Art. 13 VO (EG) Nr. 1346/2000 911 | BGHAnsprüche einer kreditgebenden Bank werden nicht vom Anwendungsbereich eines Kapitalanleger-Musterverfahrens erfasst 915 | Schönhöffer/KurpiersStreitpotenzial in der Betriebsprüfung: Ein Beitrag zur umsatzsteuerlichen Behandlung von Konsortialführervergütungen 919 | Skuratovski/HansenReverse Tax Indemnity (RTI) – Erweiterung der Steuerdeckung in der W&I-Versicherung 924 | BFHMitunternehmerrisiko eines stillen Gesellschafters 928 | BFHGeltendmachung der Verfassungswidrigkeit der Abzugsbeschränkung für Verluste von Kapitalgesellschaften aus stillen Beteiligungen an Kapitalgesellschaften 934 | BünningEntwurf einer IDW-Stellungnahme zu den handelsbilanzrechtlichen Auswirkungen einer Verschmelzung – Neues und Bewährtes 939 | BFHGewinngrenze bei Inanspruchnahme eines Investitionsabzugsbetrags nach § 7g EStG 944 | Mückl/TeskeEntgelttransparenz 2.0: Von der arbeitsrechtlichen Pflicht zum strategischen Transformationsprojekt 948 | BAGBefristeter Arbeitsvertrag – Probezeitkündigung – Verhältnismäßigkeit der Dauer der Probezeit – Abgrenzung zur Wartezeit 953 | BAGKeine Fristwahrung durch Schriftsatzübermittlung an das beBPO 959


Ehegattensplitting abschaffen – eine gute Idee?

Seit 1958 gehört das Ehegattensplitting zu den zentralen Elementen des deutschen Einkommensteuerrechts. Das Ehegattensplitting verhindert, dass bei der Zusammenveranlagung von Ehegatten diese stärker durch Einkommensteuer belastet werden als Alleinstehende. Die Einkünfte werden zunächst getrennt ermittelt, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge abgezogen. …

Im Blickpunkt (Wirtschaftsrecht)

Leistungen im Zusammenhang mit dem Vorgehen gegen Google-Bewertungen unterfallen dem RDG, so entschied das OLG Frankfurt a. M. mit einem am 13.4.2026 veröffentlichten Urteil (vgl. OLG Frankfurt a. M., PM Nr. 22/2026 vom gleichen Tag). Bietet ein Unternehmen als Leistung an, bei gegen die Richtlinien verstoßenden Google-Bewertungen, “den notwendigen Schritt zu unternehmen, …

BB-Kommentar zu OLG Frankfurt a. M., Urteil vom 21.10.2025, 31 U 3/25

Dem BGH liegt eine Entscheidung des OLG Frankfurt a. M. zur Revision vor, die erstmalig Gelegenheit für die Klärung einer der umstrittensten Streitfragen des Organhaftungsrechts bietet: Darf eine Gesellschaft ein gegen sie verhängtes Bußgeld im Wege des Innenregresses auf ihren Vorstand abwälzen? Im Rahmen der Entscheidung sind zahlreiche grundsätzliche Rechtsfragen zu klären, …

Im Blickpunkt (Steuerrecht)

Die Umsatzsteuer ist nicht nur die ertragreichste Gemeinschaftsteuer in Deutschland, sie gilt auch als betrugsanfälligste Steuer. Das Volumen 2024 betrug immerhin 300 Mrd. Euro. Die EU-Kommission beziffert die Umsatzsteuerlücke für Deutschland auf ca. 32 Mrd. Euro, wovon ein nicht unerheblicher Teil auf die organisierte Kriminalität entfallen soll. Vor allem die sog. Umsatzsteuerkarusselle, …

Unternehmensteuern zwischen Steuerwettbewerb und Investitionsneutralität: Das Jahresgutachten 2025/26 des Sachverständigenrates auf dem Prüfstand

Der Beitrag rekonstruiert das Kapitel 4 “Unternehmensteuern reformieren – Verzerrungen abbauen” des Jahresgutachtens 2025/26 des Sachverständigenrates, ordnet Investitionssofortprogramm, ACE und Cash-Flow-Steuer rechts- und wirtschaftswissenschaftlich ein und diskutiert deren Wachstumsversprechen. Im Fokus stehen Implementierungs-, Übergangs- und Kompatibilitätsrisiken sowie die Frage, warum inkrementelle Reformen häufig tragfähiger sind als radikale Systemwechsel.

Betriebliche Altersversorgung optimieren, bevorstehende Körperschaftsteuersatz-Senkung ausnutzen

Der folgende Beitrag legt dar, wie gängige Maßnahmen der betrieblichen Altersversorgung durch die bevorstehende Senkung des Körperschaftsteuersatzes beeinflusst werden. Manche werden nicht beeinflusst, manche sind dagegen dergestalt betroffen, dass durch gezielte Ausnutzung ökonomische, Cashflow-wirksame Vorteile gehoben werden können. Andere wiederum sind mittelbar betroffen und erfordern besondere Sorgfalt bei der ökonomischen Ausgestaltung. Die gängigen Maßnahmen werden kurz dargelegt, der ertragsteuerliche Einfluss umrissen und im Falle gegebenen Gestaltungspotentials Effekte anhand eines kurzen Beispiels veranschaulicht.

BB-Kommentar zu BFH, Urteil vom 10.10.2025, IX R 4/24

Nach § 24 Nr. 1 Buchst. a EStG gehören zu den Einkünften i. S. d. § 2 Abs. 1 EStG auch Entschädigungen, die als Ersatz für entgangene oder entgehende Einnahmen gewährt worden sind. Zu klären war, ob auch der entgeltliche Verzicht auf ein Nießbrauchsrecht, auf dessen Grundlage Mieteinnahmen erzielt werden, hierunter fällt oder den sonstigen Einkünften nach §§ 22 Nr. 2, 23 Abs.…

Im Blickpunkt (Betriebswirtschaft)

Das Deutsche Rechnungslegungs Standards Committee (DRSC) hat in einer Meldung vom 27.3.2026 zu Interessensbekundungen für die Teilnahme an einem regelmäßigen Fachaustausch im Rahmen eines Arbeitskreises “IFRS im Einzelabschluss” aufgerufen. Weitere Details zum Konzept fänden sich in dem ausführlichen Aufruf, der unter www.drsc.de abrufbar sei. Rückmeldungen von Interessenten würden bis zum 24.…

Neuer IDW PS 983 zur Prüfung von Internen Revisionssystemen – einheitliche Basis

Am 8.12.2025 hat das Institut der Wirtschaftsprüfer (IDW) den IDW-Prüfungsstandard (IDW PS) zur Prüfung von Internen Revisionssystemen (IRS) verabschiedet, der gemeinschaftlich mit dem Deutschen Institut für Interne Revision (DIIR) erarbeitet worden ist. Die freiwillige Prüfung des IRS nach PS 983 ist damit identisch mit dem DIIR-Revisionsstandard Nr. 3 “Prüfung von Internen Revisionssystemen (Quality Assessments)”. Zum PS 983 gehören Anwendungshinweise und zwei Anlagen. Anlage 1 enthält Formulierungsvorschläge für die Abfassung des Prüfungsberichts, Anlage 2 zeigt die berufsständischen Unterschiede zwischen dem IDW und dem DIIR bezüglich der Standards zur Prüfung von Internen Revisionssystemen auf. Im nachfolgenden Beitrag werden der Gegenstand der Prüfung und die Anforderungen an die Prüfungsplanung und -durchführung erläutert und kritisch beleuchtet.