RuW-online BB

Fallstricke der Änderungen der erweiterten Kürzung für Grundbesitz i. S. d. § 9 Nr. 1 S. 2 ff. GewStG durch das “FoStoG”

Die erweiterte Kürzung für Grundbesitz i. S. d. § 9 Nr. 1 S. 2 ff. GewStG ist eine Begünstigung für Unternehmen, die ausschließlich aufgrund ihrer Rechtsform gewerbesteuerpflichtig sind (sog. Grundbesitzunternehmen). Deswegen soll die Begünstigung nicht zur Anwendung kommen, wenn das Unternehmen nicht ausschließlich vermögensverwaltend tätig, sondern (auch) originär gewerblich tätig ist. …

BB-Kommentar zu BFH, Beschluss vom 24.11.2021, I B 44/21

Der BFH hat kürzlich über die Folgen einer personallosen Betriebstätte entschieden und sich in diesem Zusammenhang mit der deutschen Fassung von § 1 Abs. 5 und 6 AStG und der AOA Grundsätze entsprechend dem OECD-Bericht v. 22.7.2010 (OECD-Rep. 2010) i. d. F. der BsGaV v. 13.10.2014 befasst. Im entschiedenen Fall betrieb eine KG, bestehend aus einer ApS (Kapitalgesellschaft dänischen Rechts) als phG und einer dänischen KG (die alleine am Kapital beteiligt war) als Kommanditistin, …

Im Blickpunkt (Betriebswirtschaft)

“Kaum schien die Corona-Krise bewältigt, setzt der Ukraine-Krieg die deutsche Wirtschaft u. a. mit gestiegenen Energiepreisen und Unsicherheiten gewaltig unter Druck”, heißt es in einer PM des Beratungs- und Wirtschaftsprüfungsunternehmens Deloitte vom 25.4.2022. Infolgedessen erwarteten einer Deloitte-Umfrage zufolge viele Finanzvorstände in Deutschland sinkende Gewinnmargen und schraubten ihre Investitions- und Beschäftigungspläne zurück. …

EU-Konsultation Unternehmensberichterstattung – Verbesserung der Qualität und Durchsetzung

Die Europäische Kommission hat eine Konsultation zur Verbesserung der Qualität und der Durchsetzung der Unternehmensberichterstattung durchgeführt und dabei die Sichtweise der interessierten Stakeholder zum derzeitigen Status quo und potenziellen Verbesserungsmöglichkeiten des EU-Rahmenwerks zur Unternehmensberichterstattung auf den Gebieten Corporate Governance, Abschlussprüfung sowie Überwachung und Durchsetzung (Enforcement) abgefragt. …

BB-Kommentar zu BFH, Urteil vom 27.10.2021, I R 39/19

Nach § 9 Nr. 1 S. 5 Nr. 2 GewStG kann die erweiterte Kürzung nicht beansprucht werden, soweit der Gewerbeertrag Gewinne aus der Aufdeckung stiller Reserven von Grundbesitz enthält, welcher innerhalb von drei Jahren vor der Aufdeckung zu einem unter dem Teilwert liegenden Wert auf den Gewerbebetrieb übertragen oder überführt wurde.

Im Blickpunkt (Arbeitsrecht)

Zwar konnte sich im April 2022 kein Modell für eine allgemeine Impfpflicht der Ampel-Koalition im Deutschen Bundestag durchsetzen. Jedoch gilt bereits seit dem 15.3.2022 für Beschäftigte im Pflege- und Gesundheitsbereich gem. § 20a IfSG eine einrichtungsbezogene Impfpflicht. Danach dürfen etwa in Krankenhäusern und Pflege- oder Seniorenheimen, grundsätzlich nur Personen beschäftigt werden, …

Freie Mitarbeiter und Geschäftsführer vor den Arbeitsgerichten (Teil II)

Der Geschäftsführer einer GmbH wird von BGH und BAG zumindest im Regelfall nicht als Arbeitnehmer angesehen, sondern steht in einem freien Dienstverhältnis. § 5 Abs. 1 S. 3 ArbGG schließt für gesetzliche Vertreter juristischer Personen den Rechtsweg zu den Arbeitsgerichten grundsätzlich aus. Dennoch sind Klagen von Geschäftsführern vor den Arbeitsgerichten, die sich auf arbeitsrechtliche Ansprüche stützen, …

BB-Kommentar zu LAG Hamm, Urteil vom 27.01.2022, 5 Sa 1030/21

Behördliche Quarantäneanordnungen gehören seit mehr als zwei Jahren zum pandemischen Alltag. Wer sich mit dem Coronavirus SARS-CoV-2 infiziert hat oder Kontakt zu einer infizierten Person hatte, musste sich noch bis vor Kurzem in 14-tägige häusliche Absonderung (§§ 28 Abs. 1 S. 1, 30 Abs. 1 S. 2 IfSG) begeben. Ist ein Arbeitnehmer von einer solchen Anordnung betroffen, …

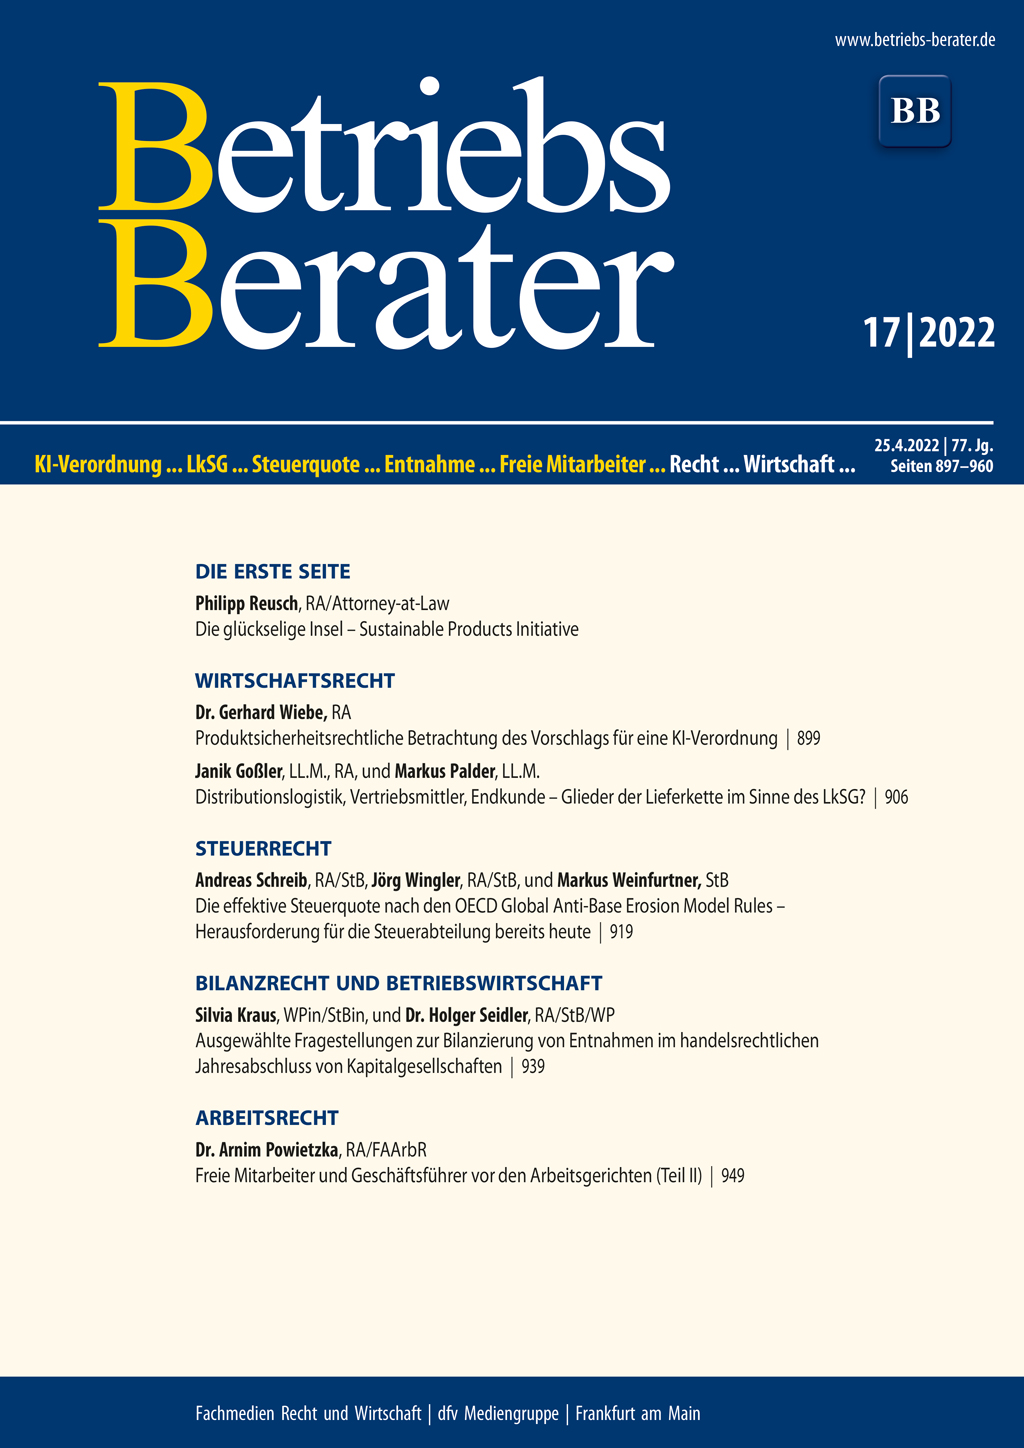
BB 2022, Heft 17 vom 25.04.2022

ReuschDie glückselige Insel – Sustainable Products Initiative I | WiebeProduktsicherheitsrechtliche Betrachtung des Vorschlags für eine KI-Verordnung 899 | Goßler/PalderDistributionslogistik, Vertriebsmittler, Endkunde – Glieder der Lieferkette im Sinne des LkSG? 906 | BGHKeine Fortsetzung der GmbH bei rechtskräftiger Ablehnung der Insolvenzeröffnung mangels Masse 912 | BGHSonderzeichen “//” nicht zur Firmenkennzeichnung geeignet 915 | Schreib/Wingler/WeinfurtnerDie effektive Steuerquote nach den OECD Global Anti-Base Erosion Model Rules – Herausforderung für die Steuerabteilung bereits heute 919 | BFHVersagung des Vorsteuerabzugs aus Altgoldlieferungen; Anforderungen an das “Wissenmüssen” des Steuerpflichtigen von einem fremden “Mehrwertsteuerbetrug” 927 | BFHGeschäftsveräußerung im Ganzen 935 | Kraus/SeidlerAusgewählte Fragestellungen zur Bilanzierung von Entnahmen im handelsrechtlichen Jahresabschluss von Kapitalgesellschaften 939 | BFHAuslegung der Begriffe “Überführung” bzw. “Übertragung” in § 9 Nr. 1 S. 5 Nr. 2 GewStG bei Formwechsel 944 | PowietzkaFreie Mitarbeiter und Geschäftsführer vor den Arbeitsgerichten (Teil II) 949 | LAG HammZeiten einer Quarantäne sind nicht auf den Jahresurlaub anzurechnen 953

Die glückselige Insel – Sustainable Products Initiative

Die Europäische Kommission hat bereits im März 2020 den Aktionsplan für die Kreislaufwirtschaft (CEAP) verabschiedet; er ist einer der wichtigsten Bausteine des Europäischen Green Deals. Er ist möglicherweise die entscheidende Voraussetzung, um das EU-Ziel der Klimaneutralität bis 2050 zu erreichen. Integraler Bestandteil des CEAP ist die Sustainable Products Initiative (SPI), …