
BB-Kommentar zu BAG, Urteil vom 20.12.2022, 9 AZR 401/19
Das Bundesarbeitsgericht hatte über die Frage zu entscheiden, unter welchen Umständen Urlaubsansprüche bei lang andauernder Erkrankung verfallen.
Das Bundesarbeitsgericht hatte über die Frage zu entscheiden, unter welchen Umständen Urlaubsansprüche bei lang andauernder Erkrankung verfallen.
Die Parteien streiten über die Höhe von Nachtarbeitszuschlägen. Der Kläger war bei der Beklagten als Zeitungszusteller beschäftigt. Die Tätigkeit wurde an mehr als 48 Tagen pro Kalenderjahr für mehr als zwei Stunden täglich während der gesetzlichen Nachtzeit erbracht. Der dem Kläger gezahlte Nachtarbeitszuschlag betrug 10 % auf den jeweiligen Bruttostundenlohn. Der Kläger begehrt die Zahlung eines höheren Nachtarbeitszuschlags.…
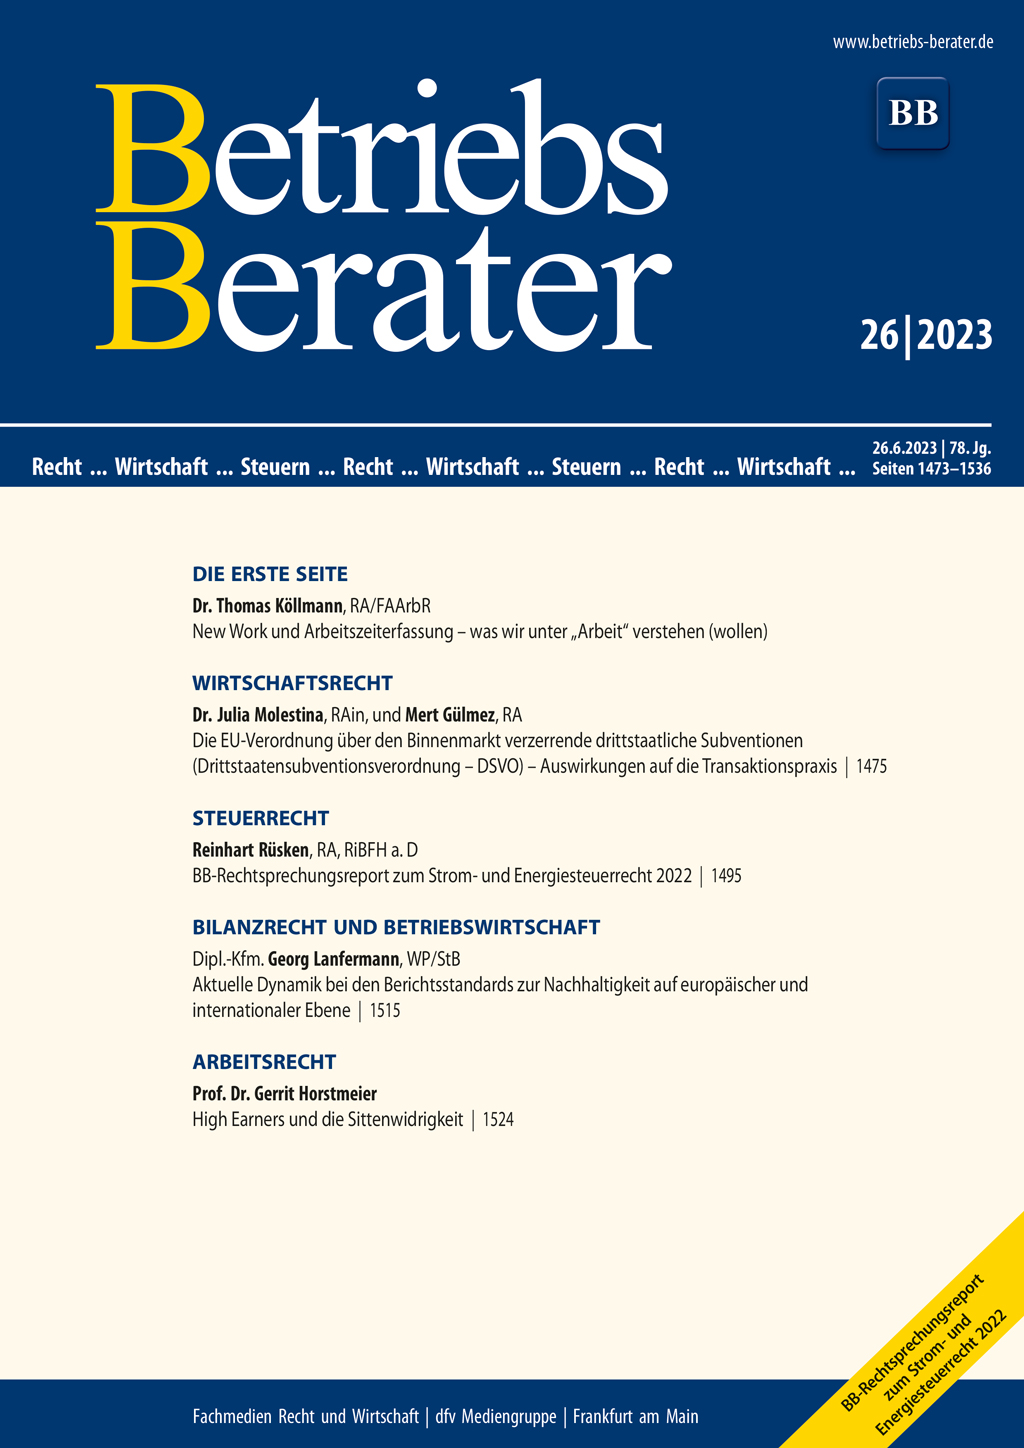
KöllmannNew Work und Arbeitszeiterfassung – was wir unter “Arbeit” verstehen (wollen) I | Molestina/GülmezDie EU-Verordnung über den Binnenmarkt verzerrende drittstaatliche Subventionen (Drittstaatensubventionsverordnung – DSVO) – Auswirkungen auf die Transaktionspraxis 1475 | BGHBildung eines nicht-ständigen Schiedsgericht i. S. d. § 1032 Abs. 2 ZPO bei Bestellung aller Schiedsrichter unabhängig von Kenntnis des Antragstellers 1483 | BGHZinssatz-Swap-Vertrag – Zur Kündigung im Zusammenhang mit variabel verzinslichem Darlehensvertrag 1485 | RüskenBB-Rechtsprechungsreport zum Strom- und Energiesteuerrecht 2022 1495 | BFHWegzugsbesteuerung und “lediglich vorübergehende Abwesenheit” 1500 | BFHSteuerliche Behandlung von Veräußerungsgewinnen und -verlusten im Falle des sog. Bondstripping 1507 | LanfermannAktuelle Dynamik bei den Berichtsstandards zur Nachhaltigkeit auf europäischer und internationaler Ebene 1515 | BFHAusübung des Wahlrechts nach § 4 Abs. 3 Satz 1 EStG durch ausländische Personengesellschaft – sog. Sperrwirkung bei Buchführungs- und Bilanzierungspflicht nach ausländischem Recht 1520 | HorstmeierHigh Earners und die Sittenwidrigkeit 1524 | BAGUrlaub – Verfall – Krankheit – Obliegenheit des Arbeitgebers 1530 | BAGAngemessener Nachtarbeitszuschlag – Dauernachtarbeit – Zeitungszusteller – Pressefreiheit 1534
Wann arbeiten wir eigentlich? Als der EuGH im Jahr 2019 in seiner CCOO-Entscheidung eine Pflicht zur Erfassung der täglichen Arbeitszeit aus der Arbeitszeitrichtlinie (RL 2003/88/EG) herleitete, war das mediale Echo riesig. Insbesondere die unmittelbare Wirkung der Entscheidung für Arbeitsverhältnisse in Deutschland wurde kontrovers diskutiert. Den deutschen Gesetzgeber schien all das wenig zu berühren und so blieb es bis zuletzt bei politischen Absichtserklärungen zur Flexibilisierung des – seit vielen Jahren reformbedürftigen – Arbeitszeitgesetzes. …

Die Europäische Kommission und der Hohe Vertreter der EU haben eine Europäische Strategie für wirtschaftliche Sicherheit vorgelegt, so die PM der EU-Kommission vom 20.6.2023. Die Mitteilung legt den Fokus darauf, Risiken entscheidender Wirtschaftsströme zu minimieren, und zwar im Kontext zunehmender geopolitischer Spannungen und dem schnellen technologischen Wandel. Gleichzeitig solle ein Höchstmaß an wirtschaftlicher Offenheit und Dynamik bewahrt werden. …
Mit der neuen Drittstaatensubventionsverordnung (DSVO) ist seit dem 12.1.2023 ein umfassendes Kontrollregime für Investitionen aus Nicht-EU Staaten in Kraft getreten. Ziel ist der Schutz vor Wettbewerbsverzerrungen auf dem EU-Binnenmarkt. Ähnlich der fusionskontroll- und beihilferechtlichen Prüfung müssen Transaktionen, bei denen drittstaatliche finanzielle Zuwendungen an ein in der EU tätiges Unternehmen in bestimmter Höhe geflossen sind und ein bestimmter Umsatz generiert wurde, in Zukunft bei der Europäischen Kommission angemeldet und freigegeben werden. Während die Zielsetzung der DSVO grundsätzlich begrüßt wird, stellt die praktische Umsetzung Unternehmen vor erhebliche Herausforderungen. Der vorliegende Beitrag liefert einen Überblick zum status quo der DSVO-Regelungen und ihren Auswirkungen für die Transaktionspraxis.
Im Rahmen von Finanzierungen durch Darlehen mit variablen Zinssätzen spielen Zinssatz-Swap-Verträge häufig eine wichtige Rolle. In Verbindung mit dem Darlehensvertrag können sie faktisch einen festen Zinssatz gewährleisten, obwohl im Darlehensvertrag ein variabler Zinssatz vereinbart wurde. Somit können sie dazu dienen, Zinsänderungsrisiken zu minimieren. Dass die Fragestellung, …

Der Finanzausschuss des Bundestages hat zwei Anträge, die sich mit der Besteuerung von Dienstwagen befassen, mit unterschiedlichen Mehrheiten abgelehnt. Die Fraktion Bündnis 90/Die Grünen brachte einen Antrag dahingehend ein, dass der Deutsche Bundestag die Bundesregierung auffordere, einen Gesetzentwurf vorzulegen, um Abschreibungen und die Absetzbarkeit weiterer Kosten für Dienstwagen an den CO2-Ausstoß zu knüpfen. …
Dieser Beitrag will über neue Entscheidungen des EuGH und des BFH zum Strom- und EnergieStG, aber in diesem Zusammenhang auch über interessante Entscheidungen aus der umfangreichen Rechtsprechung der Instanzgerichte informieren. Gelegentlich dazu vorzutragende Kritik mag manchem Leser müßig erscheinen, weil die Entscheidungen nun einmal so gefallen sind (“roma locuta, causa finita”). Aber sie erscheint mir nicht entbehrlich, trägt doch eine kritische Auseinandersetzung mit Ergebnis und Argumentation der Entscheidungen zum Verständnis derselben maßgeblich bei, da sie nicht in Stein gemeißelt sind und mitunter – nicht von heute auf morgen, aber in einer behutsamen Fortentwicklung des Rechts – von den Gerichten überprüft, modifiziert oder, wenn Mut und Selbstkritik dafür reichen, gänzlich umgestoßen werden. Der Beitrag schließt an die Darstellung des Autors in BB 2022, 1111 an und erfasst im Wesentlichen im Jahr 2022 ergangene Entscheidungen. Es begreift sich, dass manche zum EnergieStG ergangenen Entscheidungen mutatis mutandis auch für die Stromsteuer von Bedeutung sind und umgekehrt, ohne dass dies hier im Einzelnen kenntlich gemacht oder untersucht werden soll.
Natürliche Personen, die Anteile an Kapitalgesellschaften i. S. v. § 17 EStG halten, können bei einem Wegzug aus Deutschland der Wegzugsbesteuerung gemäß § 6 AStG unterliegen. Das betrifft im Wesentlichen zwei Fälle: Einerseits die Aufgabe der unbeschränkten Steuerpflicht (§ 6 Abs. 1 Nr. 1 AStG) und andererseits die Verlagerung des Lebensmittelpunktes in einen anderen DBA-Staat mit der Folge einer Beschränkung oder eines Ausschlusses des deutschen Besteuerungsrechts (§ 6 Abs.…