RuW-online BB

EuGH zur Anwendbarkeit der Leiharbeitsrichtlinie: Praktische Auswirkungen auf das Konzernprivileg des § 1 Abs. 3 Nr. 2 AÜG

Der vorliegende Beitrag behandelt die Auswirkungen des jüngsten EuGH-Urteils (22.6.2023 – C-427/21) zur Anwendbarkeit der Leiharbeitsrichtlinie auf Formen der Personalgestellung bei öffentlichen Arbeitgebern und dessen Auswirkungen auf das Konzernprivileg des § 1 Abs. 3 Nr. 2 Arbeitnehmerüberlassungsgesetz (AÜG). Dabei werden auch die noch nicht höchstrichterlich geklärten Ansichten in Rechtsprechung und Literatur zur Lesart der Norm thematisiert und die Auswirkungen auf die Praxis erläutert.

BB-Kommentar zu BAG, Urteil vom 22.02.2023, 10 AZR 332/20

Auch wenn Tarifvertragsparteien in der Regel keine Staatsgewalt ausüben, sind sie bei der Ausgestaltung von Tarifverträgen an den allgemeinen Gleichheitssatz aus Art. 3 Abs. 1 Grundgesetz (GG) als ungeschriebene Grenze der Tarifautonomie gebunden. Nach Art. 3 Abs. 1 GG dürfen vergleichbare Sachverhalte, Gruppen oder Personen in wesentlicher Hinsicht nicht ungleich oder wesentlich unterschiedliche Sachverhalte, …

BB 2023, Heft 38 vom 18.09.2023

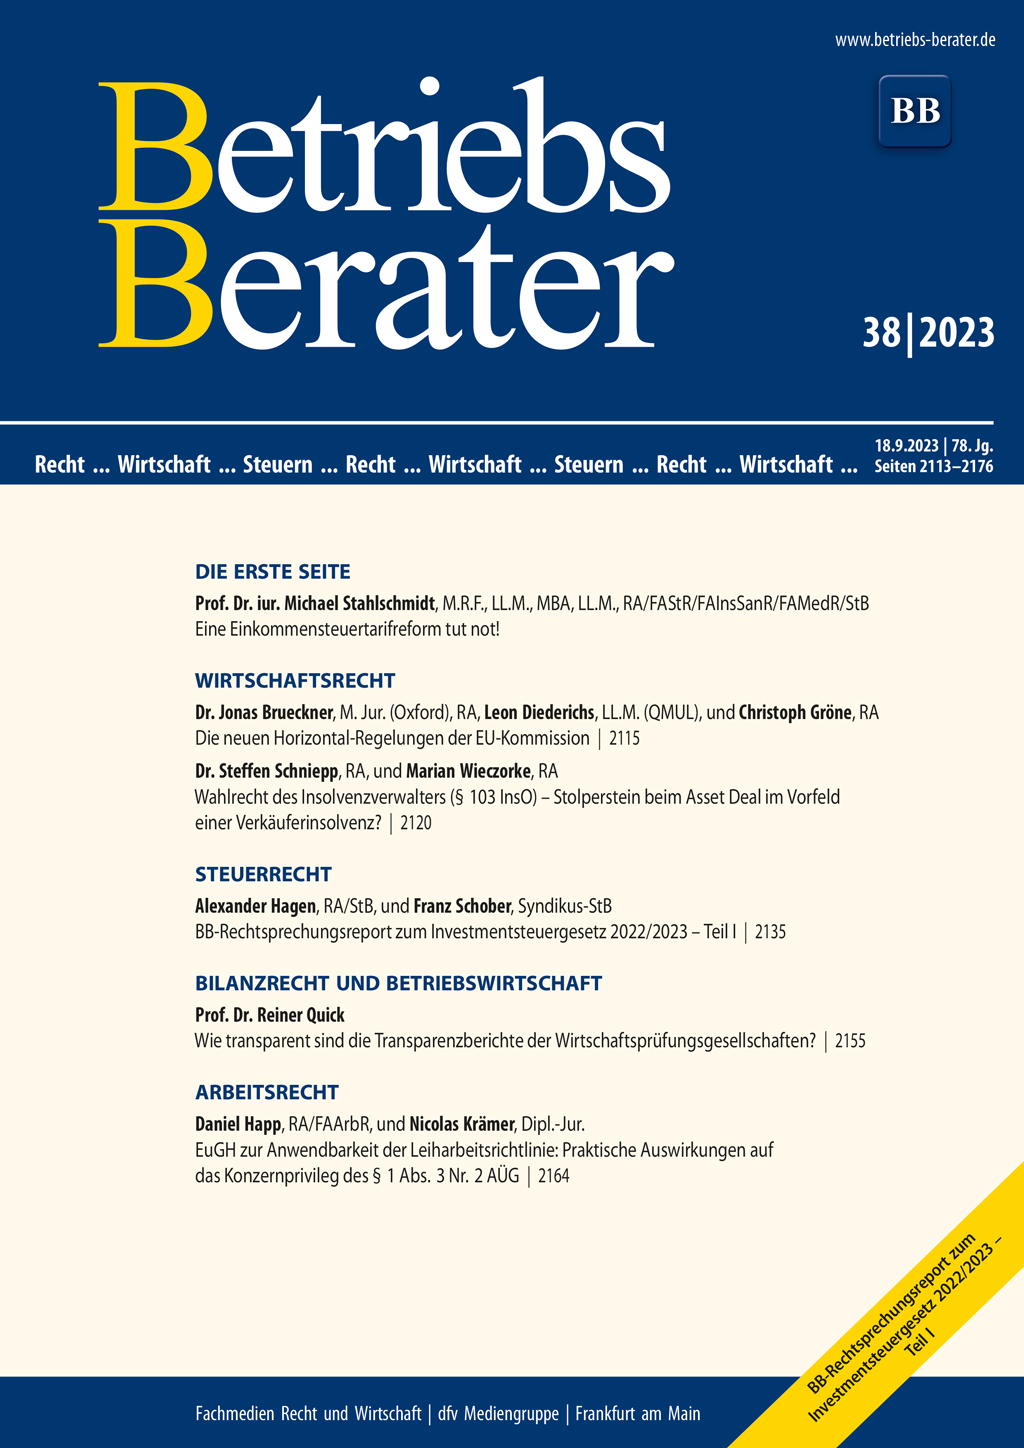
StahlschmidtEine Einkommensteuertarifreform tut not ! I | Brueckner/Diederichs/GröneDie neuen Horizontal-Regelungen der EU-Kommission 2115 | Schniepp/WieczorkeWahlrecht des Insolvenzverwalters (§ 103 InsO) – Stolperstein beim Asset Deal im Vorfeld einer Verkäuferinsolvenz? 2120 | EuGHAusgleich für Verbraucher bei Nichtigerklärung eines missbräuchliche Klauseln enthaltenden Hypothekendarlehensvertrags 2126 | Hagen/SchoberBB-Rechtsprechungsreport zum Investmentsteuergesetz 2022/2023 – Teil I 2135 | BFHSteuerermäßigung gemäß § 35a EStG für haushaltsnahe Dienstleistungen und Handwerkerleistungen bei Mietern 2142 | BFHPrüfungsmaßstab für die objektive Gläubigerbenachteiligung bei einer Grundstücksübertragung 2149 | QuickWie transparent sind die Transparenzberichte der Wirtschaftsprüfungsgesellschaften? 2155 | FG Münster§ 7 EStG – zur Gebäudeabschreibung bei (teilweisem) Kaufpreiserlass 2160 | Happ/KrämerEuGH zur Anwendbarkeit der Leiharbeitsrichtlinie: Praktische Auswirkungen auf das Konzernprivileg des § 1 Abs. 3 Nr. 2 AÜG 2164 | BAGTarifliche Zuschläge für Nachtarbeit – unterschiedliche Höhe bei regelmäßiger und unregelmäßiger Nachtarbeit – Gleichheitssatz – Sachgrund 2166

Eine Einkommensteuertarifreform tut not !

Soweit ersichtlich, liegt die letzte strukturelle Einkommensteuerreform fast 14 Jahre zurück. Das Grundgerüst der geltenden Einkommensteuertariffunktion ist seit dieser Zeit kaum verändert worden. In den letzten Jahren wurde zwar immer mal wieder über die Notwendigkeit des Abbaus der Überbesteuerung bzw. der kalten Progression und des sog. Mittelstandsbauchs diskutiert. …

Im Blickpunkt (Wirtschaftsrecht)

Die in § 175 Abs. 1 S. 1 i. V. m. § 176 TKG (§ 113a Abs. 1 S. 1 i. V. m. § 113b TKG a. F.) geregelte Verpflichtung der Anbieter öffentlich zugänglicher Telekommunikationsdienste zur Speicherung der dort genannten Telekommunikations-Verkehrsdaten ist in vollem Umfang unvereinbar mit Art. 15 Abs. 1 der Datenschutzrichtlinie für elektronische Kommunikation (RL 2002/58/EG) und daher nicht anwendbar – dies hat das Bundesverwaltungsgericht (BVerwG) entschieden (vgl. …

Die neuen Horizontal-Regelungen der EU-Kommission

Am 1.6.2023 hat die EU-Kommission ihre überarbeiteten Leitlinien über horizontale Zusammenarbeit veröffentlicht (“Horizontal-Leitlinien”). Gleichzeitig hat sie neue Horizontal-Gruppenfreistellungsverordnungen für die Bereiche Forschung und Entwicklung (“FuE-GVO”) sowie Spezialisierungsvereinbarungen (“SV-GVO”, zusammen “HGVOen”) veröffentlicht, die sämtlich am 1.7.2023 in Kraft getreten sind. All diesen Überarbeitungen widmet sich der Beitrag.

Wahlrecht des Insolvenzverwalters (§ 103 InsO) – Stolperstein beim Asset Deal im Vorfeld einer Verkäuferinsolvenz?

Bei einer Distressed M&A-Transaktion bevorzugt der Käufer häufig den Asset Deal als Transaktionsform. Sein Ziel ist es, die gewünschten Vermögenswerte und Vertragsverhältnisse zu erwerben und die bekannten oder unbekannten Verbindlichkeiten beim notleidenden Verkäufer zu belassen (sog. “cherry picking”). Aufgrund der Krise des Verkäufers versucht der Käufer in der Praxis zumeist, mögliche Insolvenzanfechtungsrisiken gemäß §§ 129 ff. InsO weitestgehend zu minimieren. Erstaunlicherweise wird in der M&A-Praxis jedoch das Wahlrecht des Insolvenzverwalters nach § 103 InsO nicht selten vernachlässigt. Das ist umso bemerkenswerter, als dieses Wahlrecht den Käufer vor erhebliche Schwierigkeiten stellen und substantielle wirtschaftliche Auswirkungen auf die Transaktion haben kann. § 103 InsO ermöglicht dem Insolvenzverwalter, die Erfüllung beidseitig noch nicht vollständig erfüllter Verträge abzulehnen. Einen Anfechtungsgrund benötigt er dafür nicht. Der Vertragspartner kann etwaige Nichterfüllungsansprüche, die aus der Erfüllungsablehnung resultieren, lediglich als einfache Insolvenzforderung anmelden. Diese sind damit wirtschaftlich meist wertlos. Typischer Anwendungsfall beim Asset Deal sind die vom Käufer übernommenen Vertragsverhältnisse, solange die jeweilige Drittvertragspartei der Vertragsübernahme nicht zugestimmt hat. In diesen Fällen vereinbaren die Kaufvertragsparteien regelmäßig, sich im Innenverhältnis wirtschaftlich so zu stellen, als sei der betreffende Vertrag wirksam auf den Käufer übergegangen (Vertragsübernahme im Innenverhältnis). Hat der Käufer, wie häufig in der Praxis vereinbart, bei Closing bereits den gesamten Kaufpreis geleistet und lehnt der Insolvenzverwalter nach Verfahrenseröffnung die Erfüllung der Vertragsübernahme im Innenverhältnis ab, drohen dem Käufer erhebliche finanzielle Einbußen. Dieser Beitrag beleuchtet unter anderem diese häufig unterschätzte Problematik des § 103 InsO im Zusammenhang mit der Übernahme von Vertragsverhältnissen im Rahmen eines Asset Deals und zeigt dem Käufer Gestaltungs- und Handlungsoptionen auf.

BB-Kommentar zu EuGH, Urteil vom 15.06.2023, C-520/21

Das Rayongericht Warschau legte im hier besprochenen Fall den Rechtsstreit dem EuGH zur Prüfung vor, um zu entscheiden, ob Art. 6 Abs. 1 und Art. 7 Abs. 1 der Richtlinie 93/13/EWG des Rates vom 5.4.1993 über missbräuchliche Klauseln in Verbraucherverträgen einer gerichtlichen Auslegung nationaler Vorschriften entgegenstehen, nach denen a) der Verbraucher von einer Bank einen Ausgleich verlangen darf, …

Im Blickpunkt (Steuerrecht)

Belastungen durch Bürokratie für Unternehmen, Berufsstand und Verwaltung aufgrund neuer EU-Gesetzgebung nehmen immer mehr zu. Die EU-Kommission führt mit dem sog. One-in-One-out-Prinzip (OiOo) ein Instrument zur besseren Belastungssteuerung der Bürokratie ein. In Deutschland wurde dieses Prinzip bereits unter dem Stichwort Bürokratiebremse im Jahr 2015 eingeführt. Es bedeutet, …

BB-Rechtsprechungsreport zum Investmentsteuergesetz 2022/2023 – Teil I

Fortentwicklungen des Investmentsteuergesetzes ergeben sich regelmäßig durch Gesetzesänderungen, BMF-Schreiben sowie der Anpassung oder Neufassung von Doppelbesteuerungsabkommen (so wurde am 6.7.2023 das Änderungsprotokoll des DBA Luxemburg abgeschlossen). Zudem spielt aber auch die Rechtsprechung des BFH bzw. der Finanzgerichte eine erhebliche Rolle bei der Fortentwicklung des InvStG. Der BFH wie auch insbesondere das FG Köln haben in den Jahren 2021 und 2022 eine Reihe von Urteilen mit Bezug zum InvStG 2014 wie auch zum InvStG in der seit dem 1.1.2018 anzuwendenden Fassung veröffentlicht. Im nachfolgenden Beitrag werden die jeweiligen Hintergründe, die zentralen Entscheidungsgründe, aber insbesondere die Praxisfolgen der Urteile dargestellt. Der Praxisausblick bleibt dabei nicht beschränkt auf die Auswirkungen unter dem InvStG 2004, sondern blickt ebenfalls auf etwaige Folgewirkungen unter dem neuen InvStG.