RuW-online BB

Im Blickpunkt (Betriebswirtschaft)

Das Bundeskabinett hat am 12.8.2026 den Entwurf des ERP-Wirtschaftsplangesetzes 2027 mit einem gesteigerten Fördervolumen beschlossen. Gemäß PM des Bundesministerium für Wirtschaft und Energie (BMWE) desselben Tags bilden kleine und mittlere Unternehmen (KMU) das Rückgrat der deutschen Wirtschaft, sind in ihrer Finanzierungssituation aber strukturell benachteiligt. Die Schwerpunkte der ERP-Förderung lägen daher auf der Stärkung des Zugangs zu Finanzierung für Gründungen einschließlich Unternehmensnachfolgen sowie auf den volkswirtschaftlich wichtigen Schlüsselbereichen Innovation, …
BB-Kommentar zu FG Münster, Urteil vom 17.09.2025, 13 K 1637/22 K

Unter welchen Voraussetzungen Verbindlichkeiten in der Steuerbilanz weiterhin zu passivieren oder aber auszubuchen sind, gehört zu den Fragestellungen, die in der Praxis immer wieder aufkommen. Nicht selten finden sich – insbesondere bei langjährig bestehenden Unternehmen – Bilanzpositionen, deren wirtschaftlicher Ursprung, rechtliche Grundlage oder spätere Entwicklung aufgrund lückenhafter Buchführungsunterlagen, …

Im Blickpunkt (Arbeitsrecht)

Im Jahr 2025 arbeiteten in Nordrhein-Westfalen rund 1,47 Mio. der insgesamt 7,65 Mio. Kernerwerbstätigen in ihrer Haupttätigkeit in einem atypischen Beschäftigungsverhältnis. Dies entspricht, wie Information und Technik Nordrhein-Westfalen als Statistisches Landesamt auf Basis von Erstergebnissen des Mikrozensus 2025 in einer PM vom 10.8.2026 weiter mitteilt, einer Quote atypisch Beschäftigter von 19,…

Reform des Beschäftigtenbegriffs – Teil I

Die Koalition hat sich vorgenommen, das Statusfeststellungsverfahren zu reformieren, um es “schneller, rechtssicherer und transparenter [zu] machen.” Das ist ein mutiger und gar richtiger Schritt, dem jedoch weitere Schritte folgen müssen. Schließlich zielt das Statusfeststellungsverfahren auf die Bestimmung des sozialversicherungsrechtlichen Beschäftigtenstatus, doch ist dieser selbst in der Praxis der Gerichte und der Behörden zu wenig konturiert. Dieser Beitrag verfolgt in dem vorliegenden Teil I das Ziel, Rechtsunsicherheiten im Abgrenzungsbereich zwischen abhängiger Beschäftigung und selbständiger Tätigkeit zu konturieren, um auf dieser Grundlage in Teil II des Beitrags, erscheint demnächst in einer folgenden Ausgabe von BB 2026, gesetzgeberische Bestrebungen zur Schaffung von mehr Rechtssicherheit in eben jenem Grenzbereich zu beleuchten und einen Vorschlag zur Reform des Beschäftigtenbegriffs aus § 7 Abs. 1 SGB IV zu unterbreiten.

BB-Kommentar zu BAG, Urteil vom 19.02.2026, 8 AZR 83/25

Die Entscheidung beschäftigt sich mit zentralen Fragen des Auskunftsanspruchs nach dem Entgelttransparenzgesetz 2017 auf der Basis eines Sachverhalts, der sich vor Inkrafttreten der EntgTranspRL zugetragen hat. Die Klägerin verlangte Auskunft über das Entgelt von Kollegen aus anderen Betrieben, die sie für vergleichbar hielt. Außerdem begehrte sie Auskunft über die Vergleichsentgelte für mehrere Jahre. …

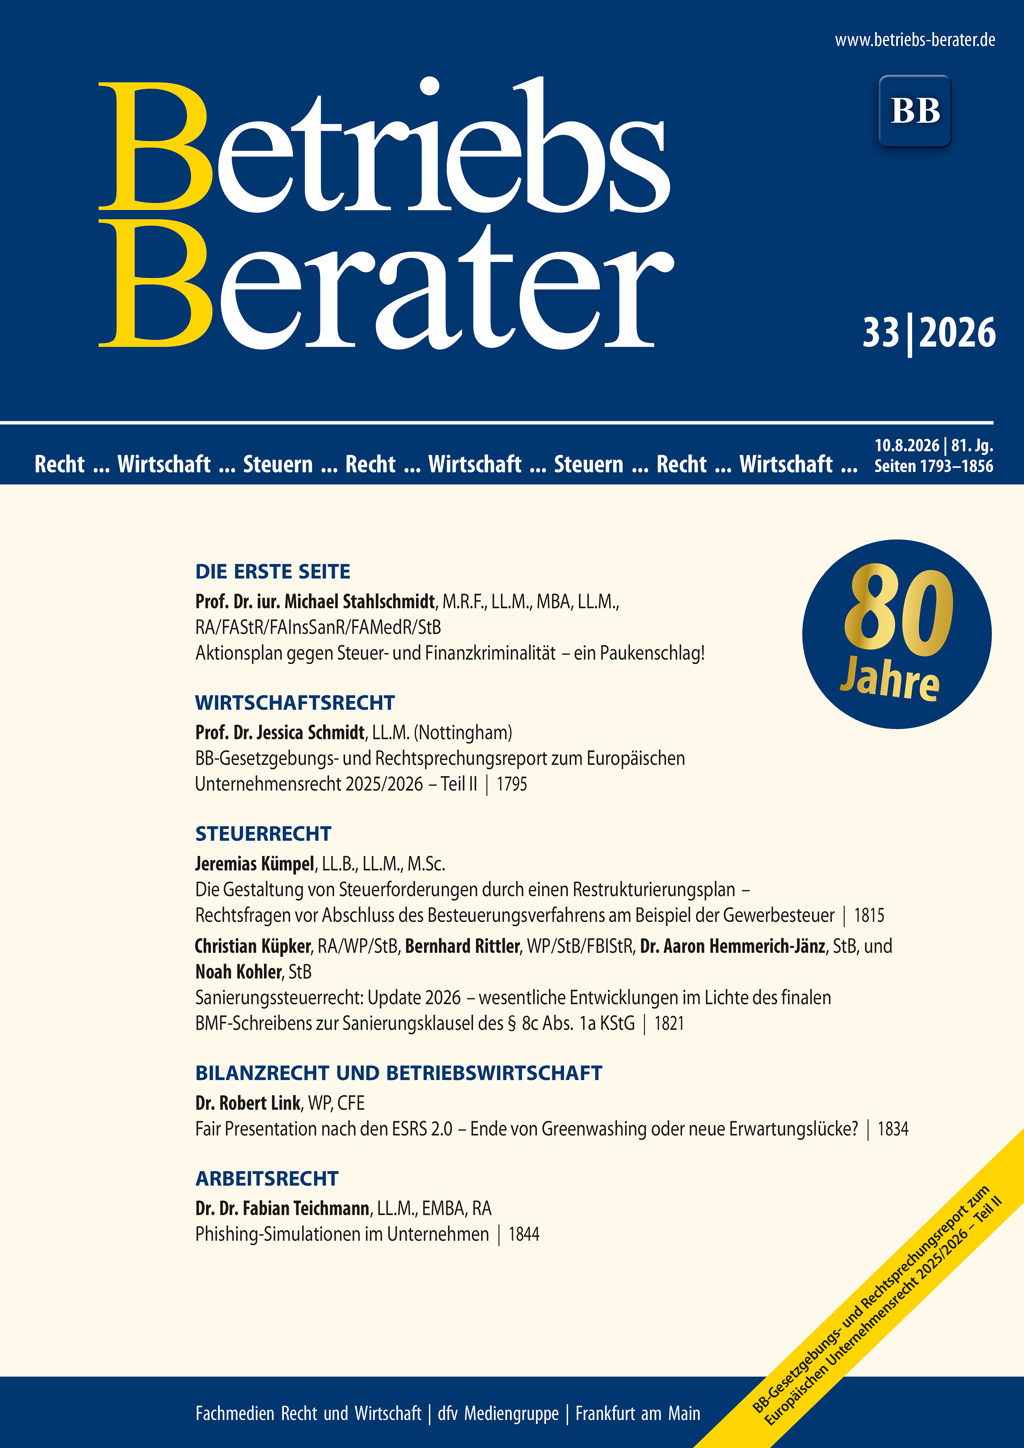
BB 2026, Heft 33 vom 10.08.2026

StahlschmidtAktionsplan gegen Steuer- und Finanzkriminalität – ein Paukenschlag! I | SchmidtBB-Gesetzgebungs- und Rechtsprechungsreport zum Europäischen Unternehmensrecht 2025/2026 – Teil II 1795 | BGHZum Rechtsschutzinteresse für eine Beschwerde gegen Aufhebung der Restrukturierungssache 1809 | KümpelDie Gestaltung von Steuerforderungen durch einen Restrukturierungsplan – Rechtsfragen vor Abschluss des Besteuerungsverfahrens am Beispiel der Gewerbesteuer 1815 | Küpker/Rittler/Hemmerich-Jänz/KohlerSanierungssteuerrecht: Update 2026 – wesentliche Entwicklungen im Lichte des finalen BMF-Schreibens zur Sanierungsklausel des § 8c Abs. 1a KStG 1821 | BFHGrunderwerbsteuerrechtliche Zurechnung bei Abschluss einer Treuhandvereinbarung 1824 | BFHFormwirksame Klageerhebung bei elektronischer Übermittlung einer Word-Datei im Falle der führenden Papierakte 1830 | LinkFair Presentation nach den ESRS 2.0 – Ende von Greenwashing oder neue Erwartungslücke? 1834 | BFHBuchwertantrag nach § 3 Abs. 2 UmwStG und Verfassungsmäßigkeit des § 4 Abs. 6 UmwStG 1839 | TeichmannPhishing-Simulationen im Unternehmen 1844 | BAGWartezeitkündigung – Hinweisgeberschutz – betriebsverfassungsrechtlicher Weiterbeschäftigungsanspruch 1849

Aktionsplan gegen Steuer- und Finanzkriminalität – ein Paukenschlag!

Bundesfinanzminister Lars Klingbeil und Bundesjustizministerin Dr. Stefanie Hubig stellten am Freitag, den 17.7.2026, ihren Aktionsplan gegen Steuerkriminalität vor. Die geplanten Änderungen verschieben das Steuerstrafrecht dogmatisch deutlich in Richtung eines “Schwerstkriminalitätsrechts”, indem Steuerhinterziehung zum Verbrechen mit Mindeststrafe erklärt und die strafbefreiende Selbstanzeige im Kern aufgegeben wird. …