RuW-online BB

Im Blickpunkt (Betriebswirtschaft)

Das Bundesministerium der Justiz und für Verbraucherschutz hat den Referentenentwurf eines Gesetzes zur Schaffung eines Rechtsrahmens für die Tätigkeit insolvenzrechtlicher Amtsträger vorgelegt, wonach das derzeitige Vorauswahlverfahren von Insolvenzverwaltern und anderen insolvenzrechtlichen Amtsträgern durch ein zentrales Zulassungswesen ersetzt werden soll. Zur umfassenderen Überwachung der Tätigkeit der Insolvenzverwalter und der weiteren insolvenzrechtlichen Amtsträger, …
Fair Presentation nach den ESRS 2.0 – Ende von Greenwashing oder neue Erwartungslücke?

Mit der Neufassung der European Sustainability Reporting Standards (ESRS) wird in der europäischen Nachhaltigkeitsberichterstattung erstmals ein ausdrücklich formulierter Fair-Presentation-Grundsatz verankert. Die Nachhaltigkeitserklärung soll danach nicht nur einzelne Angabepflichten erfüllen, sondern insgesamt eine sachgerechte Darstellung der wesentlichen Auswirkungen, Risiken und Chancen des Unternehmens vermitteln. Der nachfolgende Beitrag untersucht anhand praxisrelevanter Grundfälle, ob die Ausgestaltung des Fair-Presentation-Grundsatzes in den ESRS geeignet ist, Greenwashing zu begrenzen. Darüber hinaus werden Wechselwirkungen mit Berichtserleichterungen und Ausnahmetatbeständen analysiert sowie Grenzen der gesetzlichen Prüfung der Nachhaltigkeitserklärung und Implikationen für die Überwachung durch den Aufsichtsrat aufgezeigt.

BB-Kommentar zu BFH, Urteil vom 28.05.2026, IV R 3/23

Bei einer Verschmelzung einer Kapitalgesellschaft (übertragender Rechtsträger) auf eine Personengesellschaft (übernehmender Rechtsträger) treten in der Bilanz der Personengesellschaft die Vermögensgegenstände der Kapitalgesellschaft an die Stelle der früheren Beteiligung an der Kapitalgesellschaft. Die Verschmelzung realisiert einen Gewinn oder Verlust in Höhe der Differenz zwischen den Buchwerten der Vermögensgegenstände und dem Buchwert der Beteiligung, …

Im Blickpunkt (Arbeitsrecht)

Der II. Zivilsenat des BGH hat jüngst entschieden, dass es bei der Beurteilung des Schwellenwerts von in der Regel 500 Arbeitnehmern, der das Mitbestimmungsrecht der Arbeitnehmer im Aufsichtsrat einer Aktiengesellschaft (AG) auslöst, auf die Anzahl der Arbeitnehmer der AG und nicht auf die Anzahl der Arbeitnehmer eines Gemeinschaftsbetriebs im Konzern ankommt (Beschlüsse vom 23.…

Phishing-Simulationen im Unternehmen

Phishing-Simulationen sind ein zentrales Instrument betrieblicher Cybersecurity-Awareness. Rechtlich erschöpfen sie sich jedoch nicht in Schulung und Prävention. Sie erzeugen personenbezogene Daten über Klicks, Eingaben, Reaktionszeiten, Meldungen und Wiederholungsfälle und sind deshalb zugleich Datenschutz-, Mitbestimmungs- und Beweisthema. Der Beitrag zeigt, dass Simulationsergebnisse nur dann arbeitsrechtlich belastbar sind, wenn Einführung, Datenerhebung, Auswertung und spätere Verwendung vorab rechtmäßig strukturiert werden. Fehlen Transparenz, Zweckbindung, Betriebsratsbeteiligung oder ein verhältnismäßiges Eskalationsmodell, wird aus einem Präventionsinstrument ein arbeitsrechtliches Risiko.

BB 2026, Heft 33 vom 10.08.2026

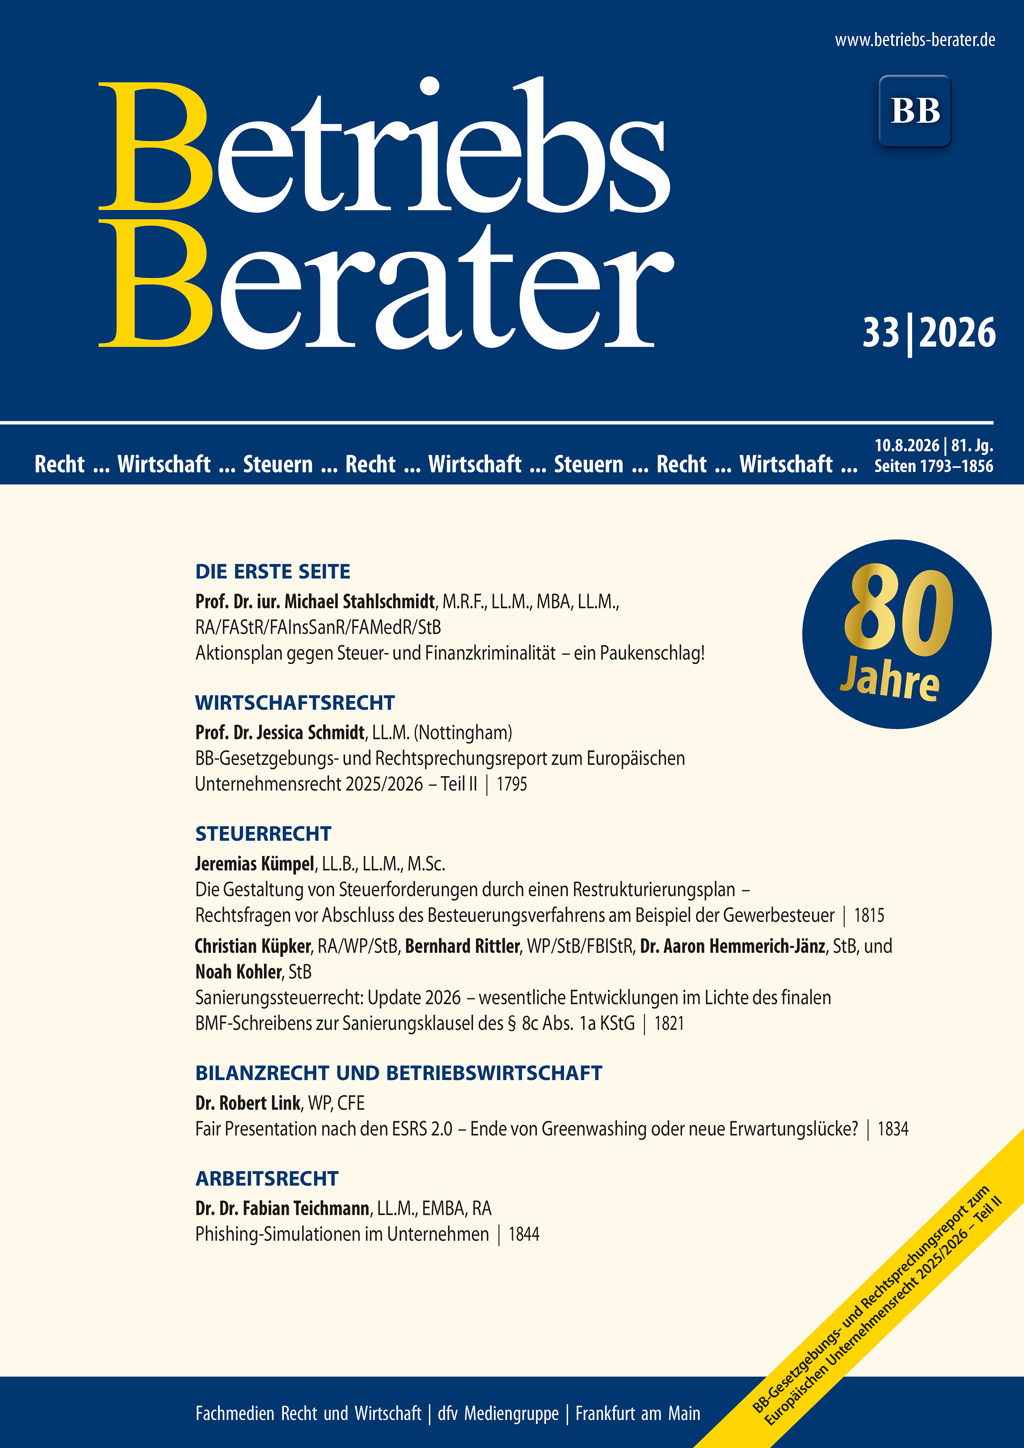
StahlschmidtAktionsplan gegen Steuer- und Finanzkriminalität – ein Paukenschlag! I | SchmidtBB-Gesetzgebungs- und Rechtsprechungsreport zum Europäischen Unternehmensrecht 2025/2026 – Teil II 1795 | BGHZum Rechtsschutzinteresse für eine Beschwerde gegen Aufhebung der Restrukturierungssache 1809 | KümpelDie Gestaltung von Steuerforderungen durch einen Restrukturierungsplan – Rechtsfragen vor Abschluss des Besteuerungsverfahrens am Beispiel der Gewerbesteuer 1815 | Küpker/Rittler/Hemmerich-Jänz/KohlerSanierungssteuerrecht: Update 2026 – wesentliche Entwicklungen im Lichte des finalen BMF-Schreibens zur Sanierungsklausel des § 8c Abs. 1a KStG 1821 | BFHGrunderwerbsteuerrechtliche Zurechnung bei Abschluss einer Treuhandvereinbarung 1824 | BFHFormwirksame Klageerhebung bei elektronischer Übermittlung einer Word-Datei im Falle der führenden Papierakte 1830 | LinkFair Presentation nach den ESRS 2.0 – Ende von Greenwashing oder neue Erwartungslücke? 1834 | BFHBuchwertantrag nach § 3 Abs. 2 UmwStG und Verfassungsmäßigkeit des § 4 Abs. 6 UmwStG 1839 | TeichmannPhishing-Simulationen im Unternehmen 1844 | BAGWartezeitkündigung – Hinweisgeberschutz – betriebsverfassungsrechtlicher Weiterbeschäftigungsanspruch 1849

Aktionsplan gegen Steuer- und Finanzkriminalität – ein Paukenschlag!

Bundesfinanzminister Lars Klingbeil und Bundesjustizministerin Dr. Stefanie Hubig stellten am Freitag, den 17.7.2026, ihren Aktionsplan gegen Steuerkriminalität vor. Die geplanten Änderungen verschieben das Steuerstrafrecht dogmatisch deutlich in Richtung eines “Schwerstkriminalitätsrechts”, indem Steuerhinterziehung zum Verbrechen mit Mindeststrafe erklärt und die strafbefreiende Selbstanzeige im Kern aufgegeben wird. …

Im Blickpunkt (Wirtschaftsrecht)

Die Tätigkeit der Insolvenzverwalter und anderer insolvenzrechtlicher Amtsträger soll bundesweit einheitlich geregelt werden. Das sieht ein Gesetzentwurf vor, den das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) am 24.7.2026 veröffentlicht hat (vgl. BMJV, PM Nr. 55/2026 vom gleichen Tag). Die Übernahme von Insolvenzverwaltungen u. a. insolvenzrechtlicher Ämter solle künftig eine einheitliche Zulassung voraussetzen. …

BB-Gesetzgebungs- und Rechtsprechungsreport zum Europäischen Unternehmensrecht 2025/2026 – Teil II

In Fortführung der 2004 von Walter Bayer gestarteten Reihe gibt der Beitrag einen Überblick über die Entwicklung des Europäischen Unternehmensrechts in 2025/26 sowie die für die Zukunft zu erwartenden Maßnahmen. Im Fokus stehen dabei u. a. die EU Inc., die Umsetzung der DigiRL II, das Omnibus I-Paket zur Vereinfachung der Nachhaltigkeitsberichterstattung und der CSDDD, die geplante Überarbeitung der ARRL (Teil I, BB 2026, 1731 ff.), Insolvency III sowie wichtige Urteile des EuGH (Teil II, in diesem Heft).