RuW-online BB

IFRS 20: Neues Bilanzierungsmodell für preisregulierte Geschäftstätigkeiten und seine Bedeutung für deutsche Unternehmen

Die International Financial Reporting Standards (IFRS) enthalten bislang keine spezifischen Vorgaben zur bilanziellen Behandlung von Minder- und Mehrerlösen, die aus zeitlichen oder betragsmäßigen Differenzen zwischen realisierten Umsätzen und regulatorisch zulässigen Erlösen resultieren. Der am 27.5.2026 veröffentlichte Standard IFRS 20 “Regulatory Assets and Regulatory Liabilities” adressiert erstmals umfassend die bilanziellen Implikationen regulatorischer Preisbildungsmechanismen und beendet damit eine langjährige Übergangssituation, die durch den (in der EU nicht indossierten) IFRS 14 “Regulatory Deferral Accounts” lediglich für die IFRS-Erstanwender überbrückt worden war. Im Rahmen des nachfolgenden Beitrags werden die wesentlichen Regelungen des IFRS 20 dargestellt sowie gewürdigt, und es wird insbesondere ihre Bedeutung für deutsche Unternehmen skizziert.


BB-Kommentar zu FG Köln, Urteil vom 26.11.2025, 2 K 2116/23

Die Anschaffungskosten eines Wirtschaftsguts werden in § 255 Abs. 1 S. 1 HGB als Aufwendungen definiert, die geleistet werden, um einen Vermögensgegenstand zu erwerben (Kosten des Erwerbs) und ihn in einen betriebsbereiten Zustand zu versetzen (Kosten der Herstellung der Betriebsbereitschaft). Die Anschaffungskosten werden daher nach dem Prinzip der Maßgeblichkeit der Gegenleistung bestimmt. …

Im Blickpunkt (Arbeitsrecht)

Im Jahr 2025 arbeiteten in Nordrhein-Westfalen rund 1,47 Mio. der insgesamt 7,65 Mio. Kernerwerbstätigen in ihrer Haupttätigkeit in einem atypischen Beschäftigungsverhältnis. Dies entspricht, wie Information und Technik Nordrhein-Westfalen als Statistisches Landesamt auf Basis von Erstergebnissen des Mikrozensus 2025 in einer PM vom 10.8.2026 weiter mitteilt, einer Quote atypisch Beschäftigter von 19,…

Reform des Beschäftigtenbegriffs – Teil I

Die Koalition hat sich vorgenommen, das Statusfeststellungsverfahren zu reformieren, um es “schneller, rechtssicherer und transparenter [zu] machen.” Das ist ein mutiger und gar richtiger Schritt, dem jedoch weitere Schritte folgen müssen. Schließlich zielt das Statusfeststellungsverfahren auf die Bestimmung des sozialversicherungsrechtlichen Beschäftigtenstatus, doch ist dieser selbst in der Praxis der Gerichte und der Behörden zu wenig konturiert. Dieser Beitrag verfolgt in dem vorliegenden Teil I das Ziel, Rechtsunsicherheiten im Abgrenzungsbereich zwischen abhängiger Beschäftigung und selbständiger Tätigkeit zu konturieren, um auf dieser Grundlage in Teil II des Beitrags, erscheint demnächst in einer folgenden Ausgabe von BB 2026, gesetzgeberische Bestrebungen zur Schaffung von mehr Rechtssicherheit in eben jenem Grenzbereich zu beleuchten und einen Vorschlag zur Reform des Beschäftigtenbegriffs aus § 7 Abs. 1 SGB IV zu unterbreiten.

BB-Kommentar zu BAG, Urteil vom 19.02.2026, 8 AZR 83/25

Die Entscheidung beschäftigt sich mit zentralen Fragen des Auskunftsanspruchs nach dem Entgelttransparenzgesetz 2017 auf der Basis eines Sachverhalts, der sich vor Inkrafttreten der EntgTranspRL zugetragen hat. Die Klägerin verlangte Auskunft über das Entgelt von Kollegen aus anderen Betrieben, die sie für vergleichbar hielt. Außerdem begehrte sie Auskunft über die Vergleichsentgelte für mehrere Jahre. …

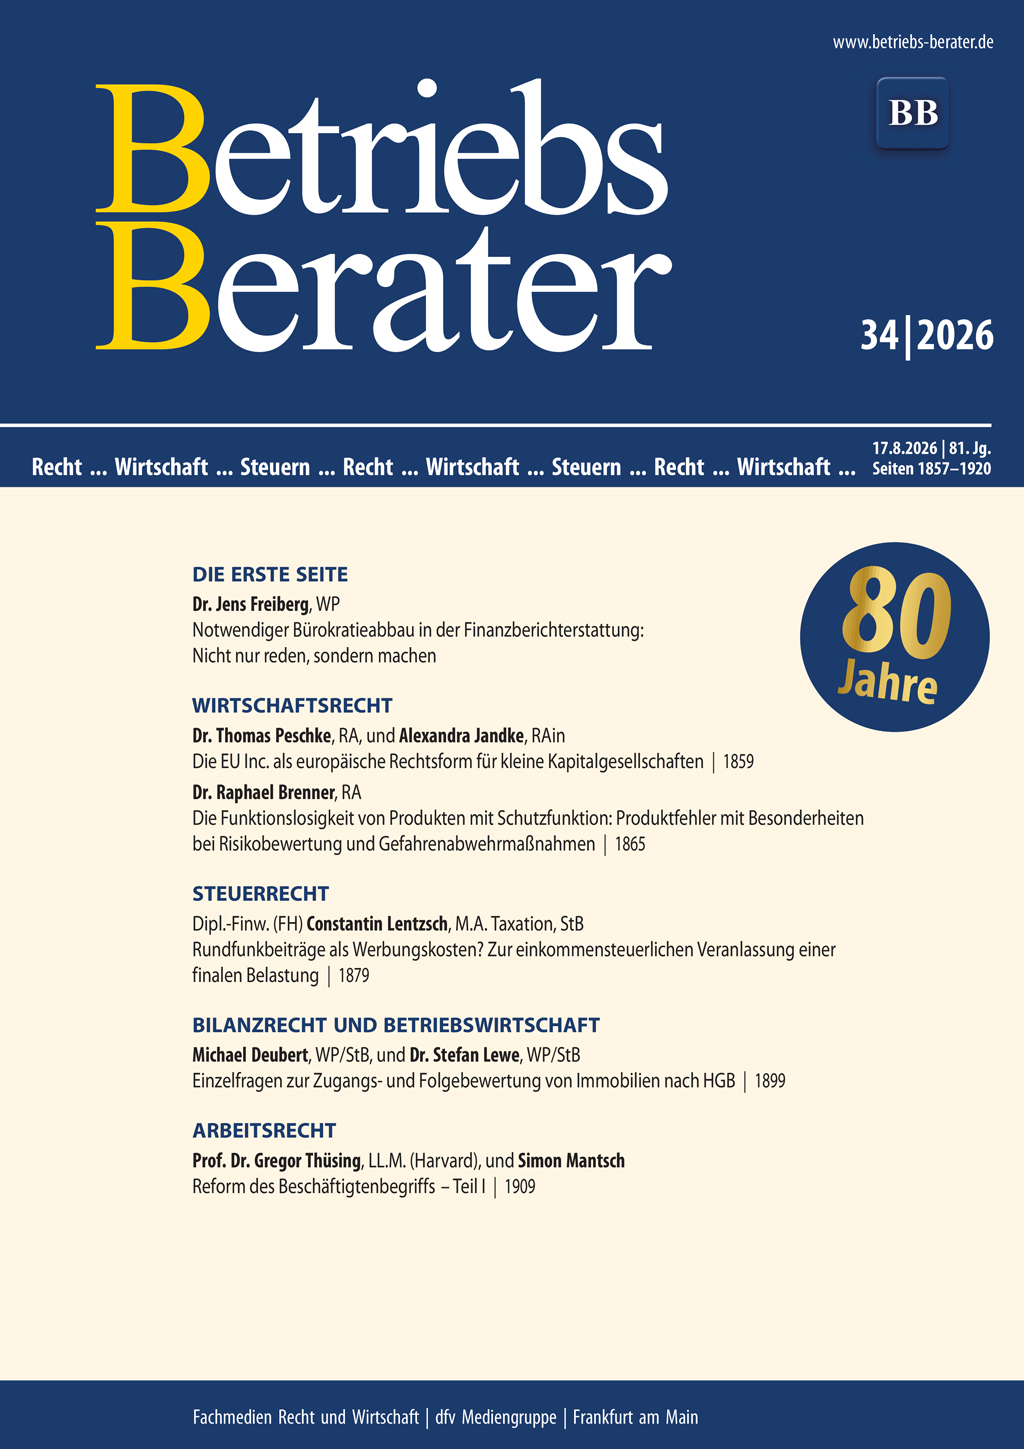
BB 2026, Heft 34 vom 17.08.2026

FreibergNotwendiger Bürokratieabbau in der Finanzberichterstattung: Nicht nur reden, sondern machen I | Peschke/JandkeDie EU Inc. als europäische Rechtsform für kleine Kapitalgesellschaften 1859 | BrennerDie Funktionslosigkeit von Produkten mit Schutzfunktion: Produktfehler mit Besonderheiten bei Risikobewertung und Gefahrenabwehrmaßnahmen 1865 | EuGHStreaming-Abonnements – Widerrufsrecht darf nicht ausgeschlossen werden, wenn das Angebot dem Nutzerverhalten angepasst wird 1871 | BGHKosten einer Bonitätsauskunft als Verzugsschaden 1875 | LentzschRundfunkbeiträge als Werbungskosten? Zur einkommensteuerlichen Veranlassung einer finalen Belastung 1879 | BFHGebühren bei verbindlicher Auskunft 1883 | BFHAbweichende Festsetzung aus Billigkeitsgründen bei der Erbschaftsteuer 1892 | BFHDienstreisen: Kein Werbungskostenabzug, wenn anstelle des Firmenwagens der Privatwagen genutzt wird 1895 | Deubert/LeweEinzelfragen zur Zugangs- und Folgebewertung von Immobilien nach HGB 1899 | FG MünsterAusbuchung nicht mehr passivierungsfähiger Verbindlichkeiten 1904 | Thüsing/MantschReform des Beschäftigtenbegriffs – Teil I 1909 | BAGEntgelttransparenz – Reichweite des Auskunftsanspruchs 1913 | BAGBetriebsratswahl – Anfechtung – Nachweis der Vollmacht 1919

Notwendiger Bürokratieabbau in der Finanzberichterstattung: Nicht nur reden, sondern machen

Obwohl eigentlich alle unnötige Bürokratie abbauen und die Wettbewerbsfähigkeit erhöhen wollen, gelingt die Umsetzung (bislang) nicht. Der Befund ist wenig überraschend, wenn als (Haupt-)Ursachen für Bürokratie der Wunsch nach rechtlicher Gleichbehandlung, Risikominimierung und Kontrolle ausgemacht werden. Ohne ein wirksames Korrektiv können von Bürokratie als komplexem Phänomen allerdings Nebenwirkungen wie überbordende Vorschriften, …

Im Blickpunkt (Wirtschaftsrecht)

Das Bundeskartellamt hat am 4.8.2026 seine “Kraftstoff News” zur Entwicklung des Kraftstoffmarktes für den Monat Juli veröffentlicht (vgl. Bundeskartellamt, Meldung vom gleichen Tag). Die wichtigsten Punkte aus dem Bericht: (1) Durchschnittspreise im Juli: 2,156 Euro/Liter bei E5, 2,10 Euro/Liter bei E10 bzw. 2,097 Euro/Liter bei Diesel, (2) Kraftstoffpreise stiegen von Anfang bis Ende Juli um 13,…

Die EU Inc. als europäische Rechtsform für kleine Kapitalgesellschaften

Der Vorschlag der EU-Kommission zur Einführung der EU Inc. als einheitliche supranationale Rechtsform für den Binnenmarkt markiert einen tiefgreifenden Paradigmenwechsel im europäischen Gesellschaftsrecht. Insbesondere die Abkehr vom klassischen Nennkapitalprinzip durch die Einführung nennwertloser Anteile, das Fehlen eines Mindeststammkapitals und die Einführung eines gesellschaftsintern zu führenden Anteilsregisters rückt die EU Inc. in die Nähe anglo-amerikanischer Rechtsformen, namentlich der Delaware Corporation und der englischen Private Limited Company.