RuW-online BB

Teilzeitbeschäftigung und Überstundenzuschlag: Diskriminierung durch Gleichbehandlung?

Eine jüngste Entscheidung des EuGH (19.10.2023 – C-660/20, juris – Lufthansa CityLine) lässt aufhorchen: “Teilzeitbeschäftigte dürfen nicht schlechter behandelt werden, wenn es darum geht, eine erhöhte Vergütung wegen Überschreitung einer bestimmten Zahl an Arbeitsstunden zu erhalten.” Die Überschrift schon der Pressemitteilung erregt Aufmerksamkeit. Denn das Diskriminierungsverbot für Teilzeitbeschäftigte ist hier nur unvollständig wiedergegeben: Eine Benachteiligung ist nach § 4 Nr. 1 der Rahmenvereinbarung über Teilzeitarbeit (Anhang RL 97/81/EG) zulässig, wenn es hierfür einen sachlichen Grund gibt. Das BAG hatte hier eine klare Meinung, bis es in neuerer Rechtsprechung zu unterschiedlichen Auffassungen zwischen den Senaten kam (BAG, 11.11.2020 – 10 AZR 185/20(A), NZA 2021, 57; BB 2020, 2931 Ls. Rn. 30 ff. m. w. N.). Wer durch einen Zuschlag die übermäßige Belastung durch lange Arbeitszeiten kompensieren will, der durfte in der Vergangenheit Teilzeitbeschäftigte an die gleichen Schwellenwerte verweisen wie Vollzeitbeschäftigte (so noch BAG, 26.4.2017 – 10 AZR 589/15, NZA 2017, 1069, BB 2017, 1716 Ls.). Mit Blick auf die Belastung ist es eben etwas anderes, ob ein nur halbtags arbeitender Teilzeitbeschäftigter eine fünfte Stunde oder ein Vollzeitbeschäftigter eine neunte Stunde arbeitet. Der EuGH sieht dies nun anders. Das verwundert.

Im Blickpunkt (Arbeitsrecht)

Beschäftigten von ausländischen Fluggesellschaften, die aufgrund der Einschränkungen des Flugverkehrs während der Corona-Pandemie ihren Betrieb drastisch einschränken mussten, steht Kurzarbeitergeld in Millionenhöhe zu. Die Unterhaltung von “Heimatbasen” an deutschen Flughäfen ist für einen Anspruch ausreichend. Dies hat das LSG Nordrhein-Westfalen in einem Urteil vom 19.…

Das Massenentlassungsverfahren im Wandel: Eine (aktuelle) Rechtsprechungsübersicht

Im Zuge von Restrukturierungsmaßnahmen kommt es in der Praxis häufig zu Massenentlassungen. Zur rechtmäßigen Umsetzung dieser muss das gesetzlich vorgesehene Massenentlassungsverfahren i. S. d. § 17 KSchG durchlaufen werden. Jahrzehntelang vertrat das BAG bei der Einhaltung dieser Verfahrensvorschriften eine strenge Linie. Bedingt durch eine neue Entscheidung des EuGH (13.7.2023 – C-134/22) kommt nun allerdings Bewegung in die Diskussion rund um das bisher streng formalisierte Massenentlassungsverfahren. Dieser Beitrag soll einen Überblick zur aktuellen Gemengelage im Feld der praxisrelevanten Massenentlassungen geben.

BB-Kommentar zu BFH, Urteil vom 03.05.2023, IX R 25/21

In der Literatur (Growe/Tretow, NZA 2020, 1080,: Schönhöft, BB 2021, 1332; Däubler/Growe/Söhngen, BB 2021, 2036, 2037; Wellisch/Meurs, DB 2022, 1984; Däubler/Growe/Söhngen, BB 2021, 2036; Schönhöft/Röpke, BB 2022, 793; Adam/Bartnik/Thoß, DB 2023, 1757) ist viel diskutiert, ob Abfindungszahlungen des Arbeitgebers für den Verlust des Arbeitsplatzes genutzt werden können, …

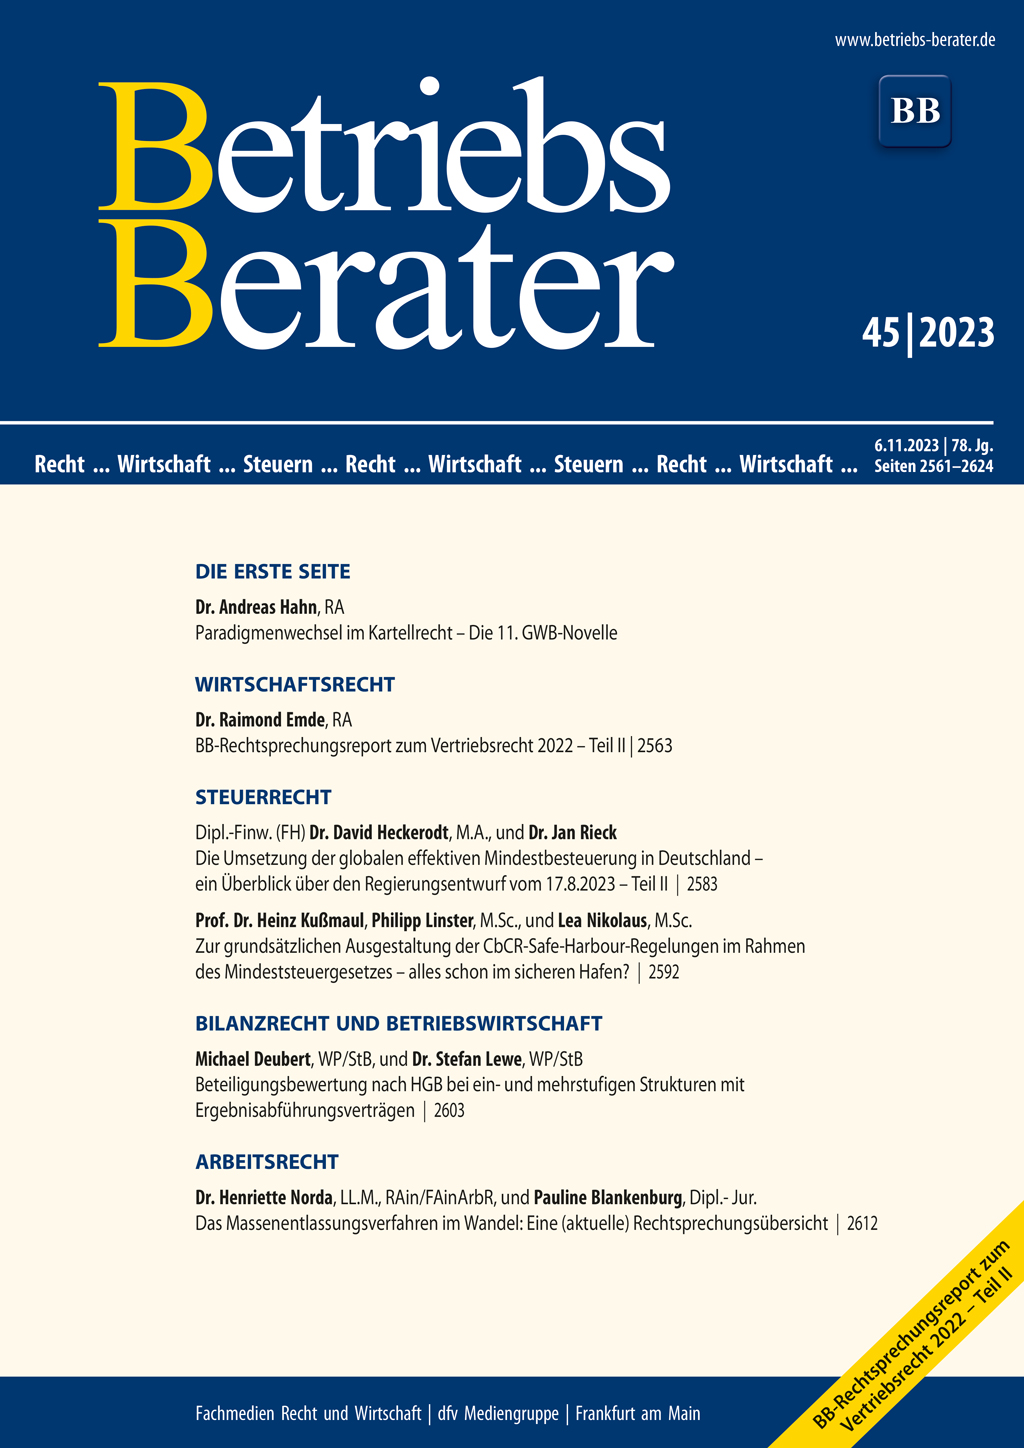
BB 2023, Heft 45 vom 06.11.2023

HahnParadigmenwechsel im Kartellrecht – Die 11. GWB-Novelle I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2022 – Teil II 2563 | BGHDue Diligence – Zu Aufklärungspflichten des Immobilienverkäufers bei Einrichtung eines Datenraums 2573 | Heckerodt/RieckDie Umsetzung der globalen effektiven Mindestbesteuerung in Deutschland – ein Überblick über den Regierungsentwurf vom 17.8.2023 – Teil II 2583 | Kußmaul/Linster/NikolausZur grundsätzlichen Ausgestaltung der CbCR-Safe-Harbour-Regelungen im Rahmen des Mindeststeuergesetzes – alles schon im sicheren Hafen? 2592 | BFHZur Berücksichtigung von zurückgezahlten Erstattungszinsen im Sinne des § 233a Abs. 1 der Abgabenordnung (AO) als negative Einnahmen aus Kapitalvermögen 2596 | BFHNichtzulassungsbeschwerde: Nicht ausreichende Bezugnahme auf die Einspruchsentscheidung 2599 | Deubert/LeweBeteiligungsbewertung nach HGB bei ein- und mehrstufigen Strukturen mit Ergebnisabführungsverträgen 2603 | FG KölnBeteiligung eines Wohnungseigentümers an Instandhaltungsrückstellung als zu bilanzierendes Wirtschaftsgut 2608 | Norda/BlankenburgDas Massenentlassungsverfahren im Wandel: Eine (aktuelle) Rechtsprechungsübersicht 2612 | BFHHaftung für Lohnsteuer – Zufluss von Arbeitslohn bei Wertguthaben 2617 | BAGVertraglicher Anspruch auf ein 13. Monatsgehalt – Vertragsauslegung – Allgemeine Geschäftsbedingungen 2623

Paradigmenwechsel im Kartellrecht – Die 11. GWB-Novelle

Nachdem der Bundesrat die 11. GWB-Novelle am 29.9.2023 gebilligt hat, wird diese voraussichtlich in Kürze in Kraft treten. Von Wirtschaftsminister Habeck als “größte Reform seit Ludwig Erhard” bezeichnet, markiert die ursprünglich als Reaktion auf die schleppende Weitergabe des Tankrabattes angestoßene Novelle in der Tat einen Paradigmenwechsel im deutschen Kartellrecht.

Im Blickpunkt (Wirtschaftsrecht)

Der BGH soll künftig in bestimmten Fällen ein Leitentscheidungsverfahren durchführen können, um Zivilgerichte in Massenverfahren zu entlasten (vgl. hib-Meldung Nr. 799 vom 27.10.2023). Dazu hat die Bundesregierung den “Entwurf eines Gesetzes zur Einführung eines Leitentscheidungsverfahrens beim Bundesgerichtshof” (BT-Drs. 20/8762) vorgelegt. Das Verfahren solle in den Fällen greifen, …

BB-Rechtsprechungsreport zum Vertriebsrecht 2022 – Teil II

Seit 2007 gibt der Verfasser in seinem jährlich erscheinenden BB-Rechtsprechungsreport einen Überblick über die Entwicklung der Rechtsprechung zum Vertriebsrecht, jeweils zum abgelaufenen Berichtsjahr. Der Ausgleichsanspruch sowie Entscheidungen zum Kartellrecht sind Gegenstand dieses zweiten Teils des BB-Rechtsprechungsreports. Verschiedene Formen von Vertriebsmittlern, das anwendbare Recht, Fragen im Zusammenhang mit der Vertragsdurchführung und Vertragsbestimmungen, die Vergütung des Mittlers, Informationsrechte sowie die Vertragsbeendigung bildeten die Schwerpunkte des in Heft 44 erschienenen ersten Teils BB 2023, 2499 ff.

BB-Kommentar zu BGH, Urteil vom 15.09.2023, V ZR 77/22

Der BGH hat mit hier vorab gedrucktem Urteil vom 15.9.2023 – V ZR 77/22 die Fragen entschieden, ob der Verkäufer einer Immobilie verpflichtet ist, den Käufer ungefragt über bestimmte Umstände aufzuklären, und ob er seine Aufklärungspflicht dadurch erfüllt, dass er dem Käufer die aufklärungspflichtigen Umstände in einem Datenraum zugänglich macht.

Im Blickpunkt (Steuerrecht)

Zwei Themen standen bei der Rede des DStV-Präsidenten StB Torsten Lüth anlässlich des 46. Deutschen Steuerberatertages im Mittelpunkt: Bürokratieabbau und die Anzeigepflicht für nationale Steuergestaltungen. Zunächst berichtete er über die Arbeitsbelastung der Steuerberater und Steuerberaterinnen wegen der coronabedingten Aufgaben. Erst die Antragsstellungsverfahren und nun die Schlussrechnung für die verschiedenen Programme. …