RuW-online BB

Meldebögen in der EU-Taxonomie für Nicht-Finanzunternehmen – Neuerungen, Herausforderungen und praktisches Anwendungsbeispiel

Die zentralen Meldebögen für die quantitative Berichterstattung von Nicht-Finanzunternehmen über die Kennzahlen der EU-Taxonomie wurden im Rahmen der Anpassung des Disclosures Delegated Act im Herbst 2023 einigen Änderungen unterzogen. In der Anwendung dieser aktualisierten Meldebögen ergeben sich dadurch und durch die Vielzahl an neuen Wirtschaftstätigkeiten, die in der kommenden Berichtssaison erstmals auch auf Taxonomiekonformität zu untersuchen sind, …
BB-Kommentar zu ,

Der technische Fortschritt wirkt von allen Seiten auf die Finanzbehörden. Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) hatte das BMF erst am 28.11.2019 (IV A 4 - S 0316/19/10003 :001, BStBl. I 2019, 1269) neu gefasst. Die technischen Neuerungen und wie Steuerpflichtige, …

BB-Kommentar zu ,

1994 hatte die Finanzverwaltung für die steuerliche Handhabung der Pauschalwertberichtigung werthaltiger Forderungen ein BMF-Schreiben veröffentlicht (BMF, 10.1.1994 – IV B 2 - S 2174-45/93, BStBl. I 1994, 98). Für den Bereich der Einzelwertberichtigung zweifelhafter Forderungen fehlte eine entsprechende Verlautbarung bisher. Aus dem sog. Teilwerterlass (BMF, 2.9.2016 – IV C 6 - S 2171-b/09/10002 :002, …

Im Blickpunkt (Arbeitsrecht)

Der Siebte Senat des BAG entschied jüngst zu einer Betriebsratswahl, bei welcher sich weniger Kandidaten um einen Betriebsratssitz bewarben als Betriebsratsmitglieder zu wählen waren. Dann kann auch ein “kleinerer” Betriebsrat errichtet werden (BAG, Beschluss vom 24.4.2024 – 7 ABR 26/23, PM Nr. 11/24). Die Arbeitgeberin ist Trägerin einer Klinik mit in der Regel 170 beschäftigten Arbeitnehmerinnen und Arbeitnehmern. …

BB-Rechtsprechungsreport zur betrieblichen Altersversorgung 2023/2024

Der 3. Senat des Bundesarbeitsgerichts (BAG) hat durch seine Rechtsprechung im aktuellen Berichtszeitraum (April 2023 bis März 2024) das Rechtsgebiet der betrieblichen Altersversorgung weiterentwickelt. Schwerpunkte lagen dabei wieder auf Fragen der Gleichbehandlung (Berücksichtigung von Teilzeit bei endgehaltsbezogener Zusage), der Kontrolle von Klauseln nach dem Recht der Allgemeinen Geschäftsbedingungen (Kapitalersetzungsbefugnis des Versorgungsschuldners in AGB) und der Auslegung von Versorgungszusagen (zu einer endgehaltsbezogenen Zusage im Betriebsübergang und zur Invaliditätsversorgung). Seine Rechtsprechung zum Festschreibeeffekt bei der Berechnung unverfallbarer Anwartschaften aus Zusagen, die für die feste Altersgrenze die Regelaltersgrenze in der gesetzlichen Rentenversicherung in Bezug nehmen, hat das BAG konkretisiert, ebenso wie seine Rechtsprechung zur Reichweite von Tariföffnungsklauseln für die Berechnung der Höhe gesetzlich unverfallbarer Anwartschaften. Anlässlich einer Entscheidung zur Änderung einer Versorgungszusage (teilweise Umstellung von Rente auf Kapital) hat sich das BAG mit dem Ablösungsprinzip und der damit verbundenen Rechtfertigung von Eingriffen befasst.

BB-Kommentar zu BAG, Beschluss vom 13.12.2023, 1 ABR 28/22

Die Digitalisierung der Arbeitswelt hat schon längst auch die Betriebsratsarbeit erreicht, sodass die Nutzung von digitalen Bewerberportalen und die vollständig digitale Durchführung von Bewerbungsprozessen mittlerweile in den meisten deutschen Unternehmen Standard sind. Das BAG musste sich nun in seiner Entscheidung vom 13.12.2023 (Az. 1 ABR 28/22) mit dem Spannungsfeld zwischen dieser modernisierten Arbeitswelt und den gesetzlichen Vorgaben des § 99 BetrVG auseinandersetzen. …

BB 2024, Heft 19 vom 06.05.2024

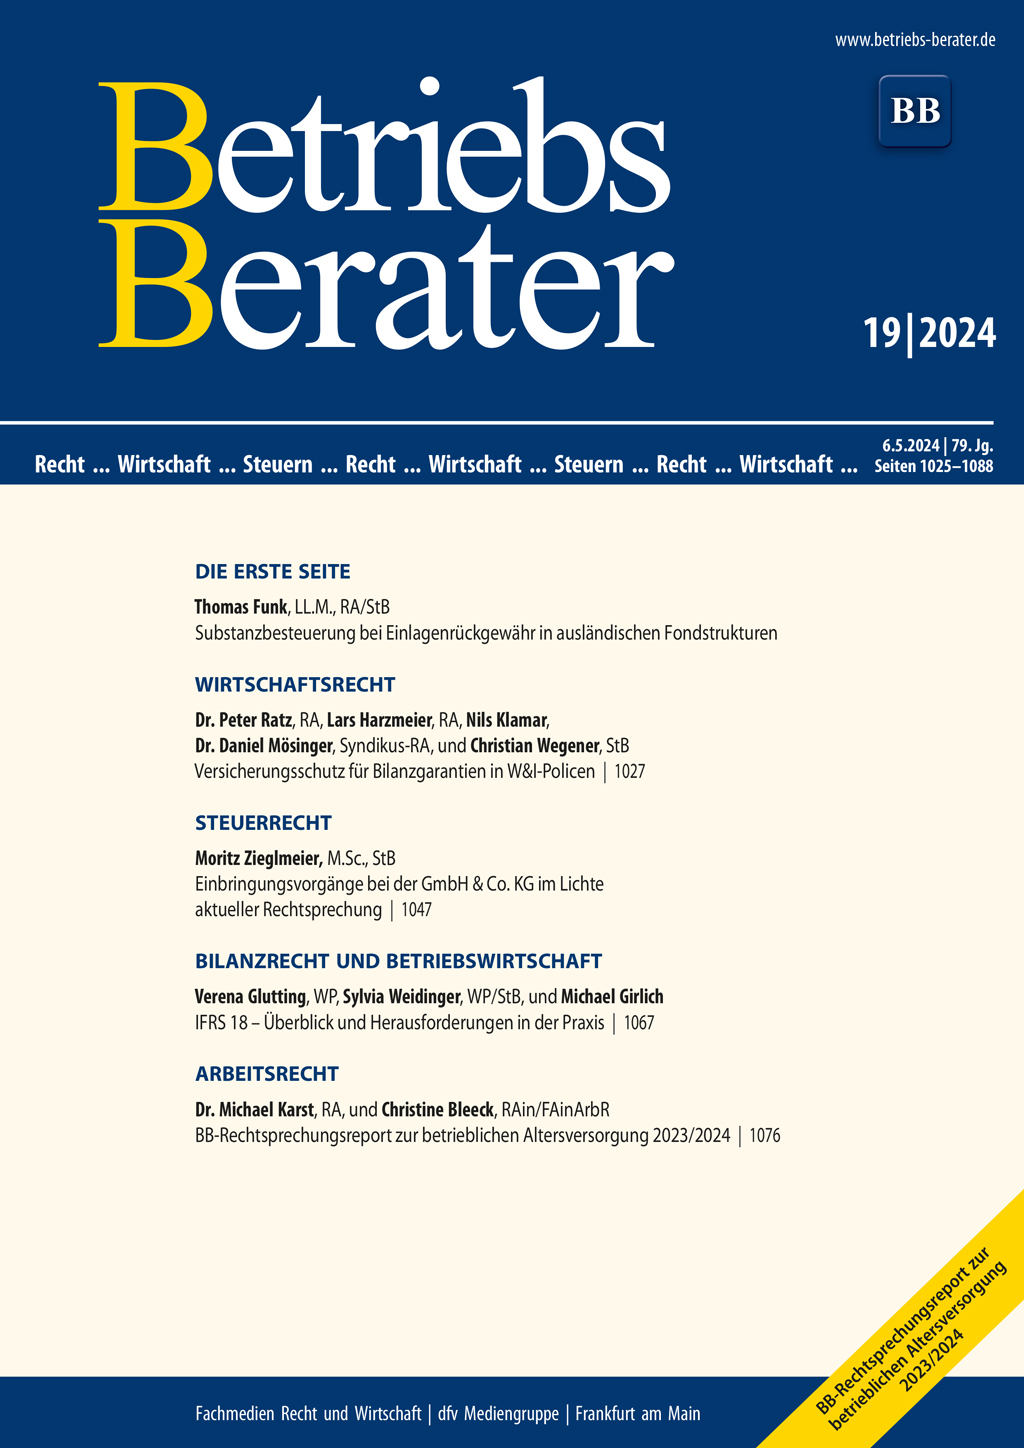
FunkSubstanzbesteuerung bei Einlagenrückgewähr in ausländischen Fondsstrukturen I | Ratz/Harzmeier/Klamar/Mösinger/WegenerVersicherungsschutz für Bilanzgarantien in W&I-Policen 1027 | BGHKeine Ergänzung eines beschlussunfähigen Aufsichtsrats (hier: dauerhaft boykottierendes Aufsichtsratsmitglied) 1036 | Hanseatisches OLG BremenOLG Bremen: LGA geprüft – Wettbewerbswidrige Irreführung durch Unterlassen bei Werbung mit Prüfzeichen 1040 | ZieglmeierEinbringungsvorgänge bei der GmbH & Co. KG im Lichte aktueller Rechtsprechung 1047 | BFHSchätzungsbefugnis bei Altkassen, deren objektive Manipulierbarkeit sich erst nach Jahren des Gebrauchs nachträglich herausstellt; zeitliche Erfassung von Gutscheinen bei Einnahmen-Überschuss-Rechnung 1051 | BFHPrüfung bei Unklarheiten über die Qualifikation als Betrieb der Fleischwirtschaft 1062 | Glutting/Weidinger/GirlichIFRS 18 – Überblick und Herausforderungen in der Praxis 1067 | FG KölnRückgängigmachung eines Investitionsabzugsbetrags in Einbringungsfällen 1071 | Karst/BleeckBB-Rechtsprechungsreport zur betrieblichen Altersversorgung 2023/2024 1076 | BAGVorlage von Bewerbungsunterlagen – digitales Leserecht 1084

Im Blickpunkt (Wirtschaftsrecht)

Am 24.4.2024 nahm das Europäische Parlament (EP) neue Regeln an, die für nachhaltigere Verpackungen und weniger Verpackungsmüll in der EU sorgen sollen (vgl. PM EP vom gleichen Tag). Mit der Verordnung wolle man gegen die ständig wachsende Abfallmenge vorgehen, die Binnenmarktvorschriften vereinheitlichen und die Kreislaufwirtschaft ankurbeln. Die vorläufige Einigung mit dem Rat umfasse nicht nur Zielvorgaben für die Verpackungsreduzierung (5 % bis 2030, …

Versicherungsschutz für Bilanzgarantien in W&I-Policen

Bilanzgarantien werden in W&I-Policen in der Regel zu einem “true and fair view”-Standard (bei testierten Abschlüssen) oder zu einem “do not materially misstate”-Standard (bei nicht testierten Abschlüssen) versichert. Aus einer Accounting-Perspektive sind die Unterschiede zwischen diesen beiden Aussagen begrenzt, (Schieds-)Gerichte blenden jedoch (soweit ersichtlich) bei der Auslegung des “do not materially misstate”-Standards diese Perspektive komplett aus. Im Share Purchase Agreement (SPA) – oder zumindest der W&I-Police – sollte der vergarantierte Standard daher möglichst klar definiert werden.