RuW-online BB

Praxisfragen bei der Änderung eines handelsrechtlichen Jahresabschlusses aufgrund von Fehlern

Die Änderung eines handelsrechtlichen Jahresabschlusses aufgrund von Fehlern wirft zahlreiche praxisrelevante Fragen für das aufstellungspflichtige Unternehmen und den Abschlussprüfer auf. Auf einige dieser Fragen geht der nachfolgende Beitrag ein, wobei er unterstellt, dass der Fehler, der die Änderung des handelsrechtlichen Jahresabschlusses einer prüfungspflichtigen Gesellschaft auslöst, erst nach der Erteilung des Bestätigungsvermerks und Feststellung entdeckt wird. Zum besseren Verständnis beginnt der Beitrag mit einer kurzen Darstellung der Grundlagen der Änderung von handelsrechtlichen Jahresabschlüssen (Abschn. I.). Anschließend werden die folgenden Fragestellungen – anhand exemplarischer Beispiele – diskutiert: nichtiger Gewinnverwendungsbeschluss (Abschn. II. 1.), sich bei der Korrektur in laufender Rechnung nicht mehr auswirkender Fehler im Vorjahresabschluss (Abschn. II. 2.), keine Dotierung der gesetzlichen Rücklage in den Vorjahren (Abschn. II. 3.), Bilanzierungsfehler bei bestehendem Gewinnabführungsvertrag (Abschn. II. 4.), unterlassene, unvollständige oder fehlerhafte Angaben im Anhang (Abschn. II. 5.) und Anpassung von Vorjahresvergleichszahlen bei Änderung des Jahresabschlusses in laufender Rechnung (Abschn. II. 6.). Der Beitrag schließt mit einer Zusammenfassung (Abschn. III.).

BB-Kommentar zu FG München, Urteil vom 19.03.2024, 6 K 820/21

Der stille Gesellschafter ist mit seiner Einlage am Gewinn und, soweit nicht anders vereinbart, auch am Verlust eines Handelsgeschäfts beteiligt (§ 231 HGB). Gewinne sind an den Stillen auszuzahlen (§ 232 Abs. 1 und 3 HGB). Verluste müssen vom Stillen nicht ausgeglichen werden, mindern aber seine Einlage und sind aus späteren Gewinnen auszugleichen (§ 232 Abs. 2 S. 2 HGB). …

Im Blickpunkt (Arbeitsrecht)

Die Beitragsbemessungsgrenzen in der gesetzlichen Kranken- und Rentenversicherung sollen zum 1.1.2025 deutlich steigen. Das Bundeskabinett hat die neuen Rechengrößen per Verordnung beschlossen (Bundesregierung, Mitteilung vom 6.11.2024). Grund dafür sei die positive Einkommensentwicklung im vergangenen Jahr. Im Jahr 2023 betrug die Lohnzuwachsrate 6,44 %. Das ist die Basis, …

Schadensersatz für “ungute Gefühle”? Der Art. 82 DSGVO im Arbeitsrecht

Seit 2018 ist die DSGVO und mit ihr ein neuartiger Schadensersatzanspruch gemäß Art. 82 DSGVO in Kraft. Danach kann man Schadensersatz beanspruchen, wenn ein Datenverantwortlicher bzw. Auftragsverarbeiter gegen eine datenschutzrechtliche Pflicht verstößt und dadurch kausal einen materiellen bzw. immateriellen Schaden des Betroffenen verursacht. Mittlerweile gibt es dazu eine Reihe von arbeitsgerichtlichen, sich teilweise widersprechenden Urteilen, so dass sie dem Art. 82 DSGVO kaum Konturen verleihen. Damit bleibt der Art. 82 DSGVO für den arbeitsrechtlichen Anwender auch fast sechs Jahre nach dessen Inkrafttreten schwer einschätzbar.

Tarifsozialplan – der Arbeitgeber zwischen betrieblicher Mitbestimmung und Tarifautonomie – Teil II

Spätestens seitdem das BAG in seiner Grundsatzentscheidung aus dem Jahr 2007 (1 AZR 252/06) die Erstreikbarkeit eines Tarifvertags mit sozialplanähnlichem Inhalt (nachfolgend: “Tarifsozialplan”) grundsätzlich anerkannt hat, sehen sich Arbeitgeber bei der Planung und Umsetzung von Betriebsänderungen i. S. d. § 111 BetrVG häufig einer konzertierten Doppelstrategie der Arbeitnehmervertreter gegenüber. In Teil I dieses Beitrags (BB 2024, 2612 ff.) wurde der rechtliche Rahmen für die im Zusammenhang mit einer Tarifsozialplanforderung angewandte Doppelstrategie der Arbeitnehmervertreter und seine Grenzen beleuchtet. In Teil II dieses Beitrags geht es nun um präventive, strategische und vertragliche Handlungsoptionen als mögliche Komponenten einer an den Umständen des Einzelfalls orientierten konsistenten Gegenstrategie des Arbeitgebers.

BB-Kommentar zu BAG, Urteil vom 28.05.2024, 9 AZR 352/22

Die Parteien streiten über die Wirksamkeit einer befristeten Arbeitszeiterhöhung. Die Klägerin hat drei Kinder und war zunächst als wissenschaftliche Mitarbeiterin und Doktorandin bei der Beklagten tätig. Im Anschluss wurde sie mit vier weiteren befristeten Arbeitsverträgen nach dem WissZeitVG weiter beschäftigt. Daraufhin haben die Parteien ein unbefristetes Arbeitsverhältnis für wissenschaftliche Dienstleistungen mit einer halben Stelle und einer befristeten Aufstockung der Arbeitszeit auf Vollzeit vereinbart und diese Befristung werde durch sechs Änderungsverträge weiter verlängert.…

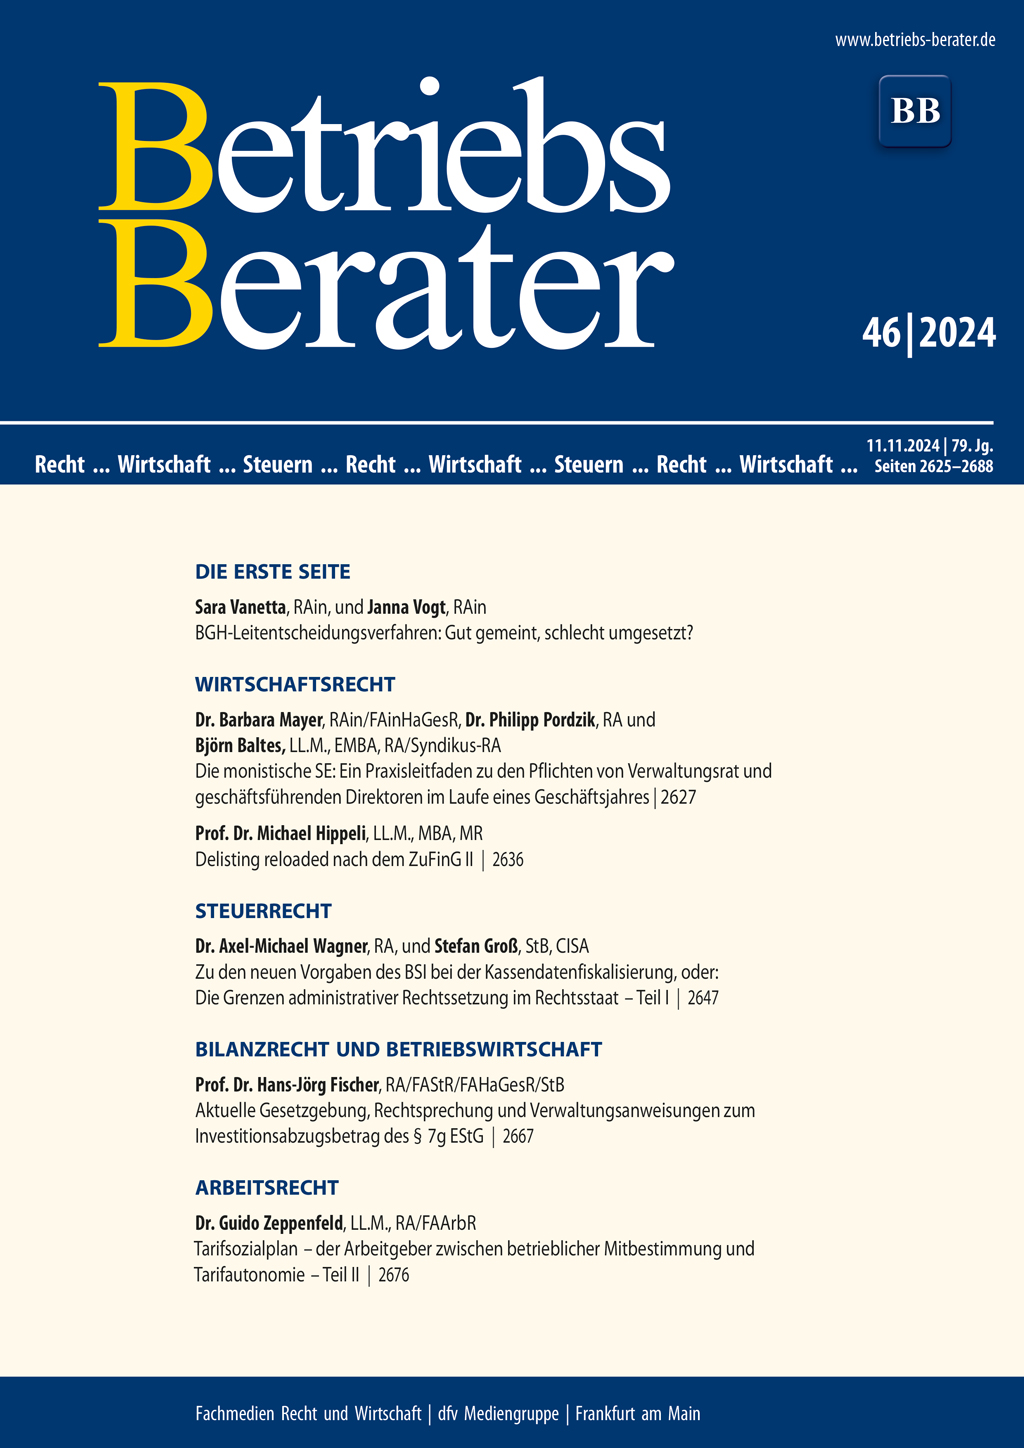
BB 2024, Heft 46 vom 11.11.2024

Vanetta/VogtBGH-Leitentscheidungsverfahren: Gut gemeint, schlecht umgesetzt? I | Mayer/Pordzik/BaltesDie monistische SE: Ein Praxisleitfaden zu den Pflichten von Verwaltungsrat und geschäftsführenden Direktoren im Laufe eines Geschäftsjahres 2627 | HippeliDelisting reloaded nach dem ZuFinG II 2636 | BGHPayout Fee 2642 | BGHStatthaftigkeit einer Rechtsbeschwerde gegen Entscheidung über Eröffnung des Insolvenzverfahrens (hier: Fehlende internationale Zuständigkeit des Insolvenzgerichts) 2643 | Wagner/GroßZu den neuen Vorgaben des BSI bei der Kassendatenfiskalisierung, oder: Die Grenzen administrativer Rechtssetzung im Rechtsstaat – Teil I 2647 | BFHAbhilfebescheid während des Revisionsverfahrens 2656 | FG Berlin-BrandenburgVermutung der Unionswareneigenschaft 2657 | FischerAktuelle Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen zum Investitionsabzugsbetrag des § 7g EStG 2667 | BFHZu den Besteuerungsfolgen der unentgeltlichen Übertragung eines verpachteten Gewerbebetriebs entweder gegen Versorgungsleistungen oder unter Vorbehalt des Nießbrauchs 2674 | ZeppenfeldTarifsozialplan – der Arbeitgeber zwischen betrieblicher Mitbestimmung und Tarifautonomie – Teil II 2676 | BAGBefristung einer Arbeitszeiterhöhung – Vertragsinhaltskontrolle – WissZeitVG 2684

BGH-Leitentscheidungsverfahren: Gut gemeint, schlecht umgesetzt?

Ende Oktober 2024 ist das Gesetz zur “Einführung eines Leitentscheidungsverfahrens beim Bundesgerichtshof” in Kraft getreten (BGBl. I 2024, Nr. 328). Ziel des Vorhabens ist es, in Massenverfahren den Weg zur höchstrichterlichen Klärung zu beschleunigen. Hierzu wird dem BGH als Revisionsinstanz die Möglichkeit eröffnet, aus mehreren anhängigen Revisionsverfahren ein geeignetes Verfahren als Leitentscheidungsverfahren auszuwählen. …

Im Blickpunkt (Wirtschaftsrecht)

Der u. a. für Rechtsstreitigkeiten über Ansprüche aus der DSGVO zuständige VI. Zivilsenat hat in dem sog. Scraping-Komplex (vgl. hierzu insgesamt BGH PM Nr. 115/24) das Revisionsverfahren VI ZR 10/24 zum Leitentscheidungsverfahren bestimmt (BGH, PM Nr. 206/2024 vom 31.10.2024). Nach der durch das Gesetz zur Einführung eines Leitentscheidungsverfahrens beim BGH vom 24.10.…

Die monistische SE: Ein Praxisleitfaden zu den Pflichten von Verwaltungsrat und geschäftsführenden Direktoren im Laufe eines Geschäftsjahres

Die Societas Europaea (SE) feiert in diesem Jahr ihr 20-jähriges Jubiläum. Grund genug, sich wieder einmal mit der Rechtsform zu beschäftigen. Bis heute dominiert die der Aktiengesellschaft entsprechende, dualistisch verfasste SE. Gerade für mittelständische (Familien-)Unternehmen eignet sich wegen der starken Stellung des Verwaltungsrats aber auch die monistisch verfasste SE. Für die Praxis sind damit allerdings besondere Herausforderungen verbunden: Denn man kann sich nur eingeschränkt an Aktiengesellschaften anlehnen; zu vielen Fragen gibt es weniger Literatur und schon gar keine Rechtsprechung. Vor diesem Hintergrund versteht sich der vorliegende Beitrag als Praxisleitfaden für den Ablauf eines regulären Geschäftsjahres einer mittelständischen, monistischen SE.