RuW-online BB

BB-Kommentar zu BFH, Urteil vom 21.08.2024, II R 16/22

Im vorliegenden Fall entschied der BFH über die Anwendung des § 1 Abs. 2a GrEStG auf eine mittelbare Änderung im Gesellschafterbestand einer grundbesitzenden Personengesellschaft durch Zwischenschaltung einer weiteren Personengesellschaft. Im Streitfall waren an der Klägerin, einer grundbesitzenden Personengesellschaft in Rechtsform der GmbH & Co. KG, zunächst mittelbar über eine weitere Kommanditgesellschaft (X KG) ausschließlich fünf natürliche Personen beteiligt.…

Im Blickpunkt (Betriebswirtschaft)

Der Bundesverband Deutscher Unternehmensberatungen BDU e. V. hat laut seiner PM vom 18.3.2025 seine “Grundlagen ordnungsgemäßer Unternehmensrestrukturierung”, kurz GoU, überarbeitet. Sie richteten sich an Beraterinnen und Berater, die Restrukturierungs-, Sanierungs- und Transformationsprojekte begleiten und dienten ihnen als grundlegende Richtschnur. “Mit Qualitätsinitiativen wie den GoU wollen wir Beratungsdienstleistungen weiter verbessern. …

Prüfung von CSRD-Nachhaltigkeitsberichten nach ISSA 5000: Prüfungsprozess und Implementierungshinweise

Am 14.11.2024 hat der International Auditing and Assurance Standards Board (IAASB) den International Standard on Sustainability Assurance 5000 – General Requirements for Sustainability Assurance Engagements als finalen Standard (ISSA 5000) veröffentlicht. Damit steht nun erstmals ein internationaler Standard speziell zur Prüfung von Nachhaltigkeitsinformationen zu Verfügung. Spätestens durch die in der Corporate Sustainability Reporting Directive (CSRD) eingeführte Prüfungspflicht von Nachhaltigkeitsberichten ist der Bedarf für einen solchen Standard enorm gestiegen. Der nachfolgende Beitrag gibt nach einer kurzen Einführung einen Überblick über die im ISSA 5000 enthaltenen Anforderungen. Anschließend werden kritische Hinweise für die Implementierung in der deutschen Berufspraxis gegeben.

BB-Kommentar zu OLG Düsseldorf, Beschluss vom 28.10.2024, 12 U 4/24

Der Besprechungsfall betrifft bilanz- und gesellschaftsrechtliche Fragestellungen, die im Kontext eines vom Insolvenzverwalter gegen die Geschäftsführer einer GmbH geltend gemachten Haftungsanspruchs nach § 80 Abs. 1 InsO i. V. m. § 64 S. 1 GmbHG a. F. entscheidungserheblich wurden. Die GmbH hatte zwei Flughafenhallen angemietet (Kündigungsfrist drei Jahre) und diese mit Verlust untervermietet, …

Im Blickpunkt (Arbeitsrecht)

Die Vereinte Dienstleistungsgewerkschaft (ver.di) ruft zusammen mit weiteren Institutionen wie der Bundesanstalt für Arbeitsschutz und Arbeitsmedizin, Universitäten und Forschungseinrichtungen dazu auf, mehr in die Erforschung innovativer Dienstleistungsarbeit für eine zukunftsfähige und nachhaltige Wirtschaft zu investieren (PM vom 14.3.2025). “Dienstleistungsarbeit – und das ist überwiegend Arbeit mit Menschen – muss effektiv, …

Neues zum Sanierungs-Tarifvertrag und zur Bezugnahmeklausel

Der ökonomische Erfolg eines Sanierungs-Tarifvertrages hängt im Einzelfall von der Formulierung der Bezugnahme im Arbeitsvertrag ab. Die Rechtsprechung ist dabei in der Tendenz bei der Annahme einer Tarifwechsel-Klausel zurückhaltend. So auch das BAG vom 12.6.2024 (4 AZR 202/23) in der Frage, ob ein den Flächentarifvertrag verdrängender firmenbezogener Verbands-Tarifvertrag auch von der Bezugnahme-Klausel im Arbeitsvertrag erfasst ist.

Die Fristen für die Kündigung des Geschäftsführers einer GmbH & Co. KG – zugleich Anmerkung zum Urteil des BGH vom 5.11.2024 – II ZR 35/23

Bei der Kündigung eines Geschäftsführers müssen Fristen beachtet werden. Im Fall einer außerordentlichen Kündigung gilt zunächst § 626 Abs. 2 BGB. Gemäß § 626 Abs. 2 S. 1 BGB muss die Kündigung innerhalb von zwei Wochen erfolgen. Nach § 626 Abs. 2 S. 2 BGB beginnt die Frist mit dem Zeitpunkt, in dem der Kündigungsberechtigte von den für die Kündigung maßgebenden Tatsachen Kenntnis erlangt. Bei einer GmbH & Co. KG als einer aus zwei Gesellschaften komponierten Doppelgesellschaft stellt sich die Frage, welche Gesellschaft hier relevant ist, welches Organ hier zuständig ist und wer wiederum für die Abgabe der Kündigungserklärung im Außenverhältnis zuständig ist. Im Fall der ordentlichen Kündigung stellt sich die Frage, ob hier der für Dienstverhältnisse geltende § 621 BGB oder der für Arbeitsverhältnisse geltende § 622 BGB anzuwenden ist. Der BGH hat sich in einer jüngst ergangenen Entscheidung zu diesen Fragen geäußert.

BB-Kommentar zu BGH, Urteil vom 30.04.2024, 1 StR 426/23

Der 1. Strafsenat geht – an seine bisherige Rechtsprechung zur vorherigen Entsendebescheinigung E 101 anknüpfend – davon aus, dass eine von einem anderen EU-Mitgliedstaat formell wirksam erteilte Entsendebescheinigung A 1 (“A1-Bescheinigung”) auch die an einem innerstaatlichen Strafverfahren beteiligten Behörden und Gerichte bindet und eine Strafverfolgung hinsichtlich § 266a StGB hindert, …

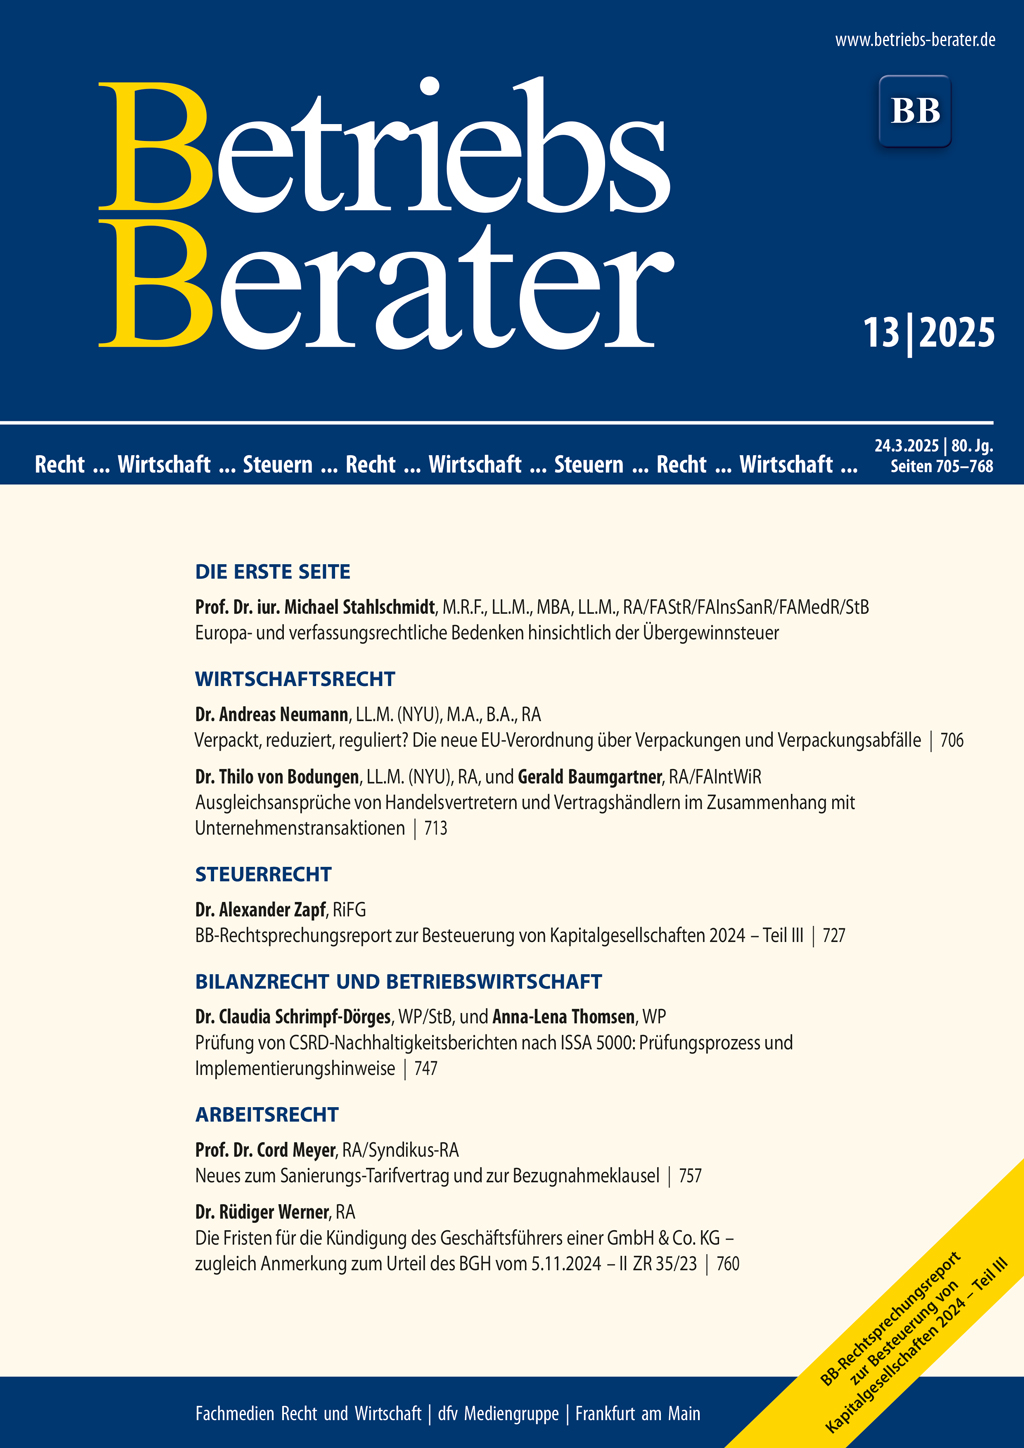
BB 2025, Heft 13 vom 24.03.2025

StahlschmidtEuropa- und verfassungsrechtliche Bedenken hinsichtlich der Übergewinnsteuer I | NeumannVerpackt, reduziert, reguliert? Die neue EU-Verordnung über Verpackungen und Verpackungsabfälle 706 | von Bodungen/BaumgartnerAusgleichsansprüche von Handelsvertretern und Vertragshändlern im Zusammenhang mit Unternehmenstransaktionen 713 | EuGHKartellschadensersatz – Nationale Regelung, die ein Sammelklage-Inkasso ausschließt, kann gegen Unionsrecht verstoßen 718 | ZapfBB-Rechtsprechungsreport zur Besteuerung von Kapitalgesellschaften 2024 – Teil III 727 | BFHNeue Gesellschafter bei einer mittelbaren Änderung des Gesellschafterbestands einer grundbesitzenden Personengesellschaft 736 | BFHTantiemezahlungen an den Minderheitsaktionär als verdeckte Gewinnausschüttungen 740 | BFHKeine grundsätzliche Bedeutung bei sich in der Entscheidung eines konkreten Einzelfalls erschöpfender Bedeutung der Rechtssache 743 | Schrimpf-Dörges/ThomsenPrüfung von CSRD-Nachhaltigkeitsberichten nach ISSA 5000: Prüfungsprozess und Implementierungshinweise 747 | OLG DüsseldorfVerlustausgleichsanspruch nach § 302 Abs. 1 AktG auch für drohende Verluste aus einem schwebenden Geschäft 752 | MeyerNeues zum Sanierungs-Tarifvertrag und zur Bezugnahmeklausel 757 | WernerDie Fristen für die Kündigung des Geschäftsführers einer GmbH & Co. KG – zugleich Anmerkung zum Urteil des BGH vom 5.11.2024 – II ZR 35/23 760 | BGHBindungswirkung einer ausländischen Entsendebescheinigung im Strafverfahren wegen Vorenthaltens von Arbeitsentgelt; Rüge der nicht ordnungsgemäßen Einführung von Urkunden im Selbstleseverfahren 765

Europa- und verfassungsrechtliche Bedenken hinsichtlich der Übergewinnsteuer

In vielen EU-Staaten gab es bereits eine Übergewinnsteuer in verschiedener Ausgestaltung. Aufgrund der Energiekrise führte auch Deutschland eine sog. Übergewinnsteuer ein. Die einen sehen sie als verfassungswidrig, die anderen als sozial geboten an. Die Basis des mit dem Jahressteuergesetz 2022 eingeführten deutschen EU-Energiekrisenbeitragsgesetzes beruht auf der EU-Verordnung (2022/1854 vom 6.…