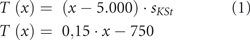gedruckt

BB-Kommentar zu OLG Frankfurt a. M., Beschluss vom 31.10.2025, 20 W 194/25

Nach ständiger obergerichtlicher Rechtsprechung besteht kein Anspruch darauf, dass eine Eintragung der Firma auch in einer angemeldeten besonderen Schreibweise bzw. grafischen Gestaltung erfolgt. Zwar ist danach das Registergericht an eine angemeldete Firma als solche gebunden. Die genaue Schreibweise der Eintragung soll jedoch in dessen pflichtgemäßem Ermessen stehen (vgl. …

Im Blickpunkt (Steuerrecht)

Am 13.10.2026 verhandelte das Bundesverfassungsgericht (BVerfG) zur Verfassungswidrigkeit der Erbschaftsteuer. Stephan Harbarth, Präsident des BVerfG und Vorsitzender des Ersten Senats, führte zu Beginn der Verhandlung aus: “Die Frage der gleichmäßigen Belastung der Steuerpflichtigen durch die Steuergesetze im Allgemeinen – gerade aber auch durch die Erbschaft- und Schenkungsteuer im Besonderen – berührt das Gerechtigkeitsempfinden vieler Menschen in unserem Land.…

Fallstricke im Zollrecht

Das Zoll- und Außenwirtschaftsrecht ist ein komplexes und häufig unterschätztes Rechtsgebiet, das für international tätige Unternehmen zahlreiche Fallstricke birgt. Gerade in den letzten Jahren ist diese Spezialmaterie zu einem zentralen Thema der Vorstandsagenda geworden. Die vergangenen Jahre waren geprägt durch den Austritt des Vereinigten Königreichs Großbritanniens aus der Europäischen Union, Handelskonflikte zwischen den USA, der EU und China, die Invasion Russlands in die Ukraine sowie die damit einhergehende Verschärfung der Sanktionsvorschriften. Hinzu kommt die jüngste handelspolitische Neuausrichtung der Vereinigten Staaten, durch die globaler Handel und damit das Zollrecht endgültig in den Fokus vieler Vorstandsetagen gerückt sind. Gleichzeitig nehmen Zoll- und Außenwirtschaftsprüfungen nach der pandemiebedingt reduzierten Prüfungstätigkeit der Zollverwaltung wieder deutlich an Bedeutung zu. In der Praxis ist nicht nur eine höhere Prüfungsdichte, sondern auch eine gesteigerte Prüfungsintensität zu beobachten. Mit zunehmenden Feststellungen steigt zugleich die Wahrscheinlichkeit, dass Sachverhalte an die zuständigen Ahndungsstellen weitergegeben und Straf- oder Bußgeldverfahren eingeleitet werden. Verstöße gegen zoll- und außenwirtschaftsrechtliche Bestimmungen können erhebliche finanzielle Schäden auslösen. Neben Zollnachforderungen und Zinsen drohen straf- und bußgeldrechtliche Konsequenzen für handelnde Personen, Aufsichtspflichtige und Unternehmen. Zusätzlich können verwaltungsrechtliche Folgen hinzutreten, insbesondere die Aussetzung, Änderung oder der Widerruf zollrechtlicher Bewilligungen. Für Unternehmen kann der Verlust einer Bewilligung, etwa im Bereich vereinfachter Verfahren oder des AEO-Status, wirtschaftlich schwerer wiegen als ein Bußgeld. Der Beitrag zeigt die in der Praxis besonders relevanten Fallstricke bei Tarifierung, Zollwert, Ursprung und Ausfuhrkontrolle auf, ordnet die straf- und bußgeldrechtlichen Konsequenzen ein und skizziert wirksame Compliance-Maßnahmen zur Risikominimierung.

Berücksichtigung von finalen Verlusten bei Stiftungen

Finale Verluste im Sinne der Randnummer 55 der Marks & Spencer Ausnahme sind unionsrechtlich bei privatnützigen unbeschränkt steuerpflichtigen Stiftungen i. S. v. § 1 Abs. 1 Nr. 4 KStG vom Ansässigkeitsstaat Deutschland zu berücksichtigen. Der Berücksichtigung von finalen Verlusten bei der Körperschaftsteuer der inländischen Stiftung stehen Doppelbesteuerungsabkommen nicht entgegen. Dies zeigt der vorliegende Beitrag auf. Weiterhin wird herausgearbeitet, wie die Körperschaftsteuer einer inländischen Stiftung i. S. v. § 1 Abs. 1 Nr. 4 KStG unter Berücksichtigung des Abzugs finaler Verluste auf unionsrechtlicher Grundlage allgemein methodisch zu ermitteln ist.

BB-Kommentar zu BFH, Urteil vom 28.01.2026, X R 3/23

Im Kern geht es um die Fragestellung im Erhebungsverfahren, ob eine zunächst berechtigte Erstattung hinsichtlich eines Zeitraums nach der Insolvenzeröffnung, die zugunsten der Insolvenzmasse durch den Insolvenzverwalter auf einem Insolvenzanderkonto vereinnahmt wurde, nach Änderung der betreffenden Steuerfestsetzung vom ehemaligen Insolvenzverwalter mittels Rückforderungsbescheid gem. …

Im Blickpunkt (Betriebswirtschaft)

Der Fachkräftemangel entwickelt sich gemäß einer PM des Wirtschaftsprüfungs- und Beratungsunternehmens PwC Deutschland vom 9.10.2026 im Accounting zum Qualitätsrisiko. Das und mehr zeige die Studie “Managed Accounting & Reporting Services 2026”. Für die Publikation habe PwC Deutschland im ersten Halbjahr 2026 leitende Mitarbeiter aus dem Finanz- und Rechnungswesen von 100 privatwirtschaftlichen Unternehmen befragt. …

BB-Gesetzgebungs-, Rechtsprechungs- und Verwaltungsreport zu bilanziellen Aspekten des Umwandlungssteuerrechts 2025/2026

Der nachfolgende BB-Gesetzgebungs-, Rechtsprechungs- und Verwaltungsreport setzt die jährlichen Reports zu bilanziellen Aspekten des Umwandlungssteuerrechts (zuletzt Otto/Jagusch, BB 2025, 2475 ff.) fort. Der Report analysiert die wesentlichen Entwicklungen bei bilanziellen Aspekten im Umwandlungssteuergesetz (UmwStG) im Zeitraum von September 2025 bis September 2026. Maßgeblich für die zeitliche Abgrenzung ist das Veröffentlichungsdatum der Dokumente. Der nachfolgende Beitrag gliedert sich in die Hauptabschnitte Gesetzgebung (I.), Rechtsprechung (II.), wobei die Darstellung der Gerichtsentscheidungen der Gliederung des Einkommen- und Umwandlungssteuergesetzes folgt, und Verwaltungsverlautbarungen (III.). Er schließt mit einer Zusammenfassung (Abschn. IV.). Der nachstehende Rechtsprechungsreport analysiert dabei nicht nur die Urteile zu Umwandlungsvorgängen, die unter das UmwStG fallen, sondern geht insgesamt auf die bilanziellen Aspekte beim Umstrukturieren von Einzelwirtschaftsgütern, Betrieben, Mitunternehmerschaften und Kapitalgesellschaften ein. Hierunter fallen auch die Normen des EStG. Nicht Gegenstand der nachstehenden Analyse ist die Rechtsprechung, die Fragen zu reinen Veräußerungsvorgängen betrifft.

Im Blickpunkt (Arbeitsrecht)

Wirtschaftlicher Druck und Sparmaßnahmen prägen derzeit das Verhältnis zwischen Führungskräften und Mitarbeitenden. Das gaben – laut einer PM des ifo Instituts vom 9.10.2026 – 44 % der befragten Unternehmen in der aktuellen Personalleiterbefragung von Randstad und dem ifo Institut an. Mit deutlichem Abstand folgten die Themen Restrukturierung und Stellenabbau, neue Arbeitsmodelle, …

Die A1-Bescheinigung im Lichte aktueller Entwicklungen

Die internen Prozesse, die bei Dienstreisen einzuhalten sind, beinhalten mittlerweile bei den meisten Arbeitgebern die Beantragung einer A1-Bescheinigung. Dank Integration in die Personalsoftware handelt es sich bei dem Antrag um eine schnell erledigte Routine. Etwas aufwendiger ist die Situation für Selbstständige und Kleinstbetriebe, die nicht mit einer Personalsoftware arbeiten und deshalb auf das SV-Meldeportal angewiesen sind. Gerade bei kurzzeitigen und vor allem kurzfristig anberaumten Geschäftsreisen wird die Bescheinigung allerdings vielfach als unliebsamer Stolperstein wahrgenommen, zumal das Vorliegen der A1-Bescheinigung in diesem Kontext selten kontrolliert wird. Hier setzt ein aktueller EU-Entwurf an. Danach sollen Geschäftsreisen von bis zu drei aufeinanderfolgenden Arbeitstagen innerhalb eines Zeitraums von 30 Tagen künftig von der Pflicht zur Beantragung einer A1-Bescheinigung ausgenommen werden. Dieser Beitrag soll die unionsrechtlichen Grundlagen der A1-Bescheinigung, die Bedeutung der Entsenderegelungen sowie die geplante Reform beleuchten und diese einer kritischen Betrachtung unterziehen.