gedruckt

Von der vorkonkurslichen Steuerschuld des Gemeinschuldners und ihrer Geltendmachung bis zum Feststellungsbescheid nach § 251 Abs. 3 AO

Die Wiege des Konkurs- und Insolvenzsteuerrechts stand beim Reichsfinanzhof (RFH). Der Große Senat des RFH (25.10.1926 – GrS 1/26) hat den Grundstein für die Regelungen im Steuerverfahrensrecht in Konkurs und Insolvenz gelegt. Der RFH hat entschieden, dass nach Eröffnung des Insolvenzverfahrens hinsichtlich einer vorkonkurslichen Steuerschuld ein Steuerbescheid nicht mehr ergehen darf. Der nachstehende Beitrag zeichnet den Weg des steuerlichen Verfahrensrechts in Konkurs und Insolvenz nach. Er ist nicht auf Vollständigkeit, sondern auf die Darstellung von Meilensteinen, die der Verfasser nach rein subjektiven Kriterien ausgewählt hat, angelegt.
Vorschlag einer gesundheitsfördernden aufkommensneutralen Restrukturierung von Verbrauchsteuern

Ab 2024 bejaht die Deutsche Gesellschaft für Ernährung e. V. bei Frauen und Männern mehr als geringe alkoholbedingte Wagnisse bei Verzehr von mindestens 27 Wochengramm Alkohol. Der Beitrag prüft das Finanzieren einer Freistellung niedrigprozentigen Schaumweins von Schaumweinsteuer, des Absenkens des Schaumweinsteuerregelsatzes um vier Euro und ein Beschränken der Kaffeesteuer auf zwei Euro (Röstkaffee) und 4,37 Euro (Filterkaffee) je Kilogramm aus einer Anhebung der Alkoholsteuer um 100 Euro. Anschließend führt der Beitrag zu einer Möglichkeit aus, die auf Speisen und alkoholfreie Getränke lastende Umsatzsteuer aufkommensneutral so umzugestalten, dass der mit der Zuckersteuer beabsichtigte gesundheitsfördernde Effekt erreicht wird, ohne die Lebenshaltungskosten weiterzutreiben.

BB-Kommentar zu FG Baden-Württemberg, Sonstiges vom 26.03.2025, 14 K 1953/20

Der Kläger, eine Körperschaft des öffentlichen Rechts, war an der Gründung einer öffentlich-rechtlichen Einrichtung ohne eigene Rechtspersönlichkeit beteiligt. Grundlage der Gründung war ein öffentlich-rechtlicher Vertrag. Für die Tätigkeit bei dieser Einrichtung stellte der Kläger zwei Personen auf arbeitsvertraglicher Grundlage nach dem TVöD ein und überließ sie der Einrichtung als Geschäftsführer/in und Projektkoordinator/in.…

Im Blickpunkt (Betriebswirtschaft)

“Was ist das eigene Unternehmen wert? Diese Frage gehört zu den zentralen Überlegungen, wenn Unternehmerinnen und Unternehmer eine Nachfolge planen, einen Verkauf vorbereiten oder andere wichtige unternehmerische Entscheidungen treffen”, heißt es in der PM des Bundesverbands Deutscher Unternehmensberatungen e. V. (BDU) vom 15.10.2026. Eine pauschale Antwort gebe es nicht. …

Im Blickpunkt (Betriebswirtschaft)

Der Fachkräftemangel entwickelt sich gemäß einer PM des Wirtschaftsprüfungs- und Beratungsunternehmens PwC Deutschland vom 9.10.2026 im Accounting zum Qualitätsrisiko. Das und mehr zeige die Studie “Managed Accounting & Reporting Services 2026”. Für die Publikation habe PwC Deutschland im ersten Halbjahr 2026 leitende Mitarbeiter aus dem Finanz- und Rechnungswesen von 100 privatwirtschaftlichen Unternehmen befragt. …

BB-Gesetzgebungs-, Rechtsprechungs- und Verwaltungsreport zu bilanziellen Aspekten des Umwandlungssteuerrechts 2025/2026

Der nachfolgende BB-Gesetzgebungs-, Rechtsprechungs- und Verwaltungsreport setzt die jährlichen Reports zu bilanziellen Aspekten des Umwandlungssteuerrechts (zuletzt Otto/Jagusch, BB 2025, 2475 ff.) fort. Der Report analysiert die wesentlichen Entwicklungen bei bilanziellen Aspekten im Umwandlungssteuergesetz (UmwStG) im Zeitraum von September 2025 bis September 2026. Maßgeblich für die zeitliche Abgrenzung ist das Veröffentlichungsdatum der Dokumente. Der nachfolgende Beitrag gliedert sich in die Hauptabschnitte Gesetzgebung (I.), Rechtsprechung (II.), wobei die Darstellung der Gerichtsentscheidungen der Gliederung des Einkommen- und Umwandlungssteuergesetzes folgt, und Verwaltungsverlautbarungen (III.). Er schließt mit einer Zusammenfassung (Abschn. IV.). Der nachstehende Rechtsprechungsreport analysiert dabei nicht nur die Urteile zu Umwandlungsvorgängen, die unter das UmwStG fallen, sondern geht insgesamt auf die bilanziellen Aspekte beim Umstrukturieren von Einzelwirtschaftsgütern, Betrieben, Mitunternehmerschaften und Kapitalgesellschaften ein. Hierunter fallen auch die Normen des EStG. Nicht Gegenstand der nachstehenden Analyse ist die Rechtsprechung, die Fragen zu reinen Veräußerungsvorgängen betrifft.

Im Blickpunkt (Arbeitsrecht)

Wirtschaftlicher Druck und Sparmaßnahmen prägen derzeit das Verhältnis zwischen Führungskräften und Mitarbeitenden. Das gaben – laut einer PM des ifo Instituts vom 9.10.2026 – 44 % der befragten Unternehmen in der aktuellen Personalleiterbefragung von Randstad und dem ifo Institut an. Mit deutlichem Abstand folgten die Themen Restrukturierung und Stellenabbau, neue Arbeitsmodelle, …

BB 2026, Heft 43 vom 19.10.2026

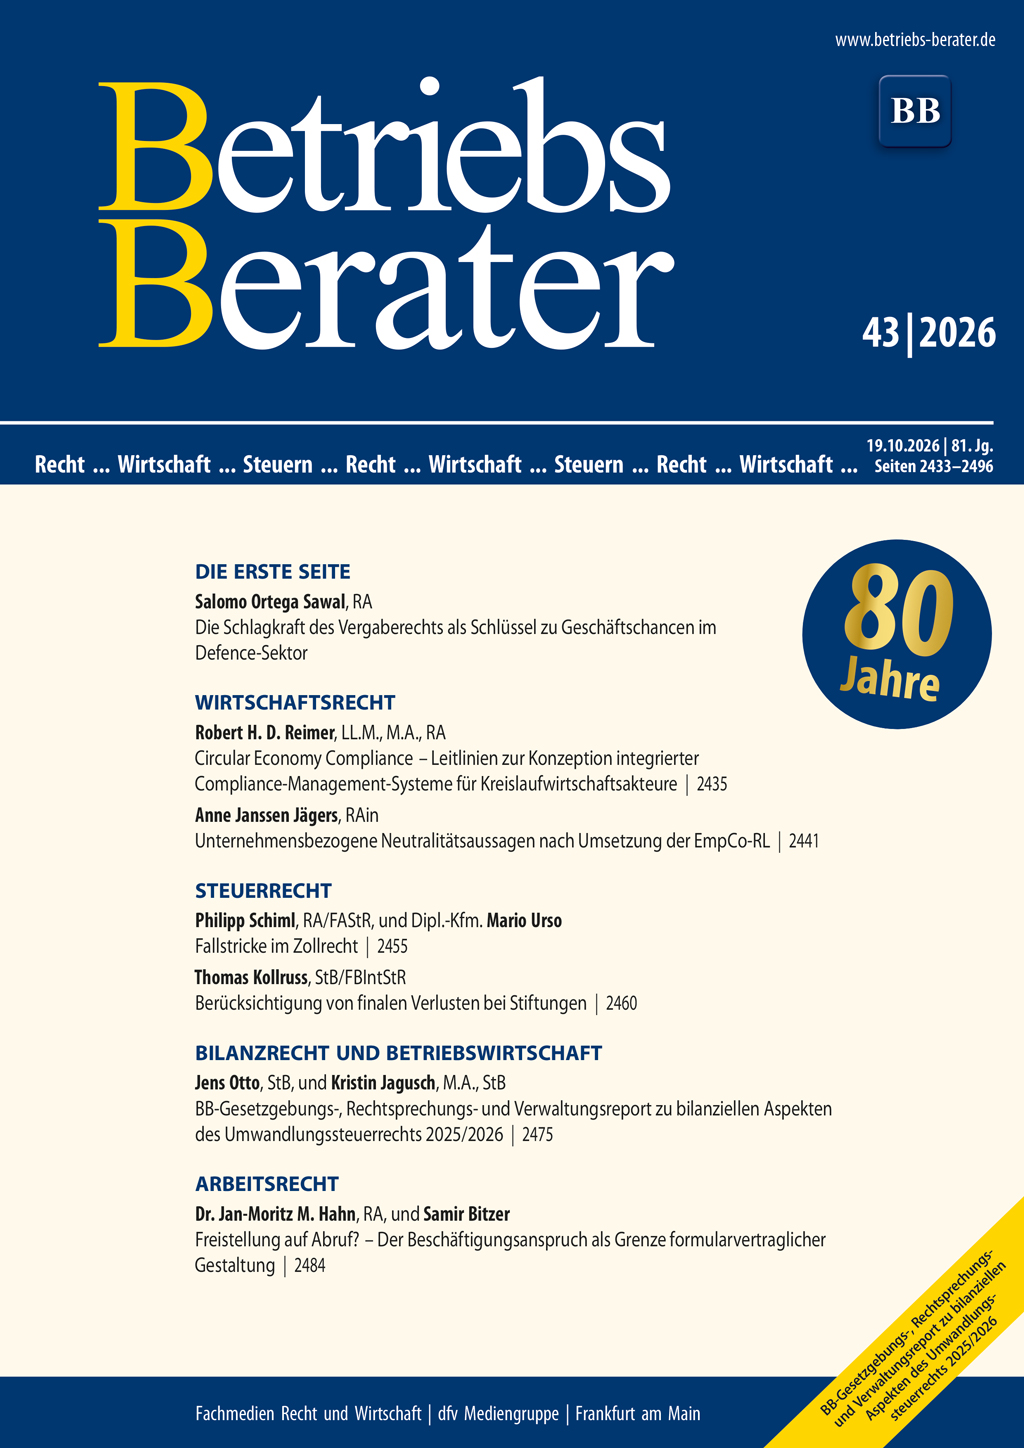
SawalDie Schlagkraft des Vergaberechts als Schlüssel zu Geschäftschancen im Defence-Sektor I | ReimerCircular Economy Compliance – Leitlinien zur Konzeption integrierter Compliance-Management-Systeme für Kreislaufwirtschaftsakteure 2435 | JägersUnternehmensbezogene Neutralitätsaussagen nach Umsetzung der EmpCo-RL 2441 | BGHWirksamkeit einer in einem Insolvenzplan vorgesehenen (treuhänderischen) Abtretung von Masse-Forderungen an Sachwalter oder dessen Berufsausübungsgesellschaft zum Zwecke der Beitreibung 2447 | OLG Frankfurt a. M.OLG Frankfurt a. M.: Zum Anspruch auf Eintragung der Firma (hier einer GmbH & Co. KG) in Versalien 2449 | Schiml/UrsoFallstricke im Zollrecht 2455 | KollrussBerücksichtigung von finalen Verlusten bei Stiftungen 2460 | BFHRückforderung einer auf ein Insolvenzanderkonto eingegangenen Zahlung 2464 | BFHDoppelte Haushaltsführung und Familienheimfahrten eines Selbständigen 2469 | Otto/JaguschBB-Gesetzgebungs-, Rechtsprechungs- und Verwaltungsreport zu bilanziellen Aspekten des Umwandlungssteuerrechts 2025/2026 2475 | Hahn/BitzerFreistellung auf Abruf? – Der Beschäftigungsanspruch als Grenze formularvertraglicher Gestaltung 2484 | LAG Schleswig-HolsteinAnspruch des Betriebsrats auf Zurverfügungstellung von Büropersonal nach § 40 Abs. 2 BetrVG – Erforderlichkeit – fortschreitende Technisierung und Digitalisierung – maßgeblicher Beurteilungszeitpunkt 2490 | BAGUnterlassungsanspruch – Versetzung – Zuweisung – Arbeitsbereich 2491