gedruckt

Regierungsentwurf zur 12. GWB-Novelle: Killer Acquisitions und Submissionsabsprachen im Visier des Gesetzgebers

Der Regierungsentwurf der 12. GWB-Novelle verfolgt ambitionierte Ziele und einen ebenso ambitionierten Zeitplan. Nachdem der Referentenentwurf erst Anfang Juni 2026 veröffentlicht wurde, folgte der Regierungsentwurf bereits wenige Wochen später. Im Fokus des Entwurfs stehen Anpassungen der Fusionskontrolle, um bei gleichzeitiger Erhöhung der Umsatzschwellenwerte mittels der Erweiterung des Anwendungsbereichs der Transaktionswertschwelle den sogenannten Killer Acquisitions noch besser Herr zu werden, ein neues fakultatives Anzeigeverfahren in der Fusionskontrolle, neue Regeln für die Ministererlaubnis bei Unternehmenszusammenschlüssen und die Einführung eines Vergabescreenings. Die Bundesregierung beabsichtigt, ein Inkrafttreten der 12. GWB-Novelle noch in diesem Jahr zu erreichen.
Vorstandsbestellung unter aufschiebender oder auflösender Bedingung

Steht der Aufsichtsrat vor der Frage, ein neues Vorstandsmitglied zu bestellen, ist oftmals das genaue Datum des Eintritts des Vorstandsmitglieds noch offen. Mitunter ist auch die genaue Amtszeit eines Mitglieds des Vorstands noch nicht bekannt. Die Praxis behilft sich in diesen Fällen dadurch, dass der Bestellungsbeschluss des Aufsichtsrats unter eine aufschiebende oder auflösende Bedingung gestellt wird. Die Zulässigkeit derartiger Bedingungen bei der Vorstandsbestellung ist allerdings umstritten.

BB-Kommentar zu BGH, Beschluss vom 25.06.2026, IX ZB 6/24

Mit der vorliegenden, hier vorab gedruckten Entscheidung hatte der BGH u. a. über die Frage zu entscheiden, ob die Rücknahme eines Eigenantrages des Schuldners ausgeschlossen ist, wenn das Amtsgericht diesem ein allgemeines Verfügungsverbot nach § 21 Abs. 2 S. 1 Nr. 2 Fall 1 InsO auferlegt hat. Weiterhin hatte der BGH über die von ihm bislang offengelassene Frage, ob die Rücknahme eines nach § 15 Abs.…

Im Blickpunkt (Steuerrecht)

Unter der Bundesregierung Gerhard Schröder begann 1999 die ökologische Steuerreform. Die Mineralölsteuer auf Kraft- und Heizstoffe wurde schrittweise erhöht und eine Stromsteuer eingeführt. Damit verlagerte der Staat einen Teil der Belastung von der Arbeit auf den Energieverbrauch: Die Mehreinnahmen sollten vor allem die Rentenbeiträge senken oder stabilisieren. Parallel wurden die Einkommen- und Körperschaftsteuersätze reduziert. …

Warum die Abschaffung der strafbefreienden Selbstanzeige kontraproduktiv für die Ausweitung von Tax Compliance Management Systemen (TCMS) wäre

Der von Bundesfinanzministerium und Bundesjustizministerium am 16.7.026 vorgelegte 26-Punkte-Aktionsplan gegen Steuer- und Finanzkriminalität will neben einer Verschärfung der Strafrahmen und einem Ausbau der Ermittlungsstrukturen auch die strafbefreiende Wirkung der Selbstanzeige nach § 371 AO in ihrer heutigen Form abschaffen. Der vorliegende Beitrag zeigt, dass dieses Vorhaben in einem systematischen Spannungsverhältnis zu der in demselben Aktionsplan angelegten und im geltenden Recht (§ 153 AO, Art. 97 § 38 EGAO) bereits verankerten Förderung freiwilliger steuerlicher Selbstkontrolle durch Tax-Compliance-Management-Systeme steht. Wer die Selbstanzeige als Rückzugsoption für die Aufarbeitung von Altfehlern beseitigt, ohne zugleich eine gleichwertige Ersatzlösung zu schaffen, nimmt Unternehmen und ihren Organen gerade den Anreiz, ein TCMS überhaupt erst aufzubauen, wodurch die im Aktionsplan selbst angelegte risikoorientierte, ressourcenschonende Betriebsprüfung konterkariert wird.

Sanierungsertrag im StaRUG-Verfahren

Die wirtschaftliche Sanierung notleidender Unternehmen gehört zu den zentralen Herausforderungen des deutschen Wirtschaftsrechts. Mit dem Gesetz über den Stabilisierungs- und Restrukturierungsrahmen für Unternehmen (StaRUG) hat der Gesetzgeber ein präventives Restrukturierungsinstrument geschaffen, das es Unternehmen ermöglicht, eine drohende Zahlungsunfähigkeit abzuwenden und sich finanziell zu restrukturieren, ohne ein förmliches Insolvenzverfahren durchlaufen zu müssen. Das StaRUG erlaubt dabei insbesondere die Durchsetzung von Forderungsverzichten und anderen Sanierungsbeiträgen gegenüber bestimmten Gläubigergruppen durch Mehrheitsentscheidung und gerichtliche Planbestätigung. Die steuerliche Behandlung der aus solchen Sanierungsmaßnahmen resultierenden Buchgewinne ist für die Praxis von erheblicher Bedeutung. § 3a EStG stellt Gewinne aus einem Schuldenerlass steuerfrei, wenn diese zum Zwecke einer unternehmensbezogenen Sanierung erfolgen. Eine der zentralen Tatbestandsvoraussetzungen ist dabei der Nachweis der betrieblichen Begründetheit des Schuldenerlasses. Gerade dieses Merkmal wirft bei StaRUG-Verfahren spezifische Auslegungsfragen auf, zu denen Rechtsprechung, veröffentlichte Verwaltungspraxis und umfassendes Schrifttum bislang fehlen. Der nachfolgende Beitrag versucht diese Lücke zu schließen.

BB 2026, Heft 38 vom 14.09.2026

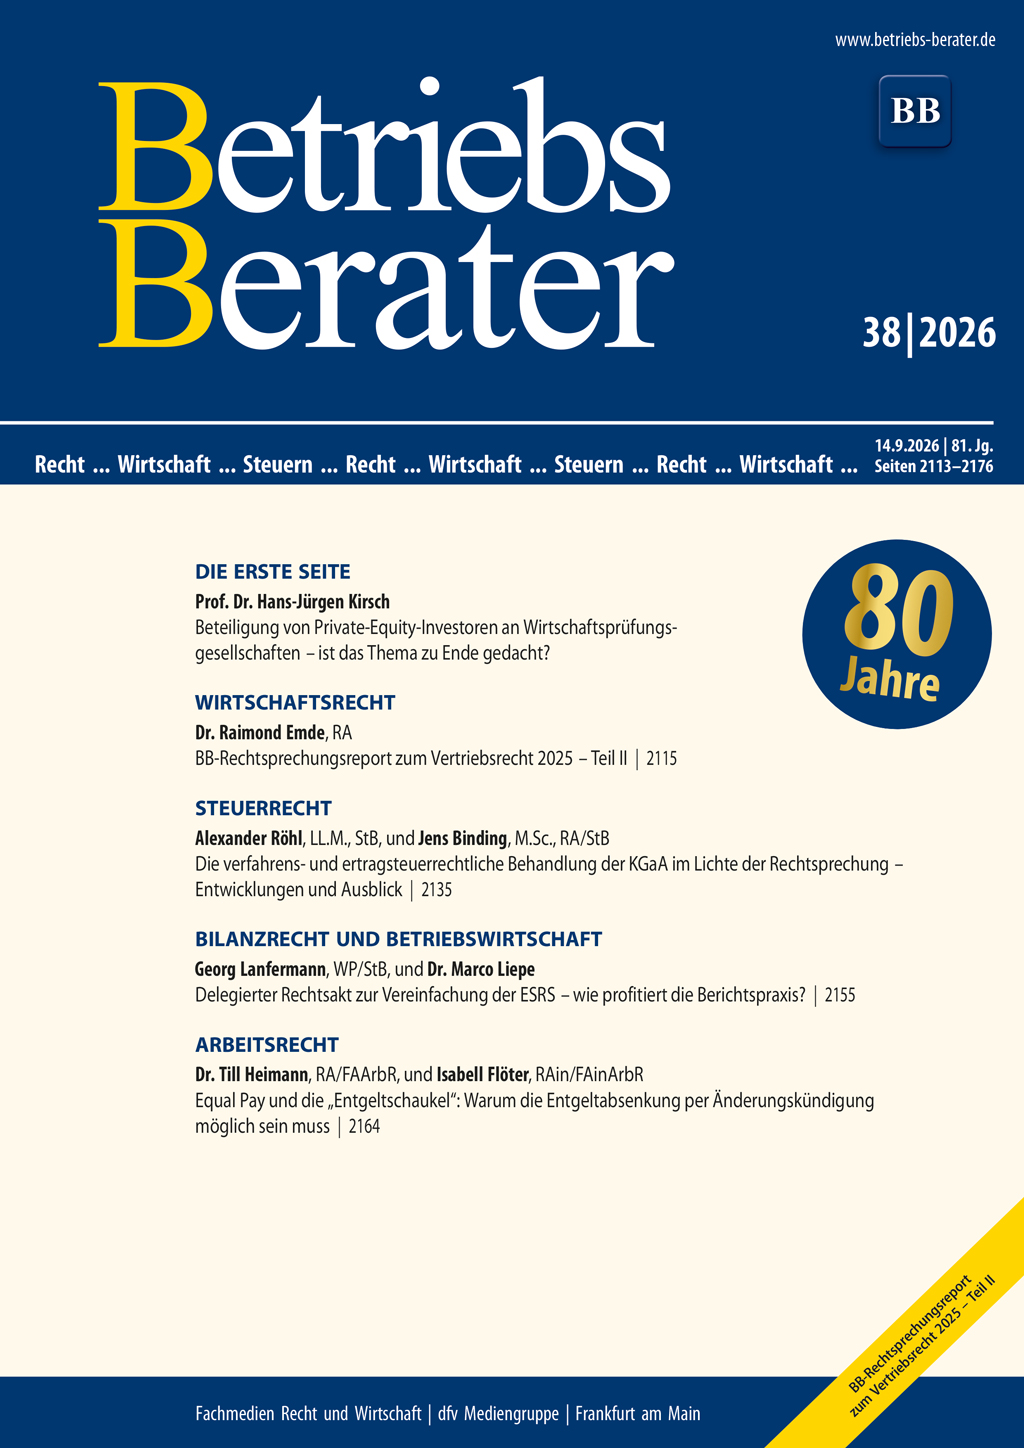
KirschBeteiligung von Private-Equity-Investoren an Wirtschaftsprüfungsgesellschaften – ist das Thema zu Ende gedacht? I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2025 – Teil II 2115 | BGHBestätigungsseite 2128 | Röhl/BindingDie verfahrens- und ertragsteuerrechtliche Behandlung der KGaA im Lichte der Rechtsprechung – Entwicklungen und Ausblick 2135 | BFHBesteuerung des Abwicklungs- beziehungsweise Insolvenzzeitraums bei Kapitalgesellschaften 2141 | BFHKein Erstattungsanspruch des Arbeitnehmers nach § 50d Abs. 1 Satz 2 EStG a. F. analog in Lohnsteuerfällen 2146 | BFHBindungswirkung rechtskräftiger Urteile über die Nichtigkeit von Steuerbescheiden 2151 | Lanfermann/LiepeDelegierter Rechtsakt zur Vereinfachung der ESRS – wie profitiert die Berichtspraxis? 2155 | FG Schleswig-HolsteinSchleswig-Holsteinisches FG: Kaufpreisaufteilung als Gebäude-AfA-Bemessungsgrundlage 2160 | Heimann/FlöterEqual Pay und die “Entgeltschaukel”: Warum die Entgeltabsenkung per Änderungskündigung möglich sein muss 2164 | BAGVariable Vergütung – verspätete Zielvorgabe – Mitteilung von Unternehmenszielen – Schadensersatz 2170 | Redenius-Hövermann/WalterEditorial 1 | CascanteDer “Wert” von Geldleistungen bei Vorerwerben i. S. d. § 4 WpÜG-AngebV – Ökonomische Ratio vs. formaler Ansatz 2 | EkkengaTilgungslose Schuldbefreiungen im Umwandlungs- und Umwandlungssteuerrecht 13 | Furchheim/Hennig/SchiereckKonsolidierung im US-amerikanischen Immobiliensektor und Werteffekte bei angekündigten M&A-Transaktionen 22 | HantenDie aufsichtsrechtliche Anteilseignerkontrolle im Banking-M&A 27 | KöchlingDer Sekundärmarkt für Non-performing Loans im Wandel der Zeit 42 | Müller-StewensVom Zweck des Unternehmens: M&A im Vollzug sich verändernder institutioneller Logiken 50 | Redenius-HövermannAnlegerschutz bei Post-Merger-Strukturmaßnahmen im Lichte des StoFöG 57 | WalterKünstliche Intelligenz und die Zukunft der Juristenausbildung 65

Tilgungslose Schuldbefreiungen im Umwandlungs- und Umwandlungssteuerrecht

Das deutsche Ertragsteuerrecht gilt als tendenziell sanierungsunfreundlich. Tilgungslose Steuerbefreiungen führen zu Buchgewinnen mit untragbaren steuerlichen Folgelasten für die Schuldnergesellschaft, wenn keine Sanierungsstruktur für eine ergebnisneutralisierende oder befreiungstaugliche Umsetzung gefunden wird. Entsprechend vielfältig sind mittlerweile die Lösungsvorschläge aus der Kautelarpraxis. Einer davon, im Schrifttum bislang nur wenig beachtet, bedient sich des Umwandlungs- und Umwandlungssteuerrechts als Bezugsrahmen für die Umgestaltung und steuerliche Optimierung hergebrachter Sanierungskonzepte. Der vorliegende Beitrag nimmt sich vor, einige Kernaspekte daraus zu vertiefen und eigene Lösungsvorschläge zu entwickeln.

Beteiligung von Private-Equity-Investoren an Wirtschaftsprüfungsgesellschaften – ist das Thema zu Ende gedacht?

Kaum ein Thema wird aktuell in der Wirtschaftsprüfung so kontrovers diskutiert wie die mögliche Beteiligung von Private-Equity-(PE-)Investoren an Wirtschaftsprüfungsgesellschaften (WPG). Die Argumente für eine solche Beteiligung sind hinreichend bekannt. Unter anderem sollen mit dem Zugang zu zusätzlichem Kapital in erheblichem Umfang Investitionen in technologische Infrastruktur (Stichwort Künstliche Intelligenz) ermöglicht oder auch Nachfolgelösungen für kleine und mittlere WPG gefunden werden. …

Konsolidierung im US-amerikanischen Immobiliensektor und Werteffekte bei angekündigten M&A-Transaktionen

Unternehmen der Immobilienindustrie werden als recht transparent eingestuft, was die Marktbewertung von M&A-Transaktionen erleichtern und negative Kapitalmarktreaktionen verhindern sollte. Die vorliegende Studie geht dieser Vermutung nach für einen Datensatz mit 310 Übernahmen von Real Estate Investment Trusts (REITs) als Bieterunternehmen und REITs sowie klassischen Immobilienunternehmen als Zielunternehmen.