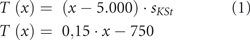RuW-online

Die Schlagkraft des Vergaberechts als Schlüssel zu Geschäftschancen im Defence-Sektor

Nach der sicherheits- und verteidigungspolitischen Zeitenwende und der damit einhergehenden militärischen Neujustierung Europas wird der Verteidigungsmarkt wie das öffentliche Ausgabeverhalten zunehmend von Aufrüstung, Verteidigungsfähigkeit und Souveränität dominiert. Die steigende Nachfrage rückt besonders das Vergaberecht in den Fokus, denn die Beschaffung der benötigten militärischen Güter und Leistungen obliegt allein den Verteidigungs- und Sicherheitsbehörden und damit der öffentlichen Hand. …

Im Blickpunkt (Wirtschaftsrecht)

Die Europäische Kommission wird die geplante Übernahme von Porta durch XXXLutz eingehend prüfen (vgl. PM EU-Kommission – Vertretung in Deutschland vom 13.10.2026). Sie hat vorläufige Bedenken, dass das Vorhaben den Wettbewerb auf den Märkten für den Einzelhandel mit Möbeln und deren Beschaffung in mehreren Mitgliedstaaten erheblich beeinträchtigen könnte. Das österreichische Unternehmen XXXLutz und das deutsche Unternehmen Porta zählen zu den größten Möbelhändlern in Deutschland, …

Circular Economy Compliance – Leitlinien zur Konzeption integrierter Compliance-Management-Systeme für Kreislaufwirtschaftsakteure

Kreislaufwirtschaftsakteure bewegen sich in einem regulatorischen Umfeld, das durch wachsende Normenvielfalt, hohe Dynamik und die Verschränkung unterschiedlicher Rechtsgebiete gekennzeichnet ist. Dies führt reaktive Compliance-Ansätze an ihre Grenzen und impliziert die Fortentwicklung gewachsener Unternehmensstrukturen. Compliance-Management-Systeme (CMS) müssen vor diesem Hintergrund zunehmend an die spezifischen Kreislaufwirtschaftsanforderungen angepasst und als integraler Bestandteil eines integrierten Managementsystems mit anderen Bereichen der Prozesssteuerung abgestimmt werden.

Unternehmensbezogene Neutralitätsaussagen nach Umsetzung der EmpCo-RL

Am 27.9.2026 trat das UWG-Änderungsgesetz in Kraft, mit dem der deutsche Gesetzgeber die Empowering Consumers Directive (EmpCo-RL) umsetzt. Dadurch wird das Treffen von Aussagen, die sich auf die Kompensation von Treibhausgasemissionen gründen und nach denen Produkte hinsichtlich der Treibhausgasemissionen neutrale, verringerte oder positive Auswirkungen auf die Umwelt haben, verboten. Offen ist, was das für Aussagen bedeutet, nach denen ein Unternehmen beruhend auf einer Kompensation mit Emissionszertifikaten aus naturbasierten Lösungen “klimaneutral” oder “CO2-neutral” ist, oder – wohl relevanter – es anstrebt, bis zu einem bestimmten Zeitpunkt “klimaneutral” oder “CO2-neutral” zu werden (sog. unternehmensbezogene Neutralitätsaussagen). Der Beitrag untersucht daher, ob solche Aussagen noch zulässig und welche Anforderungen gegebenenfalls an sie zu stellen sind.

BB-Kommentar zu OLG Frankfurt a. M., Beschluss vom 31.10.2025, 20 W 194/25

Nach ständiger obergerichtlicher Rechtsprechung besteht kein Anspruch darauf, dass eine Eintragung der Firma auch in einer angemeldeten besonderen Schreibweise bzw. grafischen Gestaltung erfolgt. Zwar ist danach das Registergericht an eine angemeldete Firma als solche gebunden. Die genaue Schreibweise der Eintragung soll jedoch in dessen pflichtgemäßem Ermessen stehen (vgl. …

Im Blickpunkt (Steuerrecht)

Am 13.10.2026 verhandelte das Bundesverfassungsgericht (BVerfG) zur Verfassungswidrigkeit der Erbschaftsteuer. Stephan Harbarth, Präsident des BVerfG und Vorsitzender des Ersten Senats, führte zu Beginn der Verhandlung aus: “Die Frage der gleichmäßigen Belastung der Steuerpflichtigen durch die Steuergesetze im Allgemeinen – gerade aber auch durch die Erbschaft- und Schenkungsteuer im Besonderen – berührt das Gerechtigkeitsempfinden vieler Menschen in unserem Land.…

Fallstricke im Zollrecht

Das Zoll- und Außenwirtschaftsrecht ist ein komplexes und häufig unterschätztes Rechtsgebiet, das für international tätige Unternehmen zahlreiche Fallstricke birgt. Gerade in den letzten Jahren ist diese Spezialmaterie zu einem zentralen Thema der Vorstandsagenda geworden. Die vergangenen Jahre waren geprägt durch den Austritt des Vereinigten Königreichs Großbritanniens aus der Europäischen Union, Handelskonflikte zwischen den USA, der EU und China, die Invasion Russlands in die Ukraine sowie die damit einhergehende Verschärfung der Sanktionsvorschriften. Hinzu kommt die jüngste handelspolitische Neuausrichtung der Vereinigten Staaten, durch die globaler Handel und damit das Zollrecht endgültig in den Fokus vieler Vorstandsetagen gerückt sind. Gleichzeitig nehmen Zoll- und Außenwirtschaftsprüfungen nach der pandemiebedingt reduzierten Prüfungstätigkeit der Zollverwaltung wieder deutlich an Bedeutung zu. In der Praxis ist nicht nur eine höhere Prüfungsdichte, sondern auch eine gesteigerte Prüfungsintensität zu beobachten. Mit zunehmenden Feststellungen steigt zugleich die Wahrscheinlichkeit, dass Sachverhalte an die zuständigen Ahndungsstellen weitergegeben und Straf- oder Bußgeldverfahren eingeleitet werden. Verstöße gegen zoll- und außenwirtschaftsrechtliche Bestimmungen können erhebliche finanzielle Schäden auslösen. Neben Zollnachforderungen und Zinsen drohen straf- und bußgeldrechtliche Konsequenzen für handelnde Personen, Aufsichtspflichtige und Unternehmen. Zusätzlich können verwaltungsrechtliche Folgen hinzutreten, insbesondere die Aussetzung, Änderung oder der Widerruf zollrechtlicher Bewilligungen. Für Unternehmen kann der Verlust einer Bewilligung, etwa im Bereich vereinfachter Verfahren oder des AEO-Status, wirtschaftlich schwerer wiegen als ein Bußgeld. Der Beitrag zeigt die in der Praxis besonders relevanten Fallstricke bei Tarifierung, Zollwert, Ursprung und Ausfuhrkontrolle auf, ordnet die straf- und bußgeldrechtlichen Konsequenzen ein und skizziert wirksame Compliance-Maßnahmen zur Risikominimierung.

Berücksichtigung von finalen Verlusten bei Stiftungen

Finale Verluste im Sinne der Randnummer 55 der Marks & Spencer Ausnahme sind unionsrechtlich bei privatnützigen unbeschränkt steuerpflichtigen Stiftungen i. S. v. § 1 Abs. 1 Nr. 4 KStG vom Ansässigkeitsstaat Deutschland zu berücksichtigen. Der Berücksichtigung von finalen Verlusten bei der Körperschaftsteuer der inländischen Stiftung stehen Doppelbesteuerungsabkommen nicht entgegen. Dies zeigt der vorliegende Beitrag auf. Weiterhin wird herausgearbeitet, wie die Körperschaftsteuer einer inländischen Stiftung i. S. v. § 1 Abs. 1 Nr. 4 KStG unter Berücksichtigung des Abzugs finaler Verluste auf unionsrechtlicher Grundlage allgemein methodisch zu ermitteln ist.

BB-Kommentar zu BFH, Urteil vom 28.01.2026, X R 3/23

Im Kern geht es um die Fragestellung im Erhebungsverfahren, ob eine zunächst berechtigte Erstattung hinsichtlich eines Zeitraums nach der Insolvenzeröffnung, die zugunsten der Insolvenzmasse durch den Insolvenzverwalter auf einem Insolvenzanderkonto vereinnahmt wurde, nach Änderung der betreffenden Steuerfestsetzung vom ehemaligen Insolvenzverwalter mittels Rückforderungsbescheid gem. …