RuW-online

Arbeitszeiterfassung im Rahmen des Betriebsverfassungsgesetzes

Die Pflicht zur Erfassung der Arbeitszeit wird kommen. Seit dem Urteil des EuGH vom 14.5.2019 (C-55/18 – CCOO, BB 2019, 1978) ist die Erfassung und Messung der Arbeitszeit das Thema im Arbeitsrecht. Der EuGH hatte bekanntlich eine Verpflichtung der Mitgliedstaaten festgestellt, ein objektives, verlässliches und zugängliches System einzurichten, mit dem die von jedem Beschäftigten geleistete tägliche Arbeitszeit gemessen werden kann. …
BB 2020, Heft 10 vom 02.03.2020

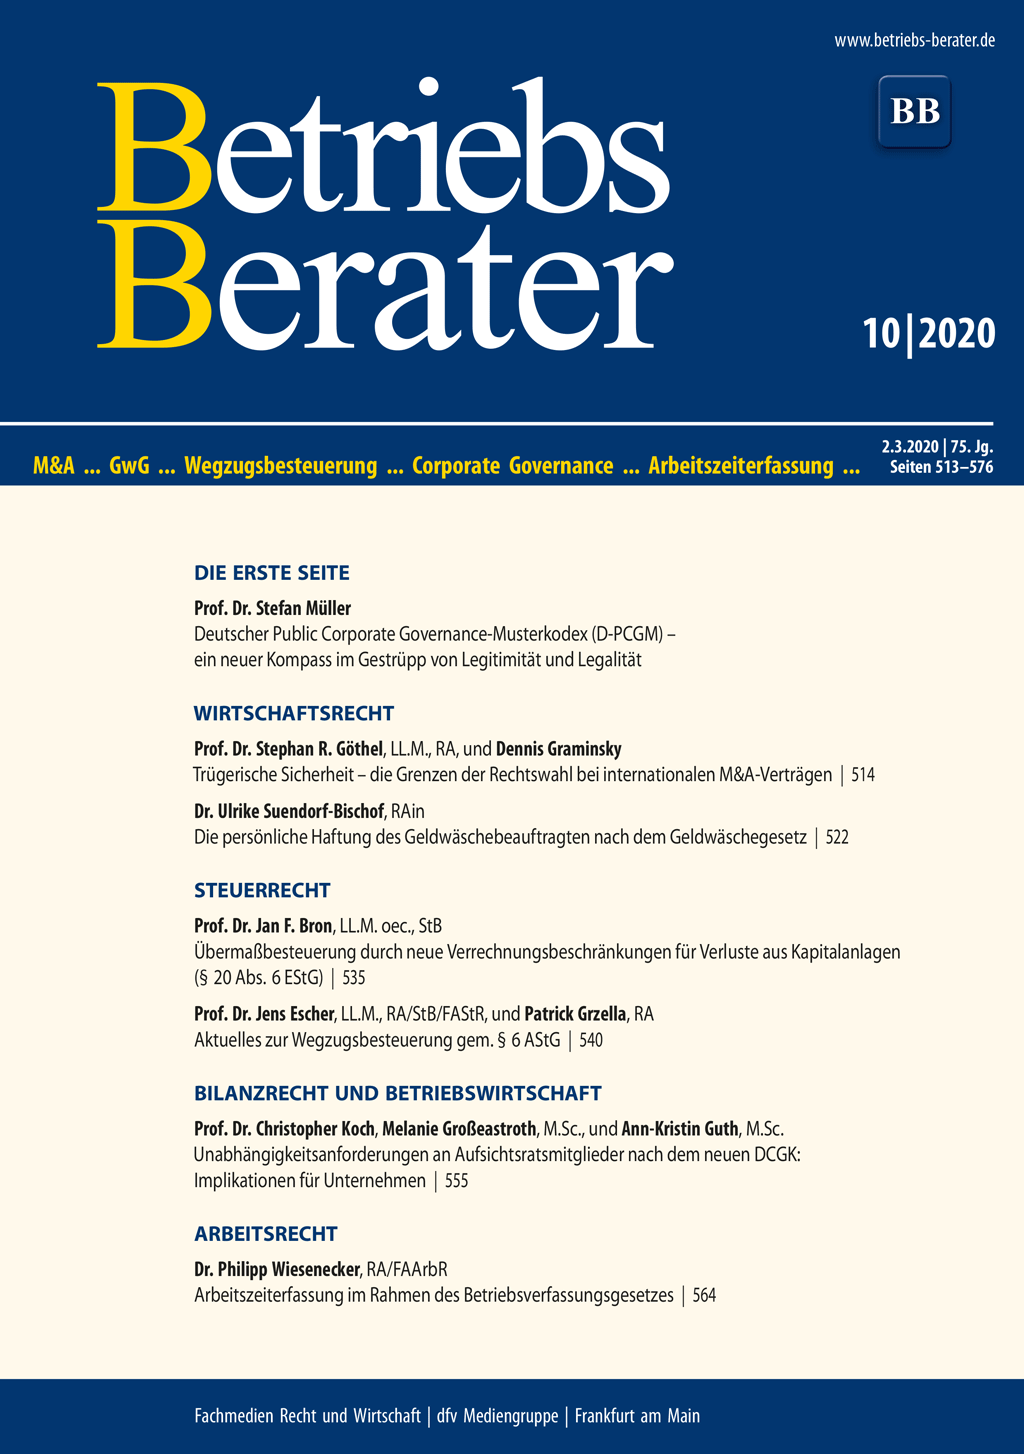
MüllerDeutscher Public Corporate Governance-Musterkodex (D-PCGM) – ein neuer Kompass im Gestrüpp von Legitimität und Legalität I | Göthel/GraminskyTrügerische Sicherheit – die Grenzen der Rechtswahl bei internationalen M&A-Verträgen 514 | Suendorf-BischofDie persönliche Haftung des Geldwäschebeauftragten nach dem Geldwäschegesetz 522 | BGHDieselskandal – Substantiierungsanforderungen an die Darlegung des Vorhandenseins eines Sachmangels wegen Einbaus einer unzulässigen Abschalteinrichtung 527 | OLG OldenburgFormwechsel einer GmbH in eine KG – Eintritt des Komplementärs mit Wirksamwerden des Formwechsels 530 | BronÜbermaßbesteuerung durch neue Verrechnungsbeschränkungen für Verluste aus Kapitalanlagen (§ 20 Abs. 6 EStG) 535 | Escher/GrzellaAktuelles zur Wegzugsbesteuerung gem. § 6 AStG 540 | BFHSonderumlagen als Gewinnminderungen i. S. des § 8b Abs. 6 S. 2 i.V. m. Abs. 3 S. 3 KStG 544 | BFHSolidaritätszuschlag und Gewerbesteuer 547 | BFHAnwachsung von Gesellschaftsanteilen an einer vermögensverwaltenden Personengesellschaft wegen des Ausscheidens eines Gesellschafters gegen Abfindung; Zulässigkeit einer gesonderten und einheitlichen Feststellung 551 | Koch/Großeastroth/GuthUnabhängigkeitsanforderungen an Aufsichtsratsmitglieder nach dem neuen DCGK: Implikationen für Unternehmen 555 | FG NürnbergMinderung der Gewinne durch festgesetzte Gewerbesteuernachforderungen 560 | WieseneckerArbeitszeiterfassung im Rahmen des Betriebsverfassungsgesetzes 564 | BAGKein Urlaubsanspruch im Altersteilzeitmodell im Blockmodell während Freistellungsphase 568 | ArbG BerlinDurch Fingerabdruck gesichertes Zeiterfassungssystem ohne Einwilligung verstößt gegen Datenschutz 574

Deutscher Public Corporate Governance-Musterkodex (D-PCGM) – ein neuer Kompass im Gestrüpp von Legitimität und Legalität

In privatwirtschaftlichen Unternehmen setzt sich zunehmend die Erkenntnis durch, dass das eigene Handeln nicht nur am Maßstab der Legalität gemessen werden muss, sondern an dem der Legitimität. Die wirtschaftliche Freiheit darf nicht missverstanden werden als Freibrief, sondern ist als Rahmen für ein verantwortungsvolles Wirtschaften zu sehen. Aktuelle Schlagworte sind hier die Abkehr der Shareholderorientierung zugunsten der Stakeholder, …

Im Blickpunkt (Wirtschaftsrecht)

Im Rahmen der Plenarsitzung des EU-Parlaments vom 12.2.2020 diskutierte das Plenum die Auswirkungen des sog. Luanda Leaks Skandals vor dem Hintergrund des Rahmenwerks im Bereich der Geldwäschebekämpfung (s. EiÜ 6/20 vom 14.2.2020). Von den Abgeordneten wurden eine stärkere Zusammenarbeit zwischen den Aufsichtsbehörden sowie eine Mindestharmonisierung von Regelungen gefordert. …

Trügerische Sicherheit – die Grenzen der Rechtswahl bei internationalen M&A-Verträgen

In der heutigen Praxis finden sich kaum noch Verträge ohne Rechtswahlklausel. Solche Klauseln, die das auf den Vertrag anwendbare Recht bestimmen, sehen wir nicht nur in Verträgen mit internationalem Bezug, sondern teilweise auch in rein nationalen Verträgen, wo sie überhaupt nicht erforderlich sind. Rechtswahlklauseln werden zudem häufig aus Mustern übernommen, ohne dass der Verwender über deren Bedeutung nachdenkt oder diese kennt. …

Die persönliche Haftung des Geldwäschebeauftragten nach dem Geldwäschegesetz

Mit dem Gesetz zur Umsetzung der Änderungsrichtlinie zur 4. EU-Geldwäscherichtlinie, das am 1.1.2020 in Kraft getreten ist, erfährt der Personenkreis der nach § 2 GwG verpflichteten Institute – wie auch in den Jahren zuvor – eine Ausweitung vor allem im Bereich des Nicht-Finanzsektors. Waren es bei Einführung des Geldwäschegesetzes in Deutschland im Jahr 1993 nur Kreditinstitute, …

BB-Kommentar zu OLG Oldenburg, Beschluss vom 19.12.2019, 12 W 133/19

Bei formwechselnden Umwandlungen zwischen einer Kapitalgesellschaft und einer Personengesellschaft ergibt sich in der Praxis oftmals das Bedürfnis, den Gesellschafterkreis der formwechselnden Gesellschaft dadurch zu ändern, dass ein Gesellschafter mit Wirksamwerden des Formwechsels ein- oder austritt. In diesem Zusammenhang sind zahlreiche Fragen umstritten. Die praktisch bedeutsamsten Konstellationen dürften insoweit der Eintritt des persönlich haftenden Gesellschafters beim Formwechsel einer GmbH in eine Kapitalgesellschaft & Co. …

Im Blickpunkt (Steuerrecht)

Die Aussage des US-Finanzministers Steven Mnuchin beim G20-Finanzministertreffen in Riad am vergangenen Wochenende beschreibt das Selbstverständliche der derzeitigen US Administration (auch) in Steuersachen: “Wenn sich alle unserem Vorschlag anschließen, kommen wir schnell zu einer Einigung.” Er gestand immerhin zu, dass ein verbindliches Steuersystem in einer globalisierten Ökonomie und steuerliche Verlässlichkeit benötigt werden. …

Übermaßbesteuerung durch neue Verrechnungsbeschränkungen für Verluste aus Kapitalanlagen (§ 20 Abs. 6 EStG)

“Versteckt” im Gesetz zur Einführung einer Pflicht zur Mitteilung grenzüberschreitender Steuergestaltungen hat der Gesetzgeber in § 20 Abs. 6 EStG mehrere neue Restriktionen zur Verrechnung von Verlusten aus Kapitalvermögen geschaffen. Aufgrund der damit einhergehenden (weiteren) Entfremdung der Besteuerung vom Prinzip der finanziellen Leistungsfähigkeit sind Anleger aufgerufen, …