RuW-online

Im Blickpunkt (Betriebswirtschaft)

Die Working-Capital-Performance von Unternehmen aus der DACH-Region und den Benelux-Ländern hat sich laut einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft PwC vom 28.2.2020 erneut verschlechtert: Im Jahr 2018 sei das Netto-Umlaufvermögen um 8,7 % im Vergleich zum Vorjahr gestiegen, während die Umsätze im Schnitt nur um 4 % zulegten. Insbesondere bei der Forderungs- und Bestandsreichweite schnitten die Unternehmen schwächer ab, …
IASB-Vorschläge zur Neufassung von IAS 1 – großer Wurf oder nur Kosmetik?

Der International Accounting Standards Board (IASB) hat kürzlich Vorschläge für einen neuen International Financial Reporting Standard (IFRS) zur Darstellung des Abschlusses und zu Anhangangaben unterbreitet, der den aktuell anzuwendenden IAS 1 ersetzen soll. Zielsetzung ist eine verbesserte Vermittlung von Abschlussinformationen mit Schwerpunkt auf der Gewinn- und Verlustrechnung (GuV). …

BB-Kommentar zu FG Nürnberg, Urteil vom 02.04.2019, 1 K 836/18

Für die Höhe der steuerlichen Rückstellung einer Entgeltumwandlungszusage für einen Aktiven ist der Teilwert gem. § 6a Abs. 3 S. 2 EStG anzusetzen. Dieser ist definiert als der Barwert der künftigen Pensionsleistungen am Schluss des Wirtschaftsjahres abzüglich des sich auf denselben Zeitpunkt ergebenden Barwerts betragsmäßig gleichbleibender Jahresbeträge. Bei einer Entgeltumwandlung i.…

Im Blickpunkt (Arbeitsrecht)

“Reden ist Silber, Schweigen ist Gold” – dieses bekannte Sprichwort hat das BAG in einer seiner jüngsten Entscheidungen bestätigt (BAG vom 18.2.2020 – 3 AZR 206/18, PM Nr. 8/20). Das Gericht stellte fest, dass den Arbeitgeber zwar keine Pflicht zur Wahrnehmung der Vermögensinteressen des Arbeitnehmers trifft. Entscheidet sich der Arbeitgeber jedoch Auskünfte zu erteilen, …

Der Schutz von Versorgungsanwartschaften im Betriebsübergang

Im Zuge eines Betriebsübergangs können Betriebsvereinbarungen zur betrieblichen Altersversorgung, die beim Veräußerer Anwendung fanden, durch Versorgungsordnungen des Erwerbers abgelöst werden. Für die übergehenden Arbeitnehmer findet dann allein die Versorgungsordnung des Erwerbers Anwendung. Das BAG hat in einer jüngsten Entscheidung aber eine (hohe) Hürde für eine rechtssichere Ablösung gesetzt: Eine solche muss den Grundsätzen des Vertrauensschutzes und der Verhältnismäßigkeit entsprechen.…

BB 2020, Heft 11 vom 09.03.2020

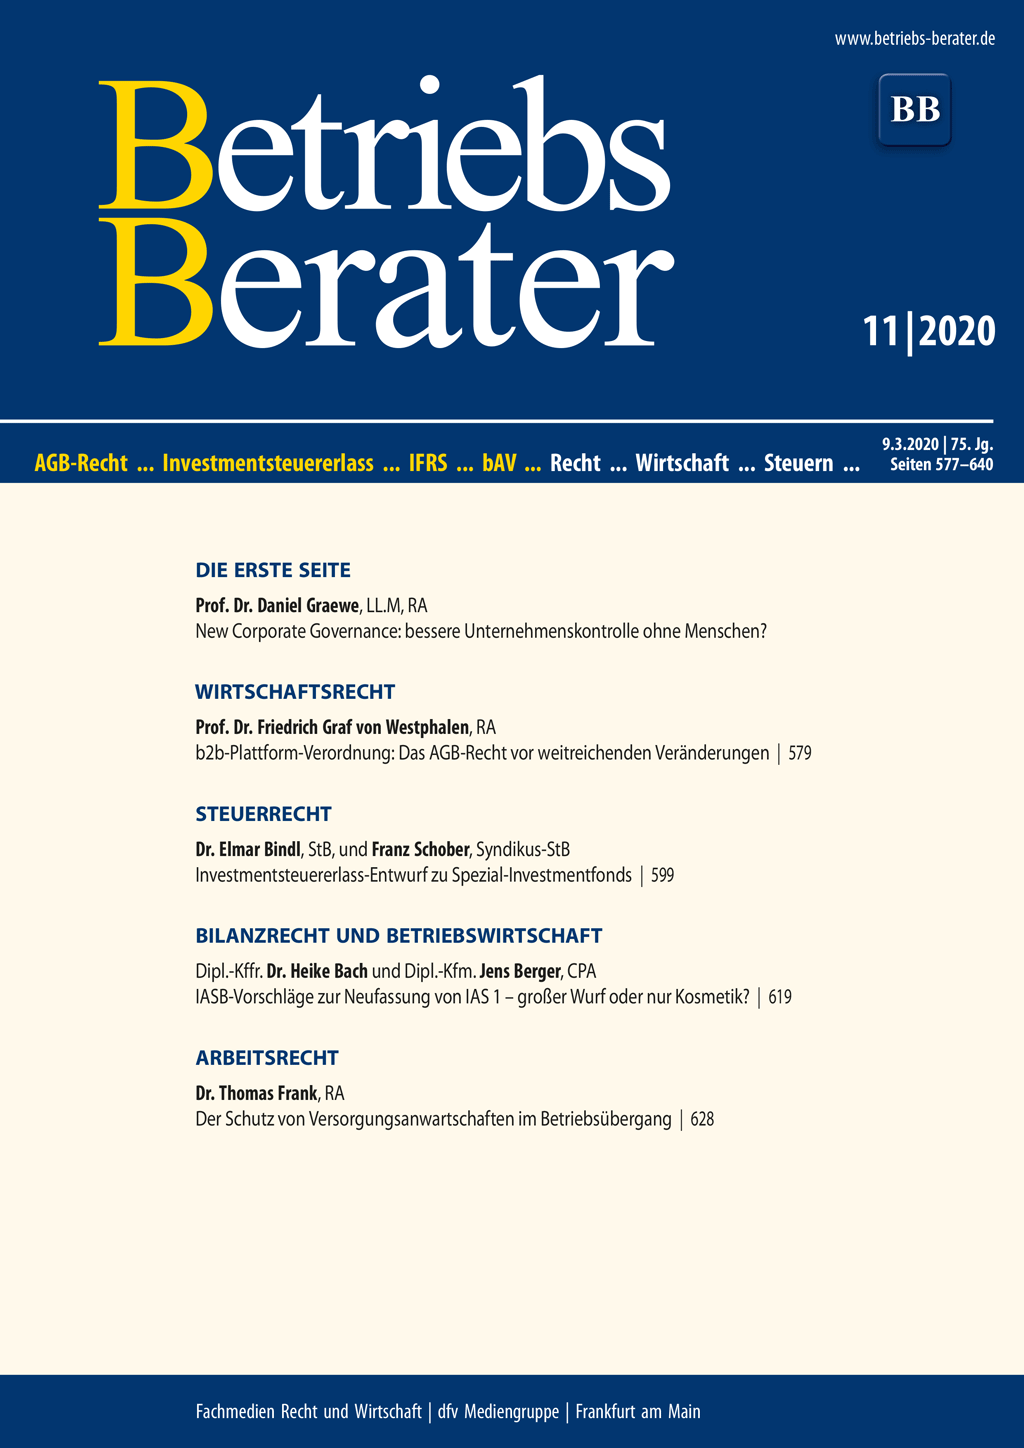
GraeweNew Corporate Governance: bessere Unternehmenskontrolle ohne Menschen? I | Graf von Westphalenb2b-Plattform-Verordnung: Das AGB-Recht vor weitreichenden Veränderungen 579 | BGHZugang zu Reparatur- und Wartungsinformationen durch Automobilhersteller – Ersatzteilinformation II 586 | OLG KölnKonkludenter Verzicht auf die Anteilsgewährung bei Verschmelzung beteiligungsidentischer Schwestergesellschaften 589 | OLG KölnWirksamkeit einer die Änderung der AGB einer Bank mittels Zustimmungsfiktion erlaubenden Klausel 590 | OLG MünchenVoraussetzungen der analogen Anwendung des § 89b HGB auf Vertragshändler 592 | Bindl/SchoberInvestmentsteuererlass-Entwurf zu Spezial-Investmentfonds 599 | BFHSchenkungsteuer: Begünstigung von Betriebsvermögen – Schenkung eines Kommanditanteils unter Vorbehaltsnießbrauch 611 | BFHOutsourcing bei Finanzdienstleistungen 616 | Bach/BergerIASB-Vorschläge zur Neufassung von IAS 1 – großer Wurf oder nur Kosmetik? 619 | FG NürnbergAuch für nicht dem BetrAVG unterliegende Entgeltumwandlungszusagen gilt § 6a Abs. 5 EStG 624 | FrankDer Schutz von Versorgungsanwartschaften im Betriebsübergang 628 | BAGErgänzende Auslegung von Altverträgen bezüglich Ausschlussklauseln 635

New Corporate Governance: bessere Unternehmenskontrolle ohne Menschen?

Die OECD hat durch eine Studie herausgefunden, dass 46 % aller Jobs durch Automatisierung in Zukunft entweder ganz oder zu großen Teilen überflüssig werden könnten. Wer dachte, Vorstände und Aufsichtsräte seien davor verschont, der ist schon seit dem Jahr 2014 im Irrtum; dem Jahr, in dem in Hongkong der Algorithmus “VITAL” zum Aufsichtsrat bei Deep Knowledge Ventures “berufen” wurde. …

BB 2020, Heft 10 vom 02.03.2020

MüllerDeutscher Public Corporate Governance-Musterkodex (D-PCGM) – ein neuer Kompass im Gestrüpp von Legitimität und Legalität I | Göthel/GraminskyTrügerische Sicherheit – die Grenzen der Rechtswahl bei internationalen M&A-Verträgen 514 | Suendorf-BischofDie persönliche Haftung des Geldwäschebeauftragten nach dem Geldwäschegesetz 522 | BGHDieselskandal – Substantiierungsanforderungen an die Darlegung des Vorhandenseins eines Sachmangels wegen Einbaus einer unzulässigen Abschalteinrichtung 527 | OLG OldenburgFormwechsel einer GmbH in eine KG – Eintritt des Komplementärs mit Wirksamwerden des Formwechsels 530 | BronÜbermaßbesteuerung durch neue Verrechnungsbeschränkungen für Verluste aus Kapitalanlagen (§ 20 Abs. 6 EStG) 535 | Escher/GrzellaAktuelles zur Wegzugsbesteuerung gem. § 6 AStG 540 | BFHSonderumlagen als Gewinnminderungen i. S. des § 8b Abs. 6 S. 2 i.V. m. Abs. 3 S. 3 KStG 544 | BFHSolidaritätszuschlag und Gewerbesteuer 547 | BFHAnwachsung von Gesellschaftsanteilen an einer vermögensverwaltenden Personengesellschaft wegen des Ausscheidens eines Gesellschafters gegen Abfindung; Zulässigkeit einer gesonderten und einheitlichen Feststellung 551 | Koch/Großeastroth/GuthUnabhängigkeitsanforderungen an Aufsichtsratsmitglieder nach dem neuen DCGK: Implikationen für Unternehmen 555 | FG NürnbergMinderung der Gewinne durch festgesetzte Gewerbesteuernachforderungen 560 | WieseneckerArbeitszeiterfassung im Rahmen des Betriebsverfassungsgesetzes 564 | BAGKein Urlaubsanspruch im Altersteilzeitmodell im Blockmodell während Freistellungsphase 568 | ArbG BerlinDurch Fingerabdruck gesichertes Zeiterfassungssystem ohne Einwilligung verstößt gegen Datenschutz 574

Deutscher Public Corporate Governance-Musterkodex (D-PCGM) – ein neuer Kompass im Gestrüpp von Legitimität und Legalität

In privatwirtschaftlichen Unternehmen setzt sich zunehmend die Erkenntnis durch, dass das eigene Handeln nicht nur am Maßstab der Legalität gemessen werden muss, sondern an dem der Legitimität. Die wirtschaftliche Freiheit darf nicht missverstanden werden als Freibrief, sondern ist als Rahmen für ein verantwortungsvolles Wirtschaften zu sehen. Aktuelle Schlagworte sind hier die Abkehr der Shareholderorientierung zugunsten der Stakeholder, …