RuW-online

Energie- und stromsteuerlicher Rechtsprechungsreport 2020

Dieser Beitrag schließt an den Bericht über die Rechtsprechung zum Energie- und Stromsteuerrecht im Betriebs-Berater 2019, 2903 an. Er umfasst den Zeitraum vom Herbst 2019 bis heute. Wenn es auch keine an Gerichtsentscheidungen überreiche Zeit war, so ist doch über eine Reihe von Erkenntnissen des EuGH und des BFH, aber auch der Finanzgerichte zu berichten, die für die Entwicklung des Rechts von Bedeutung sind. …
BB-Kommentar zu BFH, Urteil vom 22.08.2019, II R 17/19

In den insgesamt sieben Urteilen vom 21. und 22.8.2019 hat der BFH das Merkmal “Unternehmen” sehr weit ausgelegt, den Anwendungsbereich der in § 6a S. 4 GrEStG geregelten Fünf-Jahres-Mindesthalte-Fristen unter Zurückweisung des Verbundkonzepts der Finanzverwaltung aber – weil diese Fristen beteiligungs- und nicht grundstücksbezogen zu verstehen seien – leider nur minimal teleologisch reduziert.

Im Blickpunkt (Betriebswirtschaft)

“Das Institut der Wirtschaftsprüfer in Deutschland e. V. (IDW) legt in seinem neuen Positionspapier zahlreiche Vorschläge vor, wie in Zukunft Geldwäsche und Terrorismusfinanzierung auf nationaler und europäischer Ebene bekämpft werden können”, heißt es in der PM des IDW vom 30.11.2020. Die Wirtschaftsprüfer forderten einen starken einheitlichen europäischen Rechtsrahmen, …

Einzelfragen der Beteiligungsbewertung nach HGB – Fortsetzung von BB 2019, 2155 ff.

Bei der Bewertung von Beteiligungen im Jahresabschluss ergeben sich regelmäßig Zweifelsfragen, die sich mithilfe der Vorschriften des HGB, der einschlägigen Kommentierung sowie der Verlautbarungen des Instituts der Wirtschaftsprüfer (IDW) nicht ohne weitere Überlegungen beantworten lassen. Wie zuvor auch in BB 2019, 2155 ff., setzen sich die Autoren mit aktuellen Praxisfällen der Beteiligungsbewertung im Jahresabschluss auseinander. …

BB-Kommentar zu BFH, Urteil vom 16.06.2020, VIII R 9/18

Werden Wirtschaftsgüter auch für betriebsfremde Zwecke verwendet, liegt eine Nutzungsentnahme nach § 6 Abs. 1 Nr. 4 S. 1 EStG vor. Nach ganz h. M. ist eine Nutzungsentnahme in Ermangelung eines entnommenen Wirtschaftsguts mit der (anteiligen) Wertabgabe in den außerbetrieblichen Bereich, d. h. mit den (anteiligen) Selbstkosten zu bewerten (BFH, 26.10.1987 – GrS 2/86, BStBl. …

Im Blickpunkt (Arbeitsrecht)

Das BAG hat sich am 1.12.2020 erstmals zu der Frage positioniert, ob Crowdworker in einem Arbeitsverhältnis zu dem jeweiligen Crowdsourcer stehen können (BAG, PM Nr. 43/20, 9 AZR 102/20). Im zu entscheidenden Fall bot der Crowdsourcer über eine Online-Plattform Kleinstaufträge an registrierte Nutzer an, die dort einen eigenen Account innehatten und den übernommenen Auftrag innerhalb einer vorgegebenen Zeit zu erledigen hatten. …

Arbeit im Home-Office: Gesetzentwurf zunächst gestoppt, nun verschlankt, Problem gelöst?

Eine Nebenwirkung des COVID-19-Virus ist die Beschleunigung der Transformation der Arbeitswelt in Richtung Digitalisierung. Digitalisierung bringt Innovation, Produktivität, Flexibilität. Sie ermöglicht mit Hilfe der Informationstechnologie für viele Arbeitsvorgänge die Entkopplung von Arbeitsort und Betrieb. Damit sind Chancen und Risiken verbunden. Es gilt, die neue Arbeitswelt so auszugestalten, …

Leistungsverweigerung des Arbeitnehmers wegen Zugehörigkeit zur COVID-19-“Risikogruppe”

Ein Arbeitnehmer beruft sich auf seine Zugehörigkeit zu einer nur schwer eingrenzbaren “Risikogruppe” und bleibt dem Betrieb fern. Ein Verhalten, das in der COVID-19-Pandemie zuweilen feststellbar ist, und auch durchaus verständlich sein mag, aber gleichwohl mannigfaltige Probleme aufwirft: von der Zulässigkeit über die Auswirkungen auf Lohnfortzahlung oder gar Bestand des Arbeitsverhältnisses bis hin zu etwaig damit korrespondieren Pflichten des Arbeitgebers, …

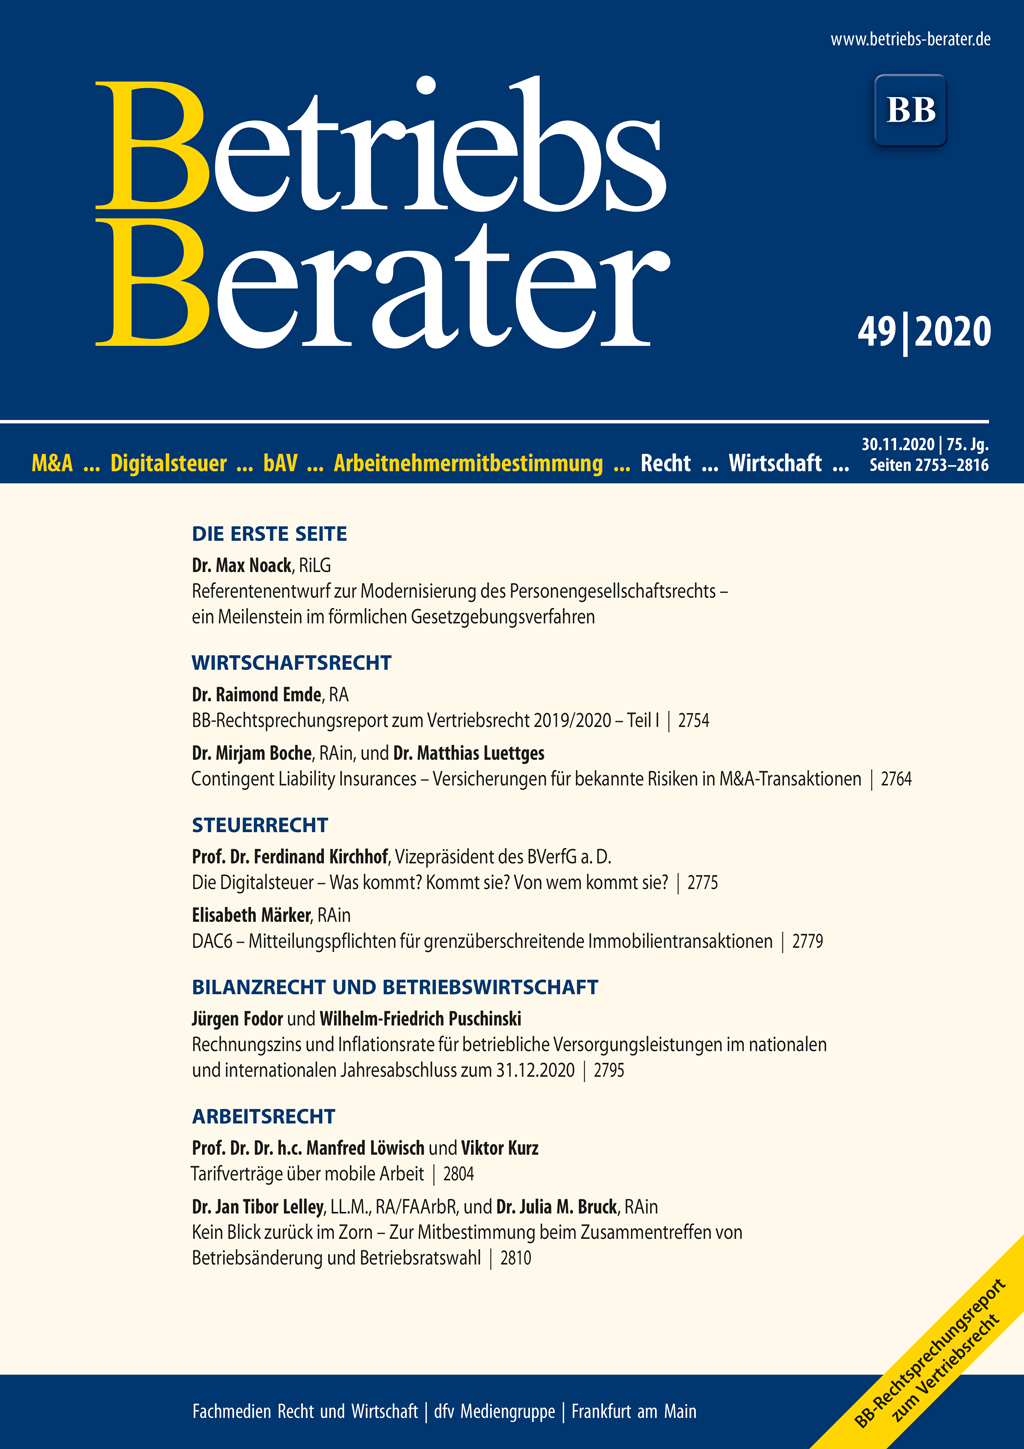
BB 2020, Heft 49 vom 30.11.2020

NoackReferentenentwurf zur Modernisierung des Personengesellschaftsrechts – ein Meilenstein im förmlichen Gesetzgebungsverfahren I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2019/2020 – Teil I 2754 | Boche/LuettgesContingent Liability Insurances – Versicherungen für bekannte Risiken in M&A-Transaktionen 2764 | BGHAusgleichsanspruch – kein Anspruch des Vertragshändlers auf Auskunft über den mit einem Produkt erzielten Rohertrag 2770 | KirchhofDie Digitalsteuer – Was kommt? Kommt sie? Von wem kommt sie? 2775 | MärkerDAC6 – Mitteilungspflichten für grenzüberschreitende Immobilientransaktionen 2779 | BFHDrittanfechtungsrecht der Gesellschafter gegen den Bescheid zur Feststellung des Bestands des steuerlichen Einlagekontos 2782 | BFHVorsteuervergütung im Insolvenzeröffnungsverfahren 2786 | BFHEinheitlicher Steuergegenstand der Gewerbesteuer bei mehreren Betätigungen derselben natürlichen Person 2788 | Fodor/PuschinskiRechnungszins und Inflationsrate für betriebliche Versorgungsleistungen im nationalen und internationalen Jahresabschluss zum 31.12.2020 2795 | FG MünsterRückwirkender Teilwertansatz 2800 | Löwisch/KurzTarifverträge über mobile Arbeit 2804 | Lelley/BruckKein Blick zurück im Zorn – Zur Mitbestimmung beim Zusammentreffen von Betriebsänderung und Betriebsratswahl 2810