RuW-online

Privatautonome Gestaltungsoptionen bei Schadensersatz- und Entschädigungszahlungen im Grenzbereich zwischen Einkommensteuer- und Zivilrecht – Teil II

Im Anschluss an Teil I dieses Beitrages (BB 2021, 1239 ff.) fokussiert der zweite Teil auf die einkommensteuerrechtliche Behandlung des Schadensersatzes neben der Leistung und des Schadensersatzes statt der Leistung unter “Entschädigungsgesichtspunkten” und behält dabei sowohl seitens der Rechtsprechung aufgezeigte Grenzen als auch steuerliche Optimierungsmöglichkeiten im Blick. …

Im Blickpunkt (Betriebswirtschaft)

Am 21.4.2021 hat die EU-Kommission einen Vorschlag zur Änderung der Corporate-Social-Responsibility-(CSR-)Richtlinie in Gestalt der Corporate Sustainability Reporting Directive (CSRD) vorgelegt (vgl. dazu BB 2021, 1001 f.). Die geplanten Änderungen, so die PM von PwC desselben Tages, sollen für mehr Transparenz über nachhaltige Aspekte sorgen. Die Nachhaltigkeitsberichterstattung rücke damit auf Augenhöhe mit der Finanzberichterstattung, …

Kommissionsvorschlag zur Corporate Sustainability Reporting Directive: von der nichtfinanziellen Berichterstattung zur Nachhaltigkeitsberichterstattung

Seit Inkrafttreten der Corporate-Social-Responsibility-(CSR-)Richtlinie (2014/95/EU) im Jahr 2014 ist die nichtfinanzielle Berichterstattung Gegenstand kontroverser Diskussionen. Die im letzten Jahr von der Europäischen Kommission initiierte Konsultation zur Überarbeitung dieser Richtlinie unterstrich den vonseiten vieler Stakeholder wahrgenommenen Handlungsbedarf weiter. …

BB-Kommentar zu FG Münster, Urteil vom 26.03.2021, 4 K 1018/19 E

Nach § 7g Abs. 1 S. 1 EStG können Steuerpflichtige für die künftige Anschaffung von abnutzbaren beweglichen Wirtschaftsgütern des Anlagevermögens, die mindestens bis zum Ende des dem Wirtschaftsjahr der Anschaffung folgenden Wirtschaftsjahres in einer inländischen Betriebsstätte des Betriebs ausschließlich oder fast ausschließlich betrieblich genutzt werden, bis zu 40 % (ab 2020: 50 %) der voraussichtlichen Anschaffungskosten gewinnmindernd abziehen. …

Im Blickpunkt (Arbeitsrecht)

Das Bundesministerium für Arbeit und Soziales (BMAS) hat einen Referentenentwurf zur Änderung des allgemeinen Befristungsrechts vorgelegt. Für Arbeitgeber könnten die geplanten Änderungen zu erheblichen Einschränkungen führen. Der Referentenentwurf sieht insbesondere vor, dass die Befristung eines Arbeitsvertrages ohne Vorliegen eines sachlichen Grundes künftig nur noch für die Dauer von 18 Monaten statt bislang zwei Jahren zulässig sein soll. …

Wertguthaben zur Übertragung auf die Deutsche Rentenversicherung – Eine Alternative zur Abfindungszahlung?

Durch die Corona-Krise ausgelöst, werden in vielen Unternehmen die nächsten Jahre wieder Personalabbaumaßnahmen, sei es in Form von Freiwilligenprogrammen oder Sozialplänen, die betriebliche Praxis bestimmen. Die begrenzten finanziellen Möglichkeiten von vielen Unternehmen auf der einen Seite und die krisenbedingte schlechte Arbeitsmarktsituation auf der anderen Seite bestimmen einmal mehr die Suche nach attraktiven Angeboten für Arbeitnehmer und Arbeitgeber gleichermaßen. …

BB-Kommentar zu BAG, Beschluss vom 08.12.2020, 3 ABR 44/19

Der Arbeitgeber hatte eine Betriebsvereinbarung zur betrieblichen Altersversorgung, die für Neueintritte bereits geschlossen war, zusätzlich teilweise gekündigt. Die Teilkündigung sollte den Effekt haben, dass die Versorgungsberechtigten nach dem Kündigungstermin keine weiteren Anwartschaften mehr erwerben. Der Betriebsrat forderte die unveränderte Fortführung der Betriebsvereinbarung.

BB 2021, Heft 22 vom 31.05.2021

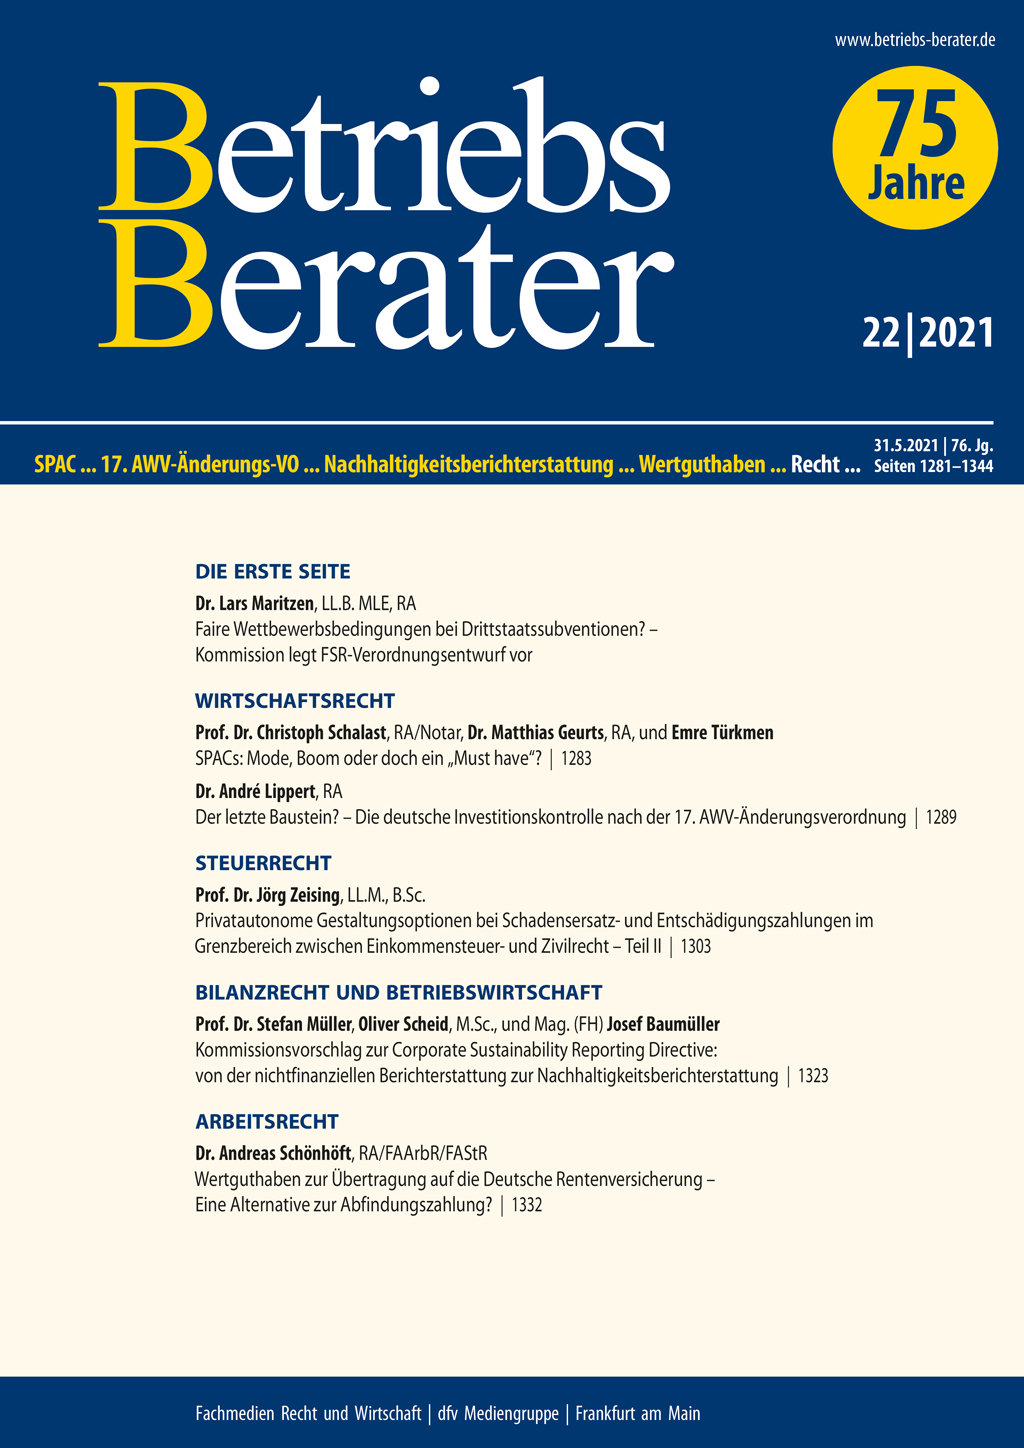
MaritzenFaire Wettbewerbsbedingungen bei Drittstaatssubventionen? – Kommission legt FSR-Verordnungsentwurf vor I | Schalast/Geurts/TürkmenSPACs: Mode, Boom oder doch ein “Must have”? 1283 | LippertDer letzte Baustein? – Die deutsche Investitionskontrolle nach der 17. AWV-Änderungsverordnung 1289 | BGHZulässige Verwendung des Namenszusatzes “partners” im Firmenname einer GmbH 1294 | BGHAnforderungen an die Identitätsprüfung nach GwG (hier: Nachlasspfleger) 1295 | BGHAngabe einer vom Hauptsitz abweichenden Betriebsstätte im Impressum einer Website – Zuständigkeit deutscher Gerichte 1297 | BGHZeitlicher Anwendungsbereich des § 30 Abs. 2a OWiG – Grenzen der Verbandsgeldbuße II 1299 | ZeisingPrivatautonome Gestaltungsoptionen bei Schadensersatz- und Entschädigungszahlungen im Grenzbereich zwischen Einkommensteuer- und Zivilrecht – Teil II 1303 | BFHÜbertragung von Prüfungsbefugnissen nach dem MiLoG auf die Zollverwaltung – Anwendbarkeit des MiLoG auf ausländische Transportunternehmen 1310 | Müller/Scheid/BaumüllerKommissionsvorschlag zur Corporate Sustainability Reporting Directive: von der nichtfinanziellen Berichterstattung zur Nachhaltigkeitsberichterstattung 1323 | FG MünsterKann bei beabsichtigter Anschaffung eines GbR-Anteils ein Investitionsabzugsbetrag für bereits im Gesellschaftsvermögen befindliche Wirtschaftsgüter in Anspruch genommen werden? 1328 | SchönhöftWertguthaben zur Übertragung auf die Deutsche Rentenversicherung – Eine Alternative zur Abfindungszahlung? 1332 | BAGTeilkündigung einer betriebsrentenrechtlichen Betriebsvereinbarung – Zulässigkeitsvoraussetzungen 1337

Im Blickpunkt (Wirtschaftsrecht)

Der Deutsche Bundestag hat am 20.5.2021 die Reform des Urheberrechts beschlossen. Mit dem Gesetz zur Urheberrechtsreform werden zwei europäische Richtlinien umgesetzt. Anlass für die Reform waren die rasanten Entwicklungen der Digitalisierung und Vernetzung, die zu einem ständigen Wandel in der Art und Weise geführt haben, wie urheberrechtlich geschützte Inhalte geschaffen, …