RuW-online

DAC6 – Etwaige Mitteilungspflichten beim grenzüberschreitenden Formwechsel einer Immobilien-GmbH im Licht des finalen BMF-Schreibens v. 29.3.2021?

Seit nunmehr fast einem Jahr sind grenzüberschreitende Steuergestaltungen nach den §§ 138d ff. AO beim Bundeszentralamt für Steuern anzuzeigen. Auch nach Erlass des finalen BMF-Schreibens (BMF, 29.3.2021 – IV B 1 – S 1317/19/10058 :011) herrscht nach wie vor Unsicherheit in der Beraterpraxis, welche Fälle der Mitteilungspflicht unterliegen. Der Formwechsel einer deutschen Immobilien-GmbH in eine Kapitalgesellschaft eines anderen Mitgliedstaats (z.…

Im Blickpunkt (Betriebswirtschaft)

“Die Delta-Variante hat nach der Rücknahme der Lockdown-Maßnahmen inzwischen eine vierte Corona-Welle in Deutschland losgetreten, gleichzeitig erweisen sich die Engpässe bei Rohstoffen und Vorleistungsgütern in der Industrie als hartnäckiger als ursprünglich angenommen”, heißt es in einer PM der KfW vom 6.9.2021. Beides befeuere neue Sorgen um die künftige wirtschaftliche Entwicklung, …

Thesen zur Auswahl und Nutzung von Audit Quality Indicators aus der Sicht von Prüfungsausschüssen

Die Diskussion um Audit Quality Indicators (AQI) ist nicht neu. Mit dem jüngst verabschiedeten Finanzmarktintegritätsstärkungsgesetz (FISG) wird der Aufsichtsrat nun jedoch explizit gesetzlich verpflichtet, sich mit der Qualität der Abschlussprüfung zu befassen (§ 107 Abs. 3 S. 2 AktG). Ziel des nachfolgenden Beitrags ist es deshalb zunächst, den aktuellen Diskussionsstand zur Prüfungsqualität und zu AQI und deren Bedeutung für die Steuerung der Prüfungsqualität aufzuzeigen. …

BB-Kommentar zu BFH, Urteil vom 20.04.2021, IV R 3/20

Bis in das Jahr 2013 hinein gab es ein Steuerspar-Modell unter dem Schlagwort “Goldfinger”. Ein inländischer Einkommensmillionär beteiligte sich an einer Personengesellschaft im DBA-Ausland, kaufte beispielsweise am 31.12.2011 für 1 Mio. Euro Gold und verkaufte den Vorrat am 1.1.2012 wieder. Die Einkünfte der Gesellschaft qualifizierte er als ausländische gewerbliche Einkünfte und ermittelte ihre Höhe durch Einnahme-Überschuss-Rechnung, …

Im Blickpunkt (Arbeitsrecht)

Die Corona-Arbeitsschutzverordnung wird gemäß einer PM des BMAS an die Dauer der epidemischen Lage gekoppelt und derweil bis einschließlich 24.11.2021 verlängert sowie ergänzt. Die grundlegenden Regelungen bleiben bestehen. Die Corona-Arbeitsschutzverordnung begründet aber auch weitere Verpflichtungen für Arbeitgeber. Diese haben Beschäftigte nunmehr über die Risiken einer COVID-19-Erkrankung und bestehende Möglichkeiten einer Impfung zu informieren, …

Rechtssichere Betriebsratsvergütung: Weitere Puzzlesteine, diesmal zur Beweislast

Wer gerne puzzelt, der weiß: Je mehr Steine man zusammengelegt hat, desto klarer kann man das Bild erkennen. Genauso ist es bei der Betriebsratsvergütung. Vor ziemlich genau einem Jahr haben wir an dieser Stelle die Frage aufgeworfen, welchen Beweis ein Betriebsratsmitglied erbringen muss, das einen Anspruch nach § 78 S. 2 BetrVG auf Vergütung entsprechend einer Beförderungsstelle geltend machen will (Thüsing/Denzer, …

BB-Kommentar zu LAG Berlin-Brandenburg, Urteil vom 24.03.2021, 4 Sa 1243/20

Erhält ein Arbeitnehmer eine Änderungskündigung und nimmt er die Änderung der Arbeitsbedingungen nicht (rechtzeitig) unter dem Vorbehalt der sozialen Rechtfertigung an, liegt eine Beendigungskündigung vor, gegen die nur eine Kündigungsschutzklage mit einem Antrag nach § 4 S. 1 KSchG erhoben werden kann. Bei Einreichung eines nicht sachgerechten Antrags auf Feststellung, …

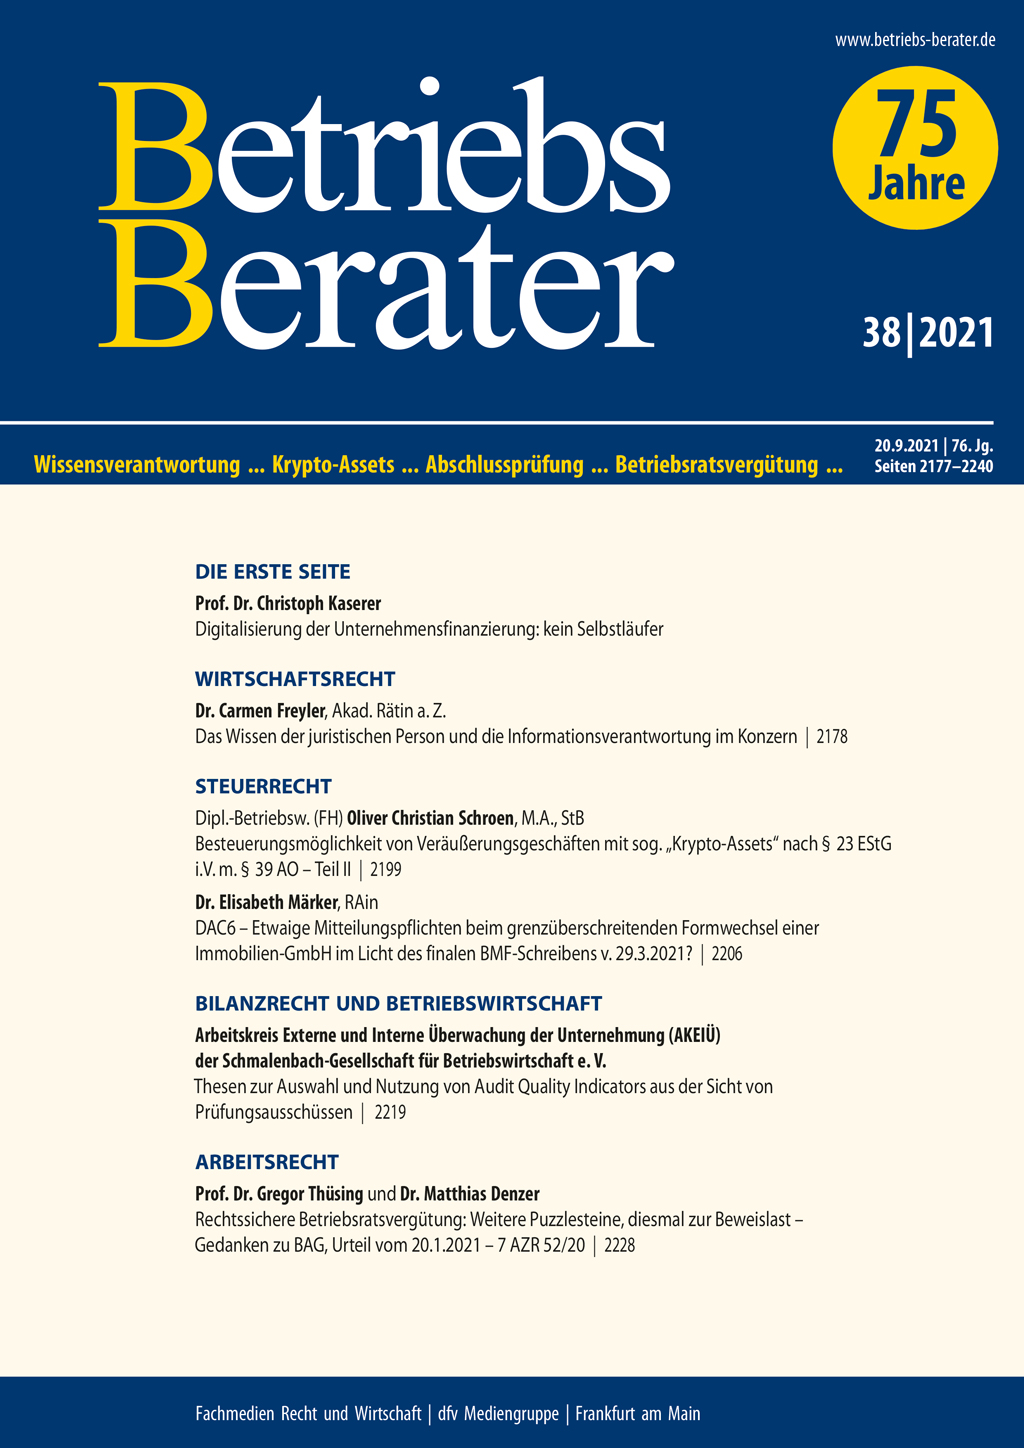
BB 2021, Heft 38 vom 20.09.2021

KasererDigitalisierung der Unternehmensfinanzierung: kein Selbstläufer I | FreylerDas Wissen der juristischen Person und die Informationsverantwortung im Konzern 2178 | BGHAuch öffentlich-rechtliche Sparkassen dürfen spenden, schenken und einladen – aber nur in engen Grenzen 2186 | BGHSammelklage-Inkasso nach Insolvenz von Air Berlin zulässig – weiche Patronatserklärung in der Überschuldungsprüfung 2188 | SchroenBesteuerungsmöglichkeit von Veräußerungsgeschäften mit sog. “Krypto-Assets” nach § 23 EStG i.V. m. § 39 AO – Teil II 2199 | MärkerDAC6 – Etwaige Mitteilungspflichten beim grenzüberschreitenden Formwechsel einer Immobilien-GmbH im Licht des finalen BMF-Schreibens v. 29.3.2021? 2206 | BFHEinstweiliger Rechtsschutz gegen Verfahrenshandlungen – Verbindung von Einspruchsverfahren nicht isoliert angreifbar – Steuergeheimnis bei der gesonderten und einheitlichen Gewinnfeststellung 2208 | BFHUmstellung einer vorbeugenden Unterlassungsklage in eine Feststellungsklage; Androhung eines Auskunftsersuchens nach § 93 Abs. 1 AO 2213 | Thesen zur Auswahl und Nutzung von Audit Quality Indicators aus der Sicht von Prüfungsausschüssen 2219 | BFHAusübung des Wahlrechts nach § 4 Abs. 3 Satz 1 EStG durch ausländische Personengesellschaft – Sperrwirkung bei Buchführungs- und Bilanzierungspflicht nach ausländischem Recht 2226 | Thüsing/DenzerRechtssichere Betriebsratsvergütung: Weitere Puzzlesteine, diesmal zur Beweislast 2228 | LAG Berlin-BrandenburgHomeoffice – Änderungskündigung 2231 | LAG DüsseldorfOffensichtliche Unzuständigkeit der Einigungsstelle, Sperrwirkung einer normativ gültigen Betriebsvereinbarung 2239

Digitalisierung der Unternehmensfinanzierung: kein Selbstläufer

Regulierung und Digitalisierung werden die Finanzmärkte in fundamentaler Weise verändern. Obwohl der aktuelle Trend zur Erweiterung und Verdichtung des Regulierungsperimeters durch die globale Finanzmarktkrise ausgelöst wurde, sollte man ihn nicht nur auf diese zurückführen. Er spiegelt vielmehr auch eine Änderung des (welt-)politischen Klimas wider, das sich in einer zunehmenden Skepsis gegenüber marktwirtschaftlichen Mechanismen und einem Wunsch nach einer stärkeren Rolle des Staats manifestiert. …

Im Blickpunkt (Wirtschaftsrecht)

Der BGH hat in Sachen “smartlaw”, einem digital nutzbaren Angebot von Wolters Kluwer, entschieden – zugunsten von Legal-Tech-Anbietern. Denn anders als die die Klage anstrengende Hanseatische Rechtsanwaltskammer ist der I. Zivilsenat der Ansicht, dass die mittels eines Frage-Antwort-Katalogs automatisierte Erstellung von Verträgen und anderen Rechtsdokumenten zulässig ist und nicht gegen das Rechtsdienstleistungsgesetz verstößt. …