RuW-online

Im Blickpunkt (Wirtschaftsrecht)

Nachhaltige Produkte sollen in der EU zur Norm werden. Dazu hat die EU-Kommission am 30.3.2022 ihren Entwurf für eine “Sustainable Products Initiative” (SPI) sowie einen Vorschlag für eine EU-Strategie für nachhaltige Textilien veröffentlicht. Die bislang geltende Ökodesign-Richtlinie soll von einer neuen Verordnung abgelöst werden. Mit den vorgelegten Vorschlägen sollen nahezu alle Produkte auf dem EU-Markt während ihres gesamten Lebenszyklus haltbarer werden bzw. …
Nachhaltigkeitsbezogene Sorgfaltspflichten in Geschäftsbeziehungen – zum Entwurf der EU-Kommission für eine “Lieferkettenrichtlinie”

Weniger als ein Jahr nach der Verabschiedung des deutschen Lieferkettensorgfaltspflichtengesetzes (LkSG) liegt nun ein weitreichender Entwurf der EU-Kommission für eine Richtlinie über unternehmerische Nachhaltigkeitspflichten vor. Die Vorschläge dieses Entwurfs gehen deutlich über das LkSG hinaus. So sollen etwa deutlich mehr Unternehmen von Sorgfaltspflichten betroffen sein und eine größere Anzahl menschen- und umweltrechtliche Pflichten einbezogen werden. …

StB 2022, Heft 04 vom 07.04.2022

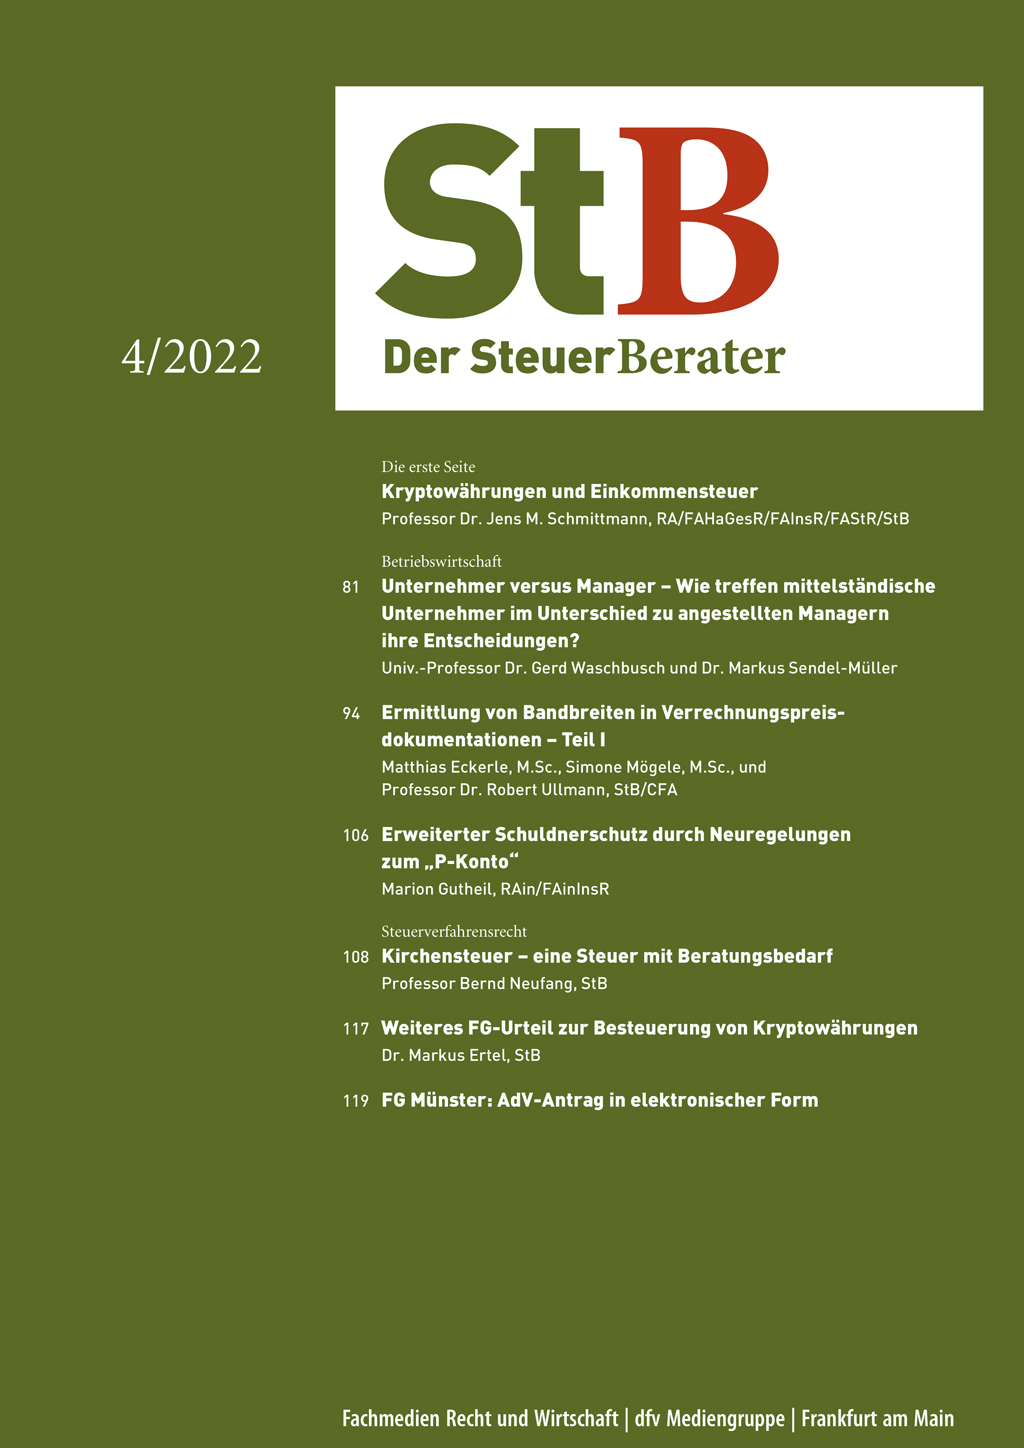
SchmittmannKryptowährungen und Einkommensteuer I | Waschbusch/Sendel-MüllerBetriebswirtschaft: Unternehmer versus Manager – Wie treffen mittelständische Unternehmer im Unterschied zu angestellten Managern ihre Entscheidungen? 81 | Eckerle/Mögele/UllmannBetriebswirtschaft: Ermittlung von Bandbreiten in Verrechnungspreisdokumentationen – Teil I 94 | GutheilBetriebswirtschaft: Erweiterter Schuldnerschutz durch Neuregelungen zum “P-Konto” 106 | NeufangSteuerverfahrensrecht: Kirchensteuer – eine Steuer mit Beratungsbedarf 108 | ErtelSteuerverfahrensrecht: Weiteres FG-Urteil zur Besteuerung von Kryptowährungen 117 | FG MünsterAdV-Antrag in elektronischer Form 119

Kryptowährungen und Einkommensteuer

Nicht erst wenn ein Mandant mit Bitcoin oder anderen Kryptowährungen die Rechnung des Steuerberaters begleichen will, sollte sich dieser Gedanken um die steuerliche Einordnung von Kryptowährungen machen. Während früher Kryptowährungen noch unter einem Schmuddel-Image litten und gängiges Zahlungsmittel im Darknet waren, sind sie heute weitgehend faktisch als Währung akzeptiert, …

Betriebswirtschaft: Unternehmer versus Manager – Wie treffen mittelständische Unternehmer im Unterschied zu angestellten Managern ihre Entscheidungen?

Während angestellte Manager ihre Entscheidungen eher gemäß dem betriebswirtschaftlichen Modell des rationalen Entscheiders treffen, ist dies beim mittelständischen Unternehmer oftmals nicht zu beobachten. Der vorliegende Beitrag beleuchtet diesen grundsätzlichen Unterschied im Verhalten zunächst am Beispiel der klassischen Ziele der Unternehmensfinanzierung. Denn gerade im Bereich der Finanzierungsstrategie eines Unternehmens ist das unterschiedliche Verhalten zwischen einem angestellten Manager und einem mittelständischen Unternehmer gut zu beobachten und nachzuweisen. …

Betriebswirtschaft: Ermittlung von Bandbreiten in Verrechnungspreisdokumentationen – Teil I

Für die Bestimmung von Verrechnungspreisen und für die Erstellung von Verrechnungspreisdokumentationen sind neben der Gewinnabgrenzungsaufzeichnungsverordnung neuerlich auch die Verwaltungsgrundsätze 2020 und die Verwaltungsgrundsätze Verrechnungspreise 2021 anzuwenden. Darüber hinaus wurde mit Anwendung für den Veranlagungszeitraum 2022 der § 1 AStG weiter an die OECD-Verrechnungspreisrichtlinien angeglichen. …

Betriebswirtschaft: Erweiterter Schuldnerschutz durch Neuregelungen zum “P-Konto”

Zum 1.12.2021 ist das PKoFoG (Gesetz zur Fortentwicklung des Rechts des Pfändungsschutzkontos und zur Änderung von Vorschriften des Pfändungsschutzes, BGBl. I 2020, 2466 ff.) in Kraft getreten. Es bringt umfangreiche Neuregelungen zur Behandlung von Pfändungsschutzkonten, sogenannter P-Konten. Die wesentlichen neuen Vorschriften finden sich in einem eigenen Abschnitt der Zivilprozessordnung (§§ 899–910 ZPO). …

Steuerverfahrensrecht: Kirchensteuer – eine Steuer mit Beratungsbedarf

Nachstehend wird die Systematik der Annexsteuer “Kirchensteuer” dargestellt. Hierbei werden Hinweise zur Systematik und zur Optimierung der Steuerbelastung gegeben. Die Praxis zeigt, es besteht im Bereich der Steueroptimierung erheblicher Beratungsbedarf. Wie bei allen Steuern haftet der Steuerberater, wenn er auf die Möglichkeiten der Reduzierung der Belastung – und dazu gehört auch die Kirchensteuer – nicht hingewiesen hat.…

Steuerverfahrensrecht: Weiteres FG-Urteil zur Besteuerung von Kryptowährungen

Nachdem bereits das FG Berlin-Brandenburg mit Beschluss vom 20.6.2019 (Az. 13 V 13100/19, rkr.) und das FG Baden-Württemberg mit Urteil vom 11.6.2021 (Az. 5 K 1996/19) entschieden haben, dass Bitcoins (FG Berlin Brandenburg) bzw. Kryptowährungen (FG Baden-Württemberg) Wirtschaftsgüter darstellen, der Gewinn aus dem Handel mit diesen der Besteuerung als privates Veräußerungsgeschäft i.…

Datenschutzrecht – Was bringt das Jahr 2022?

Verletzungen des Datenschutzrechts werden für Unternehmen deutlich teurer und Schadensersatzansprüche können auch Geschäftsführer treffen. Das Jahr 2021 stellte in mehrfacher Hinsicht ein Rekordjahr in Bezug auf von europäischen Datenschutzaufsichtsbehörden verhängte Bußgelder dar. Parallel beschäftigen datenschutzrechtliche Rechtsstreitigkeiten mehr und mehr die Gerichte in Deutschland und Europa. …