RuW-online

Zweifelsfragen bei der Bilanzierung der Übertragung von Einzelwirtschaftsgütern auf Personengesellschaften

Die Übertragung von Wirtschaftsgütern vom Gesellschafter einer Personengesellschaft an die Personengesellschaft selbst kann unterschiedlichste ertragsteuerliche Konsequenzen nach sich ziehen. Keineswegs handelt es sich immer um Einlagen i. e. S. (§ 4 Abs. 1 S. 8 EStG), d. h. durch das Gesellschaftsverhältnis veranlasste Vermögensübertragungen zugunsten der Personengesellschaft, …
BB-Kommentar zu FG Düsseldorf, Urteil vom 03.05.2022, 6 K 3388/16 K

Bilanzierungsfehler können eine Berichtigung des Jahresabschlusses erfordern. Die Berichtigung des handelsrechtlichen Jahresabschlusses kommt nur in Betracht, wenn der Abschluss nichtig ist und die Nichtigkeit noch geltend gemacht werden kann (Schubert/Andrejewski, in: Grottel u. a. [Hrsg.], Beck'scher Bilanz-Kommentar, 13. Aufl. 2022, § 253 HGB, Rn. 806 m. w. N.). Ansonsten ist der Fehler im nächsten Abschluss nach Erkennen des Fehlers zu berichtigen. …

StB 2022, Heft 07-08 vom 21.07.2022

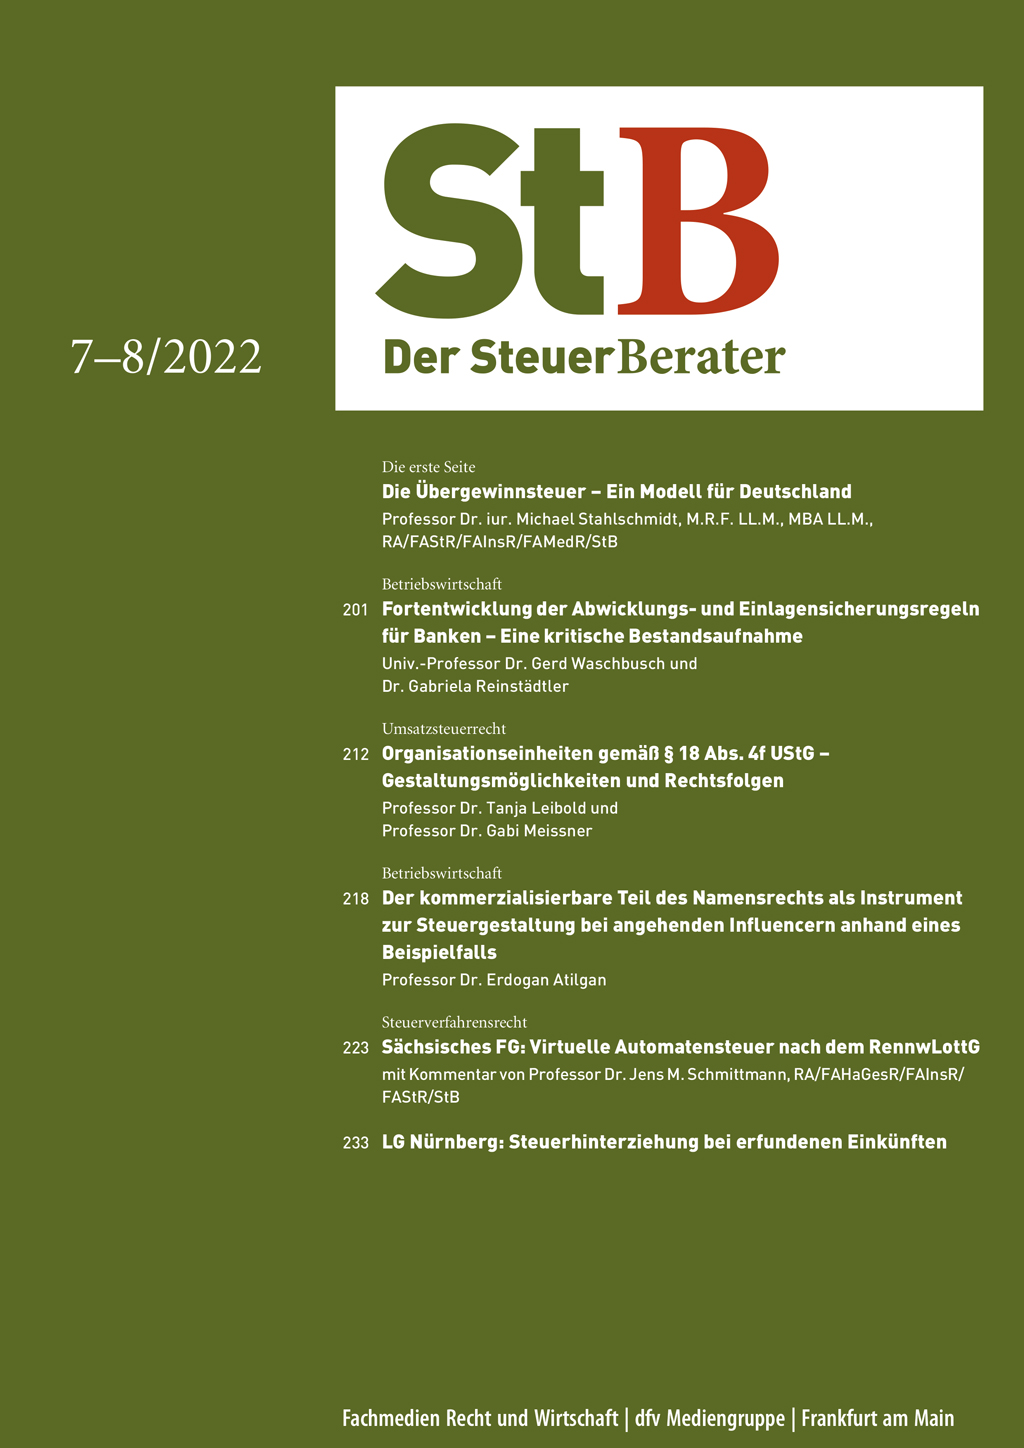
StahlschmidtDie Übergewinnsteuer – Ein Modell für Deutschland I | Waschbusch/ReinstädtlerBetriebswirtschaft: Fortentwicklung der Abwicklungs- und Einlagensicherungsregeln für Banken – Eine kritische Bestandsaufnahme 201 | Leibold/MeissnerUmsatzsteuerrecht: Organisationseinheiten gemäß § 18 Abs. 4f UStG – Gestaltungsmöglichkeiten und Rechtsfolgen 212 | AtilganBetriebswirtschaft: Der kommerzialisierbare Teil des Namensrechts als Instrument zur Steuergestaltung bei angehenden Influencern anhand eines Beispielfalls 218 | FG SachsenSächsisches FG: Virtuelle Automatensteuer nach dem RennwLottG 223 | LG Nürnberg-FürthLG Nürnberg: Steuerhinterziehung bei erfundenen Einkünften 233

Die Übergewinnsteuer – Ein Modell für Deutschland

Lars Klingbeil, Vorsitzender der SPD, bezeichnet eine Übergewinnsteuer als “sehr überlegenswert”. Ricarda Lang, Grünen-Bundesvorsitzende, argumentiert in die gleiche Richtung. Unternehmensgewinne, die ihre Ursache im Krieg hätten, müssten stärker besteuert werden. Fragwürdige Aussagen wie die von Christoph Trautvetter, Netzwerk Steuergerechtigkeit: “Nach unseren Schätzungen zahlen die Menschen weltweit allein dieses Jahr 1 000 Mrd. …

Betriebswirtschaft: Fortentwicklung der Abwicklungs- und Einlagensicherungsregeln für Banken – Eine kritische Bestandsaufnahme

Nach der Großen Finanzkrise der Jahre 2007/2008 wurden vonseiten der EU Regeln für die Aufsicht über Banken sowie den Umgang mit Ausfällen von Kreditinstituten in Form der ersten und zweiten Säule der Europäischen Bankenunion festgelegt und europaweit eine Stärkung des Einlegerschutzes durch die DGSD erreicht. Zur kontinuierlichen Verbesserung dieser Regelungen wurden die im Rahmen des Abwicklungsmechanismus bestehende Sanierungs- und Abwicklungsrichtlinie (BRRD) und die Verordnung über den Einheitlichen Abwicklungsmechanismus (SRM-VO) im Jahr 2019 durch die Verabschiedung des Bankenpakets geändert und die entsprechenden Vorschriften mit dem Risikoreduzierungsgesetz (RiG) gegen Ende 2020 in deutsches Recht implementiert. …

Umsatzsteuerrecht: Organisationseinheiten gemäß § 18 Abs. 4f UStG – Gestaltungsmöglichkeiten und Rechtsfolgen

Dem Grundsatz der Unternehmenseinheit folgend haben Bund und Länder lediglich ein Unternehmen. Allerdings wäre die Abgabe einer einheitlichen Erklärung für sämtliche Tätigkeiten der diesen Gebietskörperschaften zuzurechnenden Organe mit hohen Hürden verbunden. Daher sieht § 18 Abs. 4 f UStG eine Delegationsmöglichkeit umsatzsteuerrechtlicher Rechte und Pflichten auf einzelne Organisationseinheiten vor.…

Betriebswirtschaft: Der kommerzialisierbare Teil des Namensrechts als Instrument zur Steuergestaltung bei angehenden Influencern anhand eines Beispielfalls

Der kommerzialisierbare Teil des Namensrechts kann nach Auffassung des BFH als immaterielles Wirtschaftsgut bilanziert und abgeschrieben werden. Dies eröffnet – insbesondere für Influencer – die Möglichkeit durch die Abschreibung die Steuerlast erheblich zu senken. Das Ausmaß dieser Steuersenkung ist vom Einlagewert des Namensrechts abhängig. Der Einlagewert hängt wiederum von der Entwicklung des Namensrechts ab. …

StB-Kommentar zu FG Sachsen, Beschluss vom 21.04.2022, 8 V 92/22

Ab 1.7.2021 gilt der Staatsvertrag zur Neuregulierung des Glücksspielwesens in Deutschland (GlüStV 2021; vgl. dazu umfassend Dünchheim, Glücksspielrecht, Frankfurt am Main, 2021). Der Staatsvertrag enthält in § 4 Abs. 5 GlüStV 2021 grundlegende Voraussetzungen für die Erteilung einer Erlaubnis für Glücksspiel im Internet. Durch das Gesetz zur Änderung des RennwLottG und der Ausführungsbestimmungen zum RennwLottG vom 25.…

Wie kommt der Affe in die Bücher? – Zur handels- und steuerbilanziellen Behandlung von Non-Fungible Token (NFT)

Non-Fungible Token (NFT) erleben seit 2021 einen regelrechten Hype. Vereinfacht handelt es sich um digitale Wertmarken, die für ein digitales oder physisches Gut stehen. Sie können gekauft und verkauft werden, sind aber grundsätzlich nicht austauschbar (non-fungible). Prominentestes Beispiel ist die NFT-Kollektion des Bored Ape Yacht Club, eine Sammlung aus 10 000 Einzelbildern, …

BB-Kommentar zu FG Münster, [unbekannt] vom 13.04.2022, 13 K 141/20 F

Streitig war, ob der Beklagte den verrechenbaren Verlust gem. § 15a EStG zutreffend berechnet und festgestellt hatte. Die beiden Kläger waren Kommanditisten einer GmbH & Co. KG, über deren Vermögen im Jahr 2019 das Insolvenzverfahren eröffnet und deren Geschäftsbetrieb sodann eingestellt wurde.