RuW-online BB

Weitere Systembrüche im deutschen Einkommensteuerrecht? – eine kritische Analyse ausgewählter wirtschafts- und sozialpolitischer Maßnahmen des Beschlusspapiers der gemeinsamen Klausurtagung – Teil II

Das Würzburger Beschlusspapier der schwarz-roten Koalition vom 29.8.2025 plant vielfältige steuerrechtliche Reformen, die mitunter fundamentale Systembrüche bewirken. Die Analyse zeigt (verfassungs-) rechtliche Probleme sowie steuersystematische Inkohärenzen; beispielsweise bei Aktivrente und Frühstart-Rente. Besonders kritisch: Punktuelle Steuerbefreiungen ohne sachliche Rechtfertigung gefährden das Gleichheitsprinzip und die Kohärenz der deutschen Steuerrechtsordnung.

Neuregelungen im KAGB und im InvStG für Investitionen in Infrastruktur und erneuerbare Energien – eine Bewertung des Fondsrisikobegrenzungsgesetzes-E (FRiG) und des Standortfördergesetzes-E (StoFöG) aus Sicht der Praxis – Teil I

Am 10.9.2025 wurde der Regierungsentwurf eines “Gesetzes zur Förderung privater Investitionen und des Finanzstandorts” (StoFöG-E) veröffentlicht. Die im StoFöG-E vorgesehenen Änderungen im InvStG und im KAGB setzen einen Beschluss des Koalitionsausschusses vom 28.5.2025 um (Sofortprogramm) und sind teilweise inhaltsgleich mit den Regelungen im Referenten- bzw. Regierungsentwurf des Zukunftsfinanzierungsgesetzes II (ZuFinG II) der vorherigen Regierung. Mit den vorgeschlagenen Neuregelungen im KAGB und im InvStG sollen Hemmnisse für Investitionen in Infrastruktur und erneuerbare Energien beseitigt werden. Weitere Änderungen im InvStG i. d. F. des StoFöG-E betreffen notwendige Folgeänderungen der durch die AIFMD II harmonisierten Regeln über die originäre Kreditvergabe durch AIF durch den am 8.8.2025 veröffentlichten Entwurf eines Gesetzes zur Begrenzung der Risiken durch Investmentfonds (FRiG-E). Zielsetzung des StoFöG-E ist es, Kapitalmittel in stärkerem Umfang für Investitionen in Infrastruktur und erneuerbare Energien nutzbar zu machen zu ermöglichen. Der Beitrag beleuchtet die vorgeschlagenen Anpassungen im KAGB und im InvStG kritisch. Hierbei wird aufgezeigt, dass die ganzheitliche Behandlung im Investmentaufsichtsrecht und im Investmentsteuerrecht oft, aber nicht ausnahmslos geglückt ist.

Im Blickpunkt (Betriebswirtschaft)

“Ab 2026 sind bis zu 4,2 Mio. Euro Förderung für Forschungsvorhaben je Unternehmen möglich”, heißt es in einer PM des Instituts der Wirtschaftsprüfer (IDW) vom 7.10.2025. Das neue IDW Knowledge Paper zeige, wie Unternehmen von der neuen Forschungszulage profitieren können. Mit der Ausweitung der steuerlichen Förderung würden der Investitionsstandort Deutschland gestärkt und die Forschungsaktivitäten insbesondere kleiner und mittlerer Unternehmen angeregt. …

Ausgewählte Fragen zur Bestimmung der Mehrheit der Risiken und Chancen bei einer Zweckgesellschaft

§ 290 Abs. 2 Nr. 4 HGB sieht für Zweckgesellschaften eigenständige Kriterien zur Beurteilung einer Konsolidierungspflicht vor. Eine Zweckgesellschaft qualifiziert sich dann als Tochterunternehmen, wenn das Mutterunternehmen bei wirtschaftlicher Betrachtung mittelbar oder unmittelbar die Mehrheit der Risiken und Chancen aus der Geschäftstätigkeit der Zweckgesellschaft trägt. Bei der Auslegung dieser Norm bestehen im Detail offene Fragen. Im nachfolgenden Beitrag werden ausgewählte Fragen hierzu diskutiert, etwa wer Träger von Risiken und Chancen sein kann, oder wie konzeptionell die einzubeziehenden Risiken und Chancen zu bestimmen sind.

BB-Kommentar zu FG Münster, Urteil vom 02.04.2025, 14 K 654/23 E

Beträgt die tatsächliche Nutzungsdauer eines Gebäudes in den Fällen des § 7 Abs. 4 EStG S. 1 Nr. 1 und 2 Buchst. a EStG (Gebäude, soweit sie zu einem Betriebsvermögen gehören und nicht Wohnzwecken dienen und für die der Bauantrag nach dem 31.3.1985 gestellt worden ist) weniger als 25 bzw. 33 Jahre, in den Fällen des S. 1 Nr. 2 Buchst. b (Gebäude, soweit sie die Voraussetzungen der Nr.…

Im Blickpunkt (Arbeitsrecht)

Öffentliche Aufträge des Bundes sollen künftig nur noch an Unternehmen mit Tarifbindung vergeben werden. Das sieht der Entwurf der Bundesregierung für ein Tariftreuegesetz (BT-Drs. 21/1941) vor (hib – heute im Bundestag – Nr. 463 vom 6.10.2025). Darin erläutert die Regierung, warum sie ein solches Gesetz für nötig hält: Die autonome Ordnung des Arbeitslebens durch Tarifvertragsparteien sei trotz Änderungen am Tarifautonomiestärkungsgesetz, …

Beschränkung ärztlicher Tätigkeit durch Dienstanweisungen: Das Abtreibungsverbot am Klinikum Lippstadt vor dem ArbG Hamm

Am katholisch geführten Klinikum Lippstadt führte der arbeitgeberseitige Ausspruch mehrerer Dienstanweisungen jüngst zu Kontroversen: Schwangerschaftsabbrüche sollen dort fortan nur noch bei akuter Bedrohung von Leib und Leben der Mutter oder des ungeborenen Kindes durchgeführt werden dürfen. Der Chefarzt der Gynäkologie wollte dies nicht hinnehmen und verklagte seinen Arbeitgeber. Begleitet von einer Demonstration am Verhandlungstag und einer Petition mit 230 000 Unterzeichnern rückte der Fall in den Fokus der medialen Aufmerksamkeit. Das ArbG Hamm wies die Klage vollumfänglich ab und machte dabei deutlich, warum eine andere Entscheidung aus Sicht des Arbeitsrechts auch sehr verwundert hätte und es letztlich dann doch eher ein Fall für die Medien als für die Gerichte war.

BB-Kommentar zu BAG, Urteil vom 26.06.2025, 8 AZR 276/24

Die vorliegende Entscheidung nimmt zum Problemkreis einer möglichen Indizwirkung nach § 22 AGG für eine Benachteiligung aufgrund einer Behinderung wegen der Verletzung von Förderpflichten für Menschen mit Behinderung Stellung. Die schwerbehinderte Klägerin ist bei der Beklagten als Packerin in Dauernachtschicht beschäftigt. Zudem wurde zur Vertrauensperson der schwerbehinderten Menschen gewählt. …

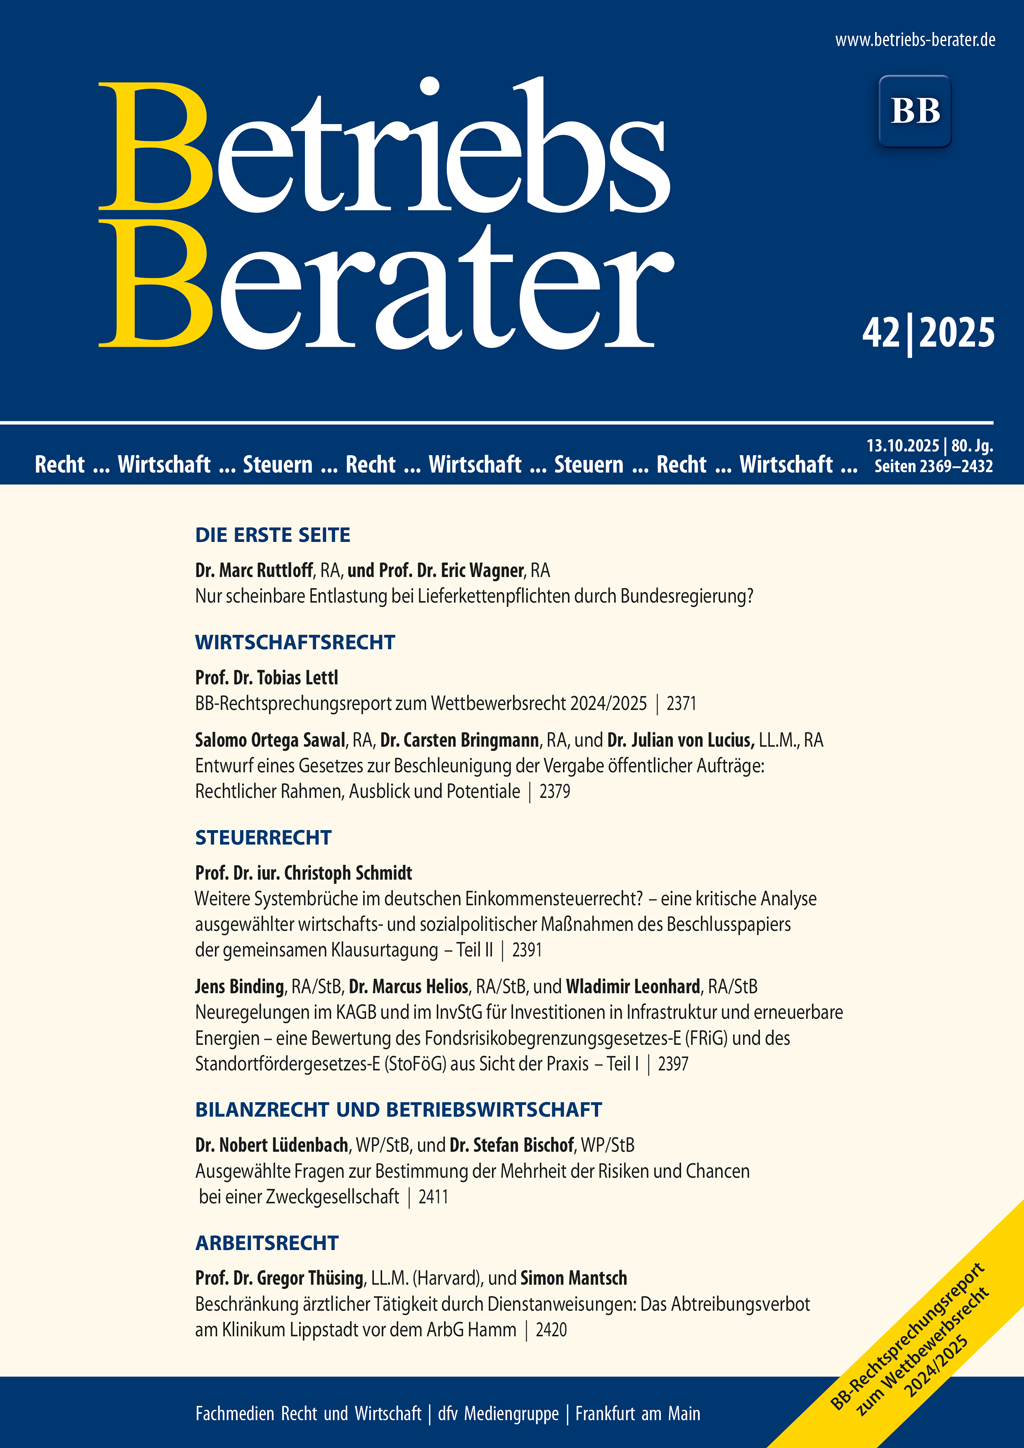
BB 2025, Heft 42 vom 13.10.2025

Ruttloff/WagnerNur scheinbare Entlastung bei Lieferkettenpflichten durch Bundesregierung? I | LettlBB-Rechtsprechungsreport zum Wettbewerbsrecht 2024/2025 2371 | Ortega Sawal/Bringmann/von LuciusEntwurf eines Gesetzes zur Beschleunigung der Vergabe öffentlicher Aufträge: Rechtlicher Rahmen, Ausblick und Potentiale 2379 | SchmidtWeitere Systembrüche im deutschen Einkommensteuerrecht? – eine kritische Analyse ausgewählter wirtschafts- und sozialpolitischer Maßnahmen des Beschlusspapiers der gemeinsamen Klausurtagung – Teil II 2391 | Binding/Helios/LeonhardNeuregelungen im KAGB und im InvStG für Investitionen in Infrastruktur und erneuerbare Energien – eine Bewertung des Fondsrisikobegrenzungsgesetzes-E (FRiG) und des Standortfördergesetzes-E (StoFöG) aus Sicht der Praxis – Teil I 2397 | BFHZur Gebührenfestsetzung für eine von mehreren Personen beantragte verbindliche Auskunft 2404 | Lüdenbach/BischofAusgewählte Fragen zur Bestimmung der Mehrheit der Risiken und Chancen bei einer Zweckgesellschaft 2411 | FG MünsterUnter welchen Voraussetzungen können auf einer niedrigeren Gebäude-Restnutzungsdauer beruhende AfA abgezogen werden? 2416 | Thüsing/MantschBeschränkung ärztlicher Tätigkeit durch Dienstanweisungen: Das Abtreibungsverbot am Klinikum Lippstadt vor dem ArbG Hamm 2420 | BAGEntschädigung wegen Benachteiligung aufgrund Schwerbehinderung – Streitgegenstand – Inklusionsbeauftragter 2426