RuW-online BB

Beschränkung ärztlicher Tätigkeit durch Dienstanweisungen: Das Abtreibungsverbot am Klinikum Lippstadt vor dem ArbG Hamm

Am katholisch geführten Klinikum Lippstadt führte der arbeitgeberseitige Ausspruch mehrerer Dienstanweisungen jüngst zu Kontroversen: Schwangerschaftsabbrüche sollen dort fortan nur noch bei akuter Bedrohung von Leib und Leben der Mutter oder des ungeborenen Kindes durchgeführt werden dürfen. Der Chefarzt der Gynäkologie wollte dies nicht hinnehmen und verklagte seinen Arbeitgeber. Begleitet von einer Demonstration am Verhandlungstag und einer Petition mit 230 000 Unterzeichnern rückte der Fall in den Fokus der medialen Aufmerksamkeit. Das ArbG Hamm wies die Klage vollumfänglich ab und machte dabei deutlich, warum eine andere Entscheidung aus Sicht des Arbeitsrechts auch sehr verwundert hätte und es letztlich dann doch eher ein Fall für die Medien als für die Gerichte war.

BB-Kommentar zu BAG, Urteil vom 26.06.2025, 8 AZR 276/24

Die vorliegende Entscheidung nimmt zum Problemkreis einer möglichen Indizwirkung nach § 22 AGG für eine Benachteiligung aufgrund einer Behinderung wegen der Verletzung von Förderpflichten für Menschen mit Behinderung Stellung. Die schwerbehinderte Klägerin ist bei der Beklagten als Packerin in Dauernachtschicht beschäftigt. Zudem wurde zur Vertrauensperson der schwerbehinderten Menschen gewählt. …

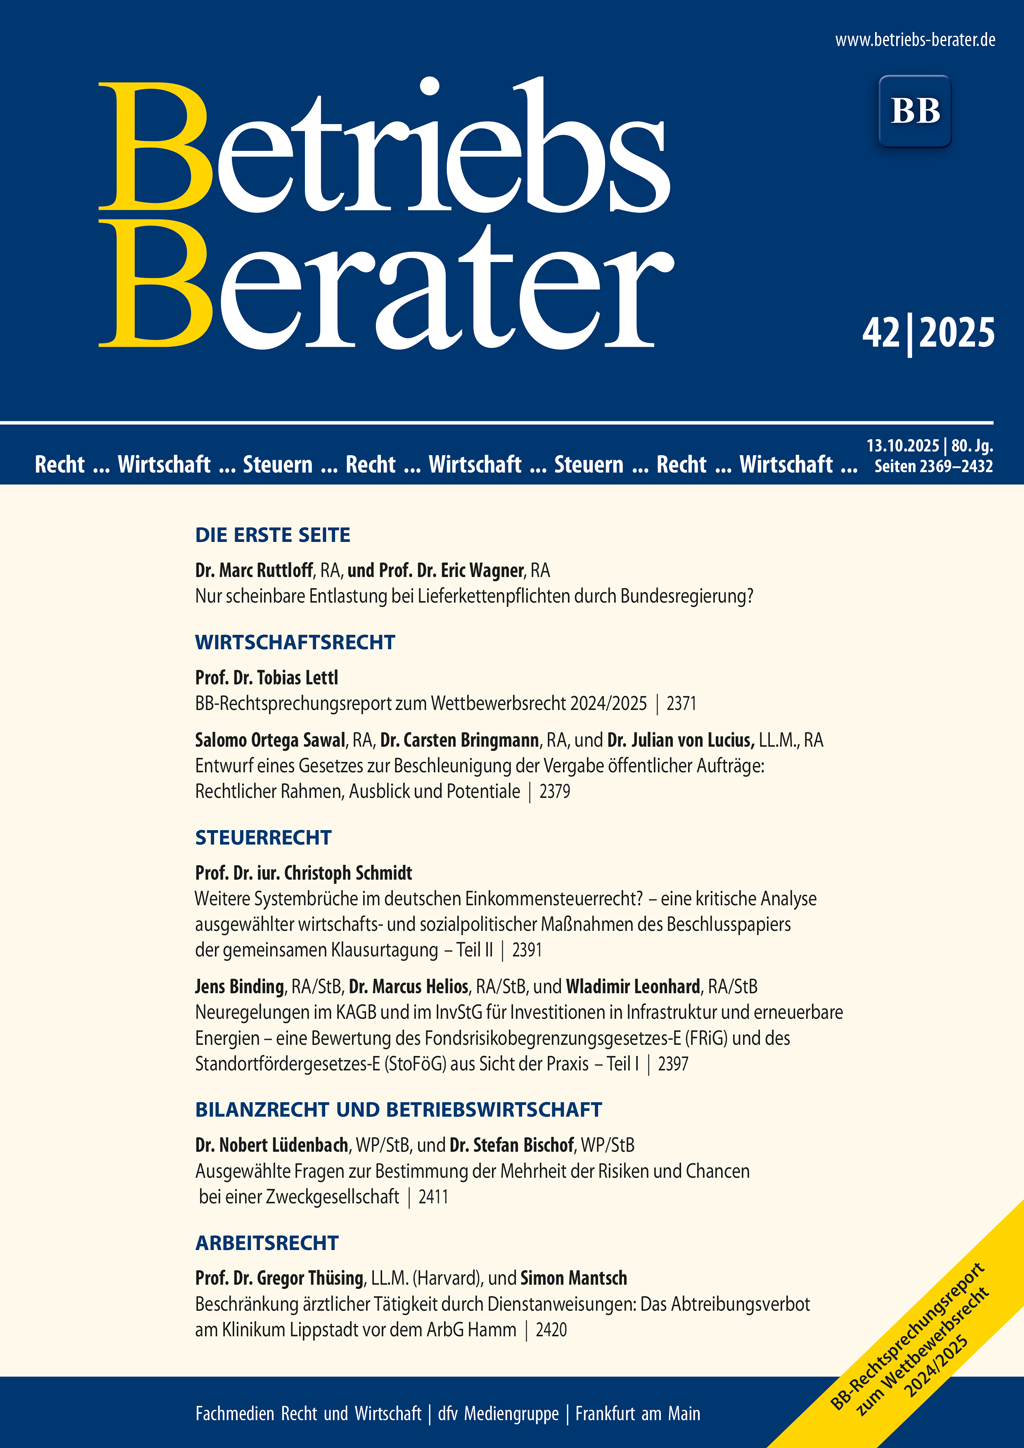
BB 2025, Heft 42 vom 13.10.2025

Ruttloff/WagnerNur scheinbare Entlastung bei Lieferkettenpflichten durch Bundesregierung? I | LettlBB-Rechtsprechungsreport zum Wettbewerbsrecht 2024/2025 2371 | Ortega Sawal/Bringmann/von LuciusEntwurf eines Gesetzes zur Beschleunigung der Vergabe öffentlicher Aufträge: Rechtlicher Rahmen, Ausblick und Potentiale 2379 | SchmidtWeitere Systembrüche im deutschen Einkommensteuerrecht? – eine kritische Analyse ausgewählter wirtschafts- und sozialpolitischer Maßnahmen des Beschlusspapiers der gemeinsamen Klausurtagung – Teil II 2391 | Binding/Helios/LeonhardNeuregelungen im KAGB und im InvStG für Investitionen in Infrastruktur und erneuerbare Energien – eine Bewertung des Fondsrisikobegrenzungsgesetzes-E (FRiG) und des Standortfördergesetzes-E (StoFöG) aus Sicht der Praxis – Teil I 2397 | BFHZur Gebührenfestsetzung für eine von mehreren Personen beantragte verbindliche Auskunft 2404 | Lüdenbach/BischofAusgewählte Fragen zur Bestimmung der Mehrheit der Risiken und Chancen bei einer Zweckgesellschaft 2411 | FG MünsterUnter welchen Voraussetzungen können auf einer niedrigeren Gebäude-Restnutzungsdauer beruhende AfA abgezogen werden? 2416 | Thüsing/MantschBeschränkung ärztlicher Tätigkeit durch Dienstanweisungen: Das Abtreibungsverbot am Klinikum Lippstadt vor dem ArbG Hamm 2420 | BAGEntschädigung wegen Benachteiligung aufgrund Schwerbehinderung – Streitgegenstand – Inklusionsbeauftragter 2426

Pflicht zur erfolgreichen Umsetzung der Corporate Sustainability Reporting Directive im zweiten Anlauf

Wenn man ein gesetztes Ziel verpasst, kann man entweder aufgeben oder man nimmt einen erneuten Anlauf. Die Nichtumsetzung der Corporate Sustainability Reporting Directive (CSRD, ABlEU vom 16.12.2022, L 322, 15) in deutsches Recht ist keine Option: Es läuft nicht nur bereits ein Vertragsverletzungsverfahren der Europäischen Union (EU) gegen Deutschland, auch die Unsicherheit für die in der CSRD angesprochenen, …

Im Blickpunkt (Wirtschaftsrecht)

“Sofortige Entlastung für Unternehmen – BMWE weist BAFA zu Zurückhaltung beim Lieferkettengesetz an” – so titelt die PM des Bundesministeriums für Wirtschaft und Energie (BMWE) vom 26.9.2025. Das Ministerium hat an diesem Tag in Abstimmung mit dem Bundesministerium für Arbeit und Soziales (BMAS) das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) angewiesen, bei der Anwendung des Lieferkettensorgfaltspflichtengesetzes (LkSG) zurückhaltend und unternehmensfreundlich zu agieren. …

BB-Rechtsprechungsreport zur Unternehmensinsolvenz 2024/2025 – Teil II

Auch im Berichtsjahr 2024/2025 hat der BGH die höchstrichterliche Rechtsprechung zum Insolvenzrecht fortgeschrieben, wie dieser und vorherige in dieser Zeitschrift erschienene Rechtsprechungsreporte verdeutlichen. Die Insolvenzanfechtung ist Gegenstand dieses zweiten Teils des BB-Rechtsprechungsreports. In Teil I, der im vorherigen Heft 40 (BB 2025, 2243 ff.) erschienen ist, wurden Fragestellungen rund um das Eröffnungsverfahren und das eröffnete Verfahren behandelt.

BB-Kommentar zu EuGH, Urteil vom 01.08.2025, C-666/23

Mit dem hier vorab gedruckten Urteil nimmt der EuGH erneut Stellung zu zivilrechtlichen Ansprüchen von Verbrauchern wegen des Einbaus rechtswidriger Abgaskontrollsysteme in Dieselfahrzeugen. Konkret geht es in dem Vorlageverfahren um mehrere von der Volkswagen AG hergestellte Pkw, die mit einem sog. Thermofenster ausgestattet sind. Dieses sorgt dafür, dass die Abgasrückführung nur innerhalb eines bestimmten Temperaturbereichs voll wirksam ist. …

Im Blickpunkt (Steuerrecht)

Die Bundessteuerberaterkammer (BStBK) richtet einen dringenden Appell an die Bundesregierung (PM 13/2025 vom 26.9.2025) zur Unabhängigkeit der Steuerberatung aus Anlass des jüngst vorgelegten Referentenentwurfs zum Neunten Steuerberatungsänderungsgesetz (9. StBÄndG). Die Delegierten der 112. Bundeskammerversammlung beschlossen am 23.9.2025 einstimmig die Resolution “Rechtsstaatliche Unabhängigkeit sichern – Umgehung des Fremdbesitzverbots beenden”. …

Weitere Systembrüche im deutschen Einkommensteuerrecht? – eine kritische Analyse ausgewählter wirtschafts- und sozialpolitischer Maßnahmen des Beschlusspapiers der gemeinsamen Klausurtagung – Teil I

Das Würzburger Beschlusspapier der schwarz-roten Koalition vom 29.8.2025 plant vielfältige steuerrechtliche Reformen, die mitunter fundamentale Systembrüche bewirken. Die Analyse zeigt (verfassungs-)rechtliche Probleme sowie steuersystematische Inkohärenzen; beispielsweise bei Aktivrente und Frühstart-Rente. Besonders kritisch: Punktuelle Steuerbefreiungen ohne sachliche Rechtfertigung gefährden das Gleichheitsprinzip und die Kohärenz der deutschen Steuerrechtsordnung.

Stadt, Land, . . . – Konkurrenzen bei der Vollstreckung der Gewerbesteuer

Zugegeben, der Titel lässt es spielerisch angehen und verrät dabei nicht allzu viel über das Thema des Beitrags. Deshalb hier mehr: Es geht darum, wem im Falle der Vollstreckung wegen Steuerforderungen (hier: Einkommen- oder Körperschaftsteuer und Umsatzsteuer; dort Gewerbesteuer) was zusteht. Dominiert das Prioritätsprinzip das Geschehen? Oder gibt es einen anderen Aufteilungsmaßstab im Verhältnis von Land und Gemeinde? Wie können sich Betroffene in Konfliktsituationen zur Wehr setzen?