RuW-online BB

COVID-19 – Checkliste für Unternehmen zur Bewältigung der Krise

Der Ausbruch des neuartigen SARS-CoV-2-Virus bzw. Coronavirus (COVID-19) ist eine menschliche Tragödie mit erheblichen Beschränkungen in allen Bereichen des Privat- und des Wirtschaftslebens. Im Kampf gegen die COVID-19-Pandemie wurden drastische Maßnahmen von Regierungen und Behörden zum Schutz des Gesundheitswesens in den betroffenen Ländern getroffen (z. B. Schließung von Freizeit- und Kultureinrichtungen, …
Im Blickpunkt (Steuerrecht)

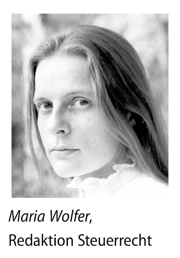
Der “Blickpunkt” im Steuerrecht widmet sich in dieser Ausgabe einem in der heutigen Zeit wahrlich nicht mehr alltäglichen Jubiläum. Die Redakteurin im Steuerrecht Frau Maria Wolfer begann am 1.4.1985 ihre Tätigkeit beim “Betriebs-Berater”. Seit dieser Zeit betreut sie, auf profunde Weise, mit großer Akribie und mit einem unvergleichlichen Erfahrungsschatz, die Aufsatzbeiträge, …

Steuerliche Maßnahmen aufgrund der Auswirkungen des Coronavirus zur Verbesserung der Liquidität von Unternehmen – ein Überblick

Am 13.3.2020 hat das BMF zusammen mit dem BMWi ein Maßnahmenpaket zur Abfederung der Auswirkungen des Coronavirus veröffentlicht, das die Wirtschaft bei der Bewältigung der Epidemie unterstützen soll. In diesem Zusammenhang sind neben Erleichterungen beim Kurzarbeitergeld, Darlehen und Bürgschaften von Förderbanken und Maßnahmen auf europäischer Ebene auch steuerliche Liquiditätshilfen für Unternehmen vorgesehen, …

BB-Kommentar zu BFH, Urteil vom 30.07.2019, VIII R 21/16

Von dem BFH war insbesondere zu entscheiden, ob Einspruchsverfahren vor einem FA nach der AO in entsprechender Anwendung des § 240 ZPO durch die Eröffnung des Insolvenzverfahrens über das Vermögen des Einspruchsführers unterbrochen werden, die Regelungen über die Aufnahme eines Aktivprozesses gemäß § 85 InsO bezüglich der Aufnahme des Einspruchsverfahrens durch das FA analog anwendbar sind.

Im Blickpunkt (Betriebswirtschaft)

Das Institut der Wirtschaftsprüfer (IDW) hatte am 4.3.2020 einen ersten Fachlichen Hinweis veröffentlicht, in dem die Auswirkungen der Corona-Pandemie auf ausgewählte Aspekte der HGB- und IFRS-Rechnungslegung für Abschlüsse und Lageberichte zum 31.12.2019 und deren Prüfung aufgezeigt wurden (s. dazu schon BB 2020, 681). Teil 2 vom 25.3.2020 – so eine Meldung auf der IDW-Homepage desselben Tags – baut auf diesem Hinweis auf bzw. …

Diskussionsbeitrag zur Ausstrahlungswirkung der Buchführungspflicht nach § 238 HGB auf den Konzern

Der nachfolgende Beitrag setzt sich kritisch mit der im deutschen Enforcement-Verfahren angeführten und aktuell im Schrifttum aufgegriffenen Ausstrahlungswirkung der Buchführungspflicht nach § 238 HGB auf den Konzern auseinander. Lüdenbach/Freiberg untersuchen, ob die in § 106 WpHG im Zuge des Abschlussprüfungsreformgesetzes (AReG) eingefügte Ausweitung des Prüfungsgegenstands auf die der Bilanzierung “zugrunde liegende Buchführung” die Feststellung einer fehlerhaften Rechnungslegung wegen Verletzung formeller GoB rechtfertigt.…

BB-Kommentar zu FG Münster, Urteil vom 22.01.2020, 13 K 3039/16 E

Die steuerbilanzielle Bewertung von abnutzbaren Wirtschaftsgütern des Anlagevermögens wird durch § 6 Abs. 1 Nr. 1 EStG geregelt. Danach sind derartige Wirtschaftsgüter mit den “Anschaffungs- oder Herstellungskosten oder dem an deren Stelle tretenden Wert, vermindert um die Absetzungen für Abnutzung, [. . .] anzusetzen”. Insoweit ähnelt die Vorschrift derjenigen des § 253 Abs.…

Im Blickpunkt (Arbeitsrecht)

Das Coronavirus (COVID-19) hat Deutschland fest im Griff. Daher reagierte der Bund und erließ am 29.3.2020 ein sogenanntes “Sozialschutz-Paket” (aktueller Stand bei Drucklegung). Der Referentenentwurf wurde am 23.3.2020 vom Bundesministerium für Arbeit und Soziales veröffentlicht (zu finden unter https://www.bmas.de/DE/Presse/Pressemitteilungen/pressemitteilungen.html). …

Die Auslegung kleiner dynamischer Bezugnahmeklauseln zwischen Regelungstransparenz und kollektivarbeitsrechtlicher Systembildung

Im letzten Jahrzehnt hat sich die Rechtsprechung des 4. BAG-Senats zur Auslegung kleiner dynamischer Bezugnahmeklauseln stark gewandelt: An die Stelle eines kollektivistischen Verständnisses, das im tarifgebundenen Unternehmen konsequent auf das Ziel einer “Gleichstellung” von Außenseiter-Arbeitnehmern ausgerichtet war, trat – auch unter dem Einfluss des AGB-Rechts – ein an Individualschutz und Klauseltransparenz orientiertes Modell. …

BB-Kommentar zu BAG, Urteil vom 22.10.2019, 9 AZR 98/19

Das BAG hatte Anfang letzten Jahres entschieden, dass dem Arbeitgeber die Initiativlast für die Verwirklichung der Urlaubsansprüche seiner Mitarbeiter obliegt (Urteil vom 19.2.2019 – 9 AZR 423/16, RIW 2019, 691). § 7 Abs. 3 S. 1 BUrlG sei so auszulegen, dass ein Verfall des Urlaubs zum Jahresende bzw. zum Ende des Übertragungszeitraumes nach § 7 Abs. 3 S. 2 u. S. 3 BUrlG nur eintrete, …