RuW-online BB

Personenmehrheiten auf Verkäuferseite beim Unternehmenskauf – Besonderheiten und Regelungsbedarf

Die Beteiligung mehrerer Personen – als Verkäufer oder in sonstiger Weise – auf Verkäuferseite eines Unternehmenskaufvertrags bringt gewisse Modifikationen der üblichen Regelungskomplexe und zusätzlichen Regelungsbedarf mit sich. Insbesondere hat der einzelne von mehreren beteiligten Verkäufern regelmäßig ein Interesse daran, seine Haftung so weit wie möglich auf seine eigenen Leistungen, Erklärungen und Handlungen sowie seine eigene Kenntnis von Umständen im Rahmen der Transaktion zu begrenzen und gerade nicht für das Verhalten von Mitverkäufern einzustehen.

Im Blickpunkt (Steuerrecht)

Am Montag, den 20.4.2026 fand in der Zeit von 14–15.30 Uhr die Anhörung zum 2. Energiesteuersenkungsgesetz statt, mit dem die Regierung die Maßnahmen zur Abfederung der gestiegenen Kraftstoffkosten auf den Weg gebracht hat. Das öffentliche Echo auf die Maßnahmen war geteilt. Dies spiegelt sich auch in der Anhörung des Finanzausschusses wider. Der ADAC befürwortet die befristete Senkung der Energiesteuer auf Kraftstoff. …

BB-Rechtsprechungsreport zum Investmentsteuergesetz 2025 – Teil I

Neben zahlreichen gesetzgeberischen Impulsen durch das Standortfördergesetz und das Fondsrisikobegrenzungsgesetz sieht sich das Investmentsteuergesetz auch durch die Rechtsprechung des BFH und der Finanzgerichte zu offenen steuerrechtlichen Fragen einem stetigen Wandel ausgesetzt. In den Jahren 2024 und 2025 wurde eine Reihe von Urteilen mit Bezug zum alten InvStG 2004 wie auch zum InvStG in der seit dem 1.1.2018 anzuwendenden Fassung veröffentlicht. Im nachfolgenden Beitrag, der an den vorhergehenden Rechtsprechungsreport anschließt und die seit dem ergangenen finanzgerichtlichen Entscheidungen aufgreift, werden für ausgewählte Urteile die jeweiligen Hintergründe, die zentralen Entscheidungsgründe, aber insbesondere die Praxisfolgen dargestellt. Der Praxisausblick bleibt dabei nicht beschränkt auf die Auswirkungen unter dem InvStG 2004, sondern blickt, soweit relevant, ebenfalls auf etwaige Folgewirkungen unter dem neuen InvStG.

Zur Anrechnung US-amerikanischer Quellensteuer auf die Gewerbesteuer – zugleich kritische Besprechung der Entscheidung des FG Berlin-Brandenburg vom 14.1.2026 – 10 K 10106/23

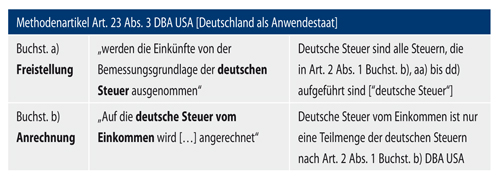
Der Beitrag befasst sich mit der Anrechnung einer ausländischen Quellensteuer auf die Gewerbesteuer auf der Grundlage von Doppelbesteuerungsabkommen (DBA). Dies erfolgt vor dem Hintergrund des aktuellen Urteils des FG Berlin-Brandenburg vom 14.1.2026 – 10 K 10106/23 und seiner kritischen Besprechung. Es wird gezeigt, dass das geltende DBA-Recht die Anrechnung einer ausländischen Steuer auf die Gewerbesteuer grundsätzlich ausschließt. Dies gilt für sämtliche deutsche DBA, nicht nur für das DBA USA 2008. Das Urteil des FG Berlin-Brandenburg überzeugt nicht und basiert auf einer unzutreffenden Auslegung des DBA-Rechts. Die Reduzierung einer steuerlichen Doppelbelastung von Einkünften mit verschiedenen Steuerarten unter Berücksichtigung der Gewerbesteuer kann nicht durch eine überdehnte Auslegung des Abkommensrechts erreicht werden, sondern ist eine unilaterale steuerpolitische Frage.

BB-Kommentar zu BFH, Urteil vom 25.11.2025, VIII R 2/25

Gem. § 52d S. 1 FGO sind vorbereitende Schriftsätze und deren Anlagen sowie schriftlich einzureichende Anträge und Erklärungen, die durch einen Rechtsanwalt, durch eine Behörde oder eine juristische Person des öffentlichen Rechts eingereicht werden, als elektronisches Dokument zu übermitteln. Dies gilt gem. § 52d S. 2 FGO auch für vertretungsberechtigte Personen und Bevollmächtigte, …

Im Blickpunkt (Betriebswirtschaft)

Die Chief Financial Officers (CFO) internationaler Unternehmen in Deutschland bewerten laut einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft KPMG vom 22.4.2026 die Wettbewerbsfähigkeit Deutschlands deutlich kritischer – in einer Phase, da Energiepreis-Eskalationen durch den Iran-Krieg, Zollkonflikte, der Import-Boom aus China und der starke Euro die globale Standortwahl weiter massiv verschärfen. …

IDW S 1 2026 – Evolution oder Revolution?

Am 9.4.2026 hat das Institut der Wirtschaftsprüfer (IDW) den IDW S 1 “Grundsätze zur Durchführung von Unternehmensbewertungen” veröffentlicht. Der nachfolgende Beitrag würdigt die Erweiterungen und Ausdifferenzierungen aus der Einführung eines neutralen Sachverständigen als weiterer Funktion einerseits und der neuen Bewertungsperspektive eines spezifischen Eigenkapitalgebers, die neben den typisierten Eigenkapitalgeber gestellt wird, andererseits.

BB-Kommentar zu BFH, Urteil vom 27.01.2026, IX R 33/22

Eine der tragenden Säulen des Bilanzrechts ist das Realisationsprinzip. Gewinne dürfen danach nur dann ausgewiesen werden, wenn sie am Bilanzstichtag bereits verwirklicht sind. Diese Grundentscheidung prägt die Gewinnermittlung sowohl im Handelsrecht als auch im Steuerrecht, da die steuerliche Gewinnermittlung über § 5 Abs. 1 EStG an die handelsrechtlichen Grundsätze ordnungsmäßiger Buchführung anknüpft.…

BB-Kommentar zu BFH, Urteil vom 01.10.2025, 17/23

Mit der Neufassung des § 7g EStG durch das Jahressteuergesetz 2020 hat der Gesetzgeber die Voraussetzungen für die Inanspruchnahme von Investitionsabzugsbeträgen neu justiert und insbesondere eine einheitliche Gewinngrenze von 200 000 Euro geschaffen. Damit sollte ein für alle Einkunftsarten praktikables und zugleich zielgenaueres Abgrenzungskriterium für die Bestimmung förderwürdiger kleiner und mittlerer Betriebe geschaffen werden. …

Im Blickpunkt (Arbeitsrecht)

2045 werden nur noch 81 Mio. Menschen in Deutschland leben. Das liegt vor allem an der sinkenden Zuwanderung, zeigt die Bevölkerungsprognose des Instituts der deutschen Wirtschaft (IW) laut einer Mitteilung vom 13.4.2026. Deutschlands Bevölkerung schrumpft bis 2045 um fast 3 % auf eben 81 Mio. Je nach Entwicklung der Zuwanderung könnte sie im Extremfall sogar auf knapp 77 Mio. …