RuW-online BB

Im Blickpunkt (Arbeitsrecht)

Wie sieht eigentlich der Alltag einer Informatikerin, IT-Beraterin oder Cloud-Engineerin aus? Am bundesweiten “Girls Day” haben Mädchen und junge Frauen die Möglichkeit, genau das herauszufinden. Der Aktionstag findet jährlich statt, um ihnen technische und naturwissenschaftliche Berufe näherzubringen. Der Anteil von Frauen in IT- und Digitalberufen ist weiterhin zu niedrig, …

BB-Rechtsprechungsreport zur betrieblichen Altersversorgung 2025/2026

Der 3. Senat des Bundesarbeitsgerichts (BAG) hat durch seine Rechtsprechung im aktuellen Berichtszeitraum (April 2025 bis März 2026) das Rechtsgebiet der betrieblichen Altersversorgung weiterentwickelt. Schwerpunkte lagen dabei auf Fragen der tariflichen Abweichungsmöglichkeiten vom gesetzlichen Arbeitgeberzuschuss zur Entgeltumwandlung (§ 1a Abs. 1a BetrAVG), zur Gleichbehandlung bzw. Diskriminierung (zur Nichtberücksichtigung von Erziehungszeiten für die Leistungshöhe) sowie der Anrechenbarkeit fiktiver anderweitiger Leistungen bei Gesamtversorgungszusagen. Präzisiert hat das BAG seine Rechtsprechung zur Anpassungsprüfung laufender Leistungen, insbesondere im Hinblick auf den Entfall der Anpassungsprüfungspflicht bei Pensionskassen, die Begrenzung auf 1 %-Anpassung (§ 16 Abs. 3 Nr. 1 BetrAVG) unter Berücksichtigung der Übergangsregelung § 30c Abs. 1 BetrAVG und den gesetzlichen Insolvenzschutz bei Übernahme von Zusagen.

BB 2026, Heft 18 vom 27.04.2026

HaarKI-Aufsicht made in Germany: Schaffen wir Innovationsförderung und klare Governance zugleich? I | Öttinger/SchuchtBB-Rechtsprechungsreport zum Produktrecht 2025 – Teil I 963 | Auchter/BerndtPersonenmehrheiten auf Verkäuferseite beim Unternehmenskauf – Besonderheiten und Regelungsbedarf 973 | BGHRechtsschutzbedürfnis für eine Vollstreckungsabwehrklage bei Vollstreckung eines Teilbetrags 980 | Hagen/SchoberBB-Rechtsprechungsreport zum Investmentsteuergesetz 2025 – Teil I 983 | KollrussZur Anrechnung US-amerikanischer Quellensteuer auf die Gewerbesteuer – zugleich kritische Besprechung der Entscheidung des FG Berlin-Brandenburg vom 14.1.2026 – 10 K 10106/23 988 | BFHZur Nutzungspflicht des beSt in eigenen Angelegenheiten des Steuerberaters 992 | BFHSofortiges Anerkenntnis nach Verweisung des Rechtsstreits an den BFH 999 | HachmeisterIDW S 1 2026 – Evolution oder Revolution? 1003 | BFHAktivierung von Ansprüchen aus einer Rückbauverpflichtung 1008 | LöwischBevorzugte Beschäftigung von Aktivrentnern: Diskriminierung jüngerer Arbeitnehmer? 1013 | MacLaughlin/KanicHaftungsrisiken des Arbeitgebers bei Auslandseinsätzen in Krisengebieten 1017 | ArbG ReutlingenEntschädigungsanspruch – erfolgloser Bewerber – kein ausreichender Hinweis auf Schwerbehinderung – Anlage im Bewerbungsportal 1021

KI-Aufsicht made in Germany: Schaffen wir Innovationsförderung und klare Governance zugleich?

Wer Regulierung schafft, muss auch Behörden zu ihrer Durchsetzung benennen – eine triviale Erkenntnis, deren praktische Umsetzung die deutsche Politik bisweilen Jahre kostet. Im Fall der EU-KI-Verordnung (VO (EU) 2024/1689), landläufig bekannt unter der Bezeichnung “AI Act”, hat es immerhin bis zum 11.2.2026 gedauert: An diesem Tag beschloss das Bundeskabinett das KI-Marktüberwachungs- und Innovationsförderungsgesetz, …

Im Blickpunkt (Wirtschaftsrecht)

Die Klausel in Allgemeinen Geschäftsbedingungen (AGB) eines Anbieters von Streamingdiensten zum Wirksamwerden einer Kündigung bei Verwendung von Gutscheinkarten ist unwirksam (vgl. BGH, Urteil vom 16.4.2026 – III ZR 152/25, BGH PM Nr. 068/2026 vom gleichen Tag). Der u. a. für das Dienstvertragsrecht zuständige III. Zivilsenat hat entschieden, dass die von einem Streamingdienstanbieter für Gutscheinkarten verwendete Klausel, …

BB-Rechtsprechungsreport zum Produktrecht 2025 – Teil I

Aus einer produktrechtlichen Perspektive war das vergangene Jahr 2025 ruhiger als das Jahr 2024. Dessen ungeachtet gibt es genug interessante Gerichtsentscheidungen nicht nur aus der höchst- und obergerichtlichen, sondern auch aus der instanzgerichtlichen Rechtsprechung, die eine nähere Betrachtung verdienen. In Teil I werden die Entscheidungen aus den Bereichen des Produkthaftungs- und Produktsicherheitsrechts näher behandelt. In Teil II (BB Heft 19) werden sodann das Textilkennzeichnungsrecht, das produktbezogene Umweltrecht und das Kosmetikrecht betrachtet.

Personenmehrheiten auf Verkäuferseite beim Unternehmenskauf – Besonderheiten und Regelungsbedarf

Die Beteiligung mehrerer Personen – als Verkäufer oder in sonstiger Weise – auf Verkäuferseite eines Unternehmenskaufvertrags bringt gewisse Modifikationen der üblichen Regelungskomplexe und zusätzlichen Regelungsbedarf mit sich. Insbesondere hat der einzelne von mehreren beteiligten Verkäufern regelmäßig ein Interesse daran, seine Haftung so weit wie möglich auf seine eigenen Leistungen, Erklärungen und Handlungen sowie seine eigene Kenntnis von Umständen im Rahmen der Transaktion zu begrenzen und gerade nicht für das Verhalten von Mitverkäufern einzustehen.

Im Blickpunkt (Steuerrecht)

Am Montag, den 20.4.2026 fand in der Zeit von 14–15.30 Uhr die Anhörung zum 2. Energiesteuersenkungsgesetz statt, mit dem die Regierung die Maßnahmen zur Abfederung der gestiegenen Kraftstoffkosten auf den Weg gebracht hat. Das öffentliche Echo auf die Maßnahmen war geteilt. Dies spiegelt sich auch in der Anhörung des Finanzausschusses wider. Der ADAC befürwortet die befristete Senkung der Energiesteuer auf Kraftstoff. …

BB-Rechtsprechungsreport zum Investmentsteuergesetz 2025 – Teil I

Neben zahlreichen gesetzgeberischen Impulsen durch das Standortfördergesetz und das Fondsrisikobegrenzungsgesetz sieht sich das Investmentsteuergesetz auch durch die Rechtsprechung des BFH und der Finanzgerichte zu offenen steuerrechtlichen Fragen einem stetigen Wandel ausgesetzt. In den Jahren 2024 und 2025 wurde eine Reihe von Urteilen mit Bezug zum alten InvStG 2004 wie auch zum InvStG in der seit dem 1.1.2018 anzuwendenden Fassung veröffentlicht. Im nachfolgenden Beitrag, der an den vorhergehenden Rechtsprechungsreport anschließt und die seit dem ergangenen finanzgerichtlichen Entscheidungen aufgreift, werden für ausgewählte Urteile die jeweiligen Hintergründe, die zentralen Entscheidungsgründe, aber insbesondere die Praxisfolgen dargestellt. Der Praxisausblick bleibt dabei nicht beschränkt auf die Auswirkungen unter dem InvStG 2004, sondern blickt, soweit relevant, ebenfalls auf etwaige Folgewirkungen unter dem neuen InvStG.


Zur Anrechnung US-amerikanischer Quellensteuer auf die Gewerbesteuer – zugleich kritische Besprechung der Entscheidung des FG Berlin-Brandenburg vom 14.1.2026 – 10 K 10106/23

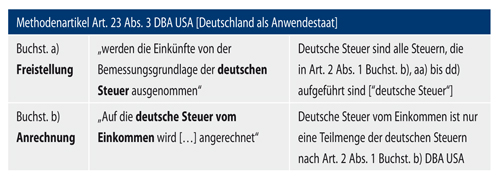
Der Beitrag befasst sich mit der Anrechnung einer ausländischen Quellensteuer auf die Gewerbesteuer auf der Grundlage von Doppelbesteuerungsabkommen (DBA). Dies erfolgt vor dem Hintergrund des aktuellen Urteils des FG Berlin-Brandenburg vom 14.1.2026 – 10 K 10106/23 und seiner kritischen Besprechung. Es wird gezeigt, dass das geltende DBA-Recht die Anrechnung einer ausländischen Steuer auf die Gewerbesteuer grundsätzlich ausschließt. Dies gilt für sämtliche deutsche DBA, nicht nur für das DBA USA 2008. Das Urteil des FG Berlin-Brandenburg überzeugt nicht und basiert auf einer unzutreffenden Auslegung des DBA-Rechts. Die Reduzierung einer steuerlichen Doppelbelastung von Einkünften mit verschiedenen Steuerarten unter Berücksichtigung der Gewerbesteuer kann nicht durch eine überdehnte Auslegung des Abkommensrechts erreicht werden, sondern ist eine unilaterale steuerpolitische Frage.